利益が出ているのに現金が足りなくなる仕組み
払ってから回収するまでの「すき間」
商品を仕入れて売る会社では、仕入代金を払ってから、売上代金を回収するまでに時間の差があります。この差の日数が長いほど、その間の支払いを手元の現金で立て替えることになります。
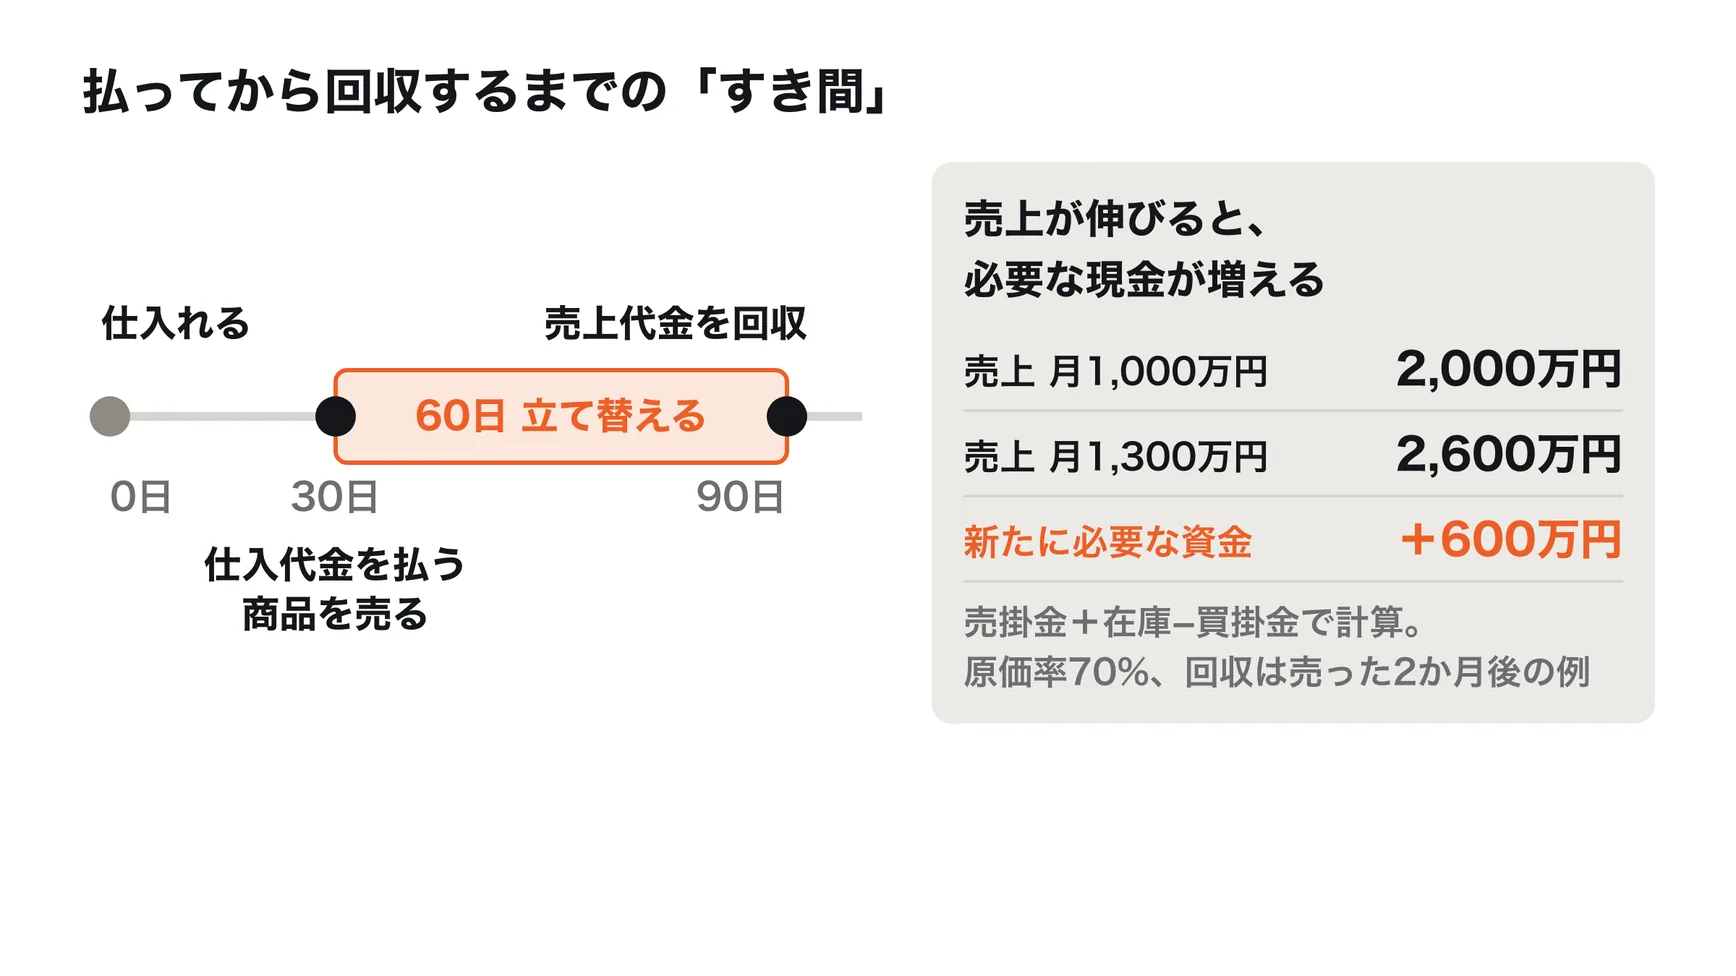
たとえば、仕入れた商品を1か月後に売り、仕入代金は仕入れの1か月後に払い、売上代金は売った2か月後に回収する会社を考えます。仕入代金を払ってから売上代金が入るまでの約60日間は、会社が現金で立て替えている状態です。
売上が伸びるほど、必要な現金が増える
このすき間は、売上が大きくなるほど大きくなります。月の売上が1,000万円、仕入(原価)が売上の70%の会社で、上の条件のまま売上が1,300万円に増えた場合を計算します(金額は計算のための例です)。
| 項目 | 売上1,000万円 | 売上1,300万円 |
|---|
| 売掛金(売上2か月分) | 2,000万円 | 2,600万円 |
| 在庫(仕入1か月分) | 700万円 | 910万円 |
| 買掛金(仕入1か月分) | ▲700万円 | ▲910万円 |
| 必要な運転資金 | 2,000万円 | 2,600万円 |
売上が3割増えると、売掛金や在庫に寝る現金が600万円増えます。営業利益率が5%なら、売上が増えたことによる利益の増加は月15万円です。利益が増えても、新たに必要な600万円を利益だけで埋めるには40か月かかる計算で、その間の資金は借入などで用意しなければなりません。成長している会社ほど資金ショートに注意が必要なのは、このためです。
すき間の日数を測る:CCC
支払いから回収までのすき間の日数は、キャッシュ・コンバージョン・サイクル(CCC)という指標で測れます。
| 指標 | 計算 |
|---|
| 売上債権回転日数 | 売掛金など ÷ 年間の売上高 × 365日 |
| 棚卸資産回転日数 | 在庫 ÷ 年間の売上原価 × 365日 |
| 仕入債務回転日数 | 買掛金など ÷ 年間の売上原価 × 365日 |
| CCC | 売上債権回転日数 + 棚卸資産回転日数 − 仕入債務回転日数 |
先の例(売上が月1,000万円、年1億2,000万円)では、売掛金2,000万円で売上債権回転日数は約61日、在庫と買掛金はどちらも700万円で、年間の売上原価8,400万円に対して約30日です。CCCは61+30−30で約61日となり、図で見た約60日のすき間とほぼ一致します。ここでは在庫と買掛金の日数を売上原価で計算していますが、売上高で計算する方法もあるため、比べるときは同じ計算方法にそろえます。
CCCが長いほど、売上が伸びたときに必要な運転資金が大きくなります。決算書から毎期計算して、長くなっていないかを確かめます。
決算書で、利益と現金のずれを確かめる
利益と現金のずれは、決算書からも確かめられます。本業で1年間に増えた現金(営業キャッシュフロー)は、おおまかに次の式で計算できます。
営業キャッシュフロー ≒ 税引後の利益 + 減価償却費 − 売掛金の増加 − 在庫の増加 + 買掛金の増加
たとえば、税引後の利益が700万円、減価償却費が100万円の年に、売上が伸びて売掛金が600万円、在庫が210万円、買掛金が210万円増えたとします(金額は計算のための例です)。
| 項目 | 金額 |
|---|
| 税引後の利益 | 700万円 |
| 減価償却費 | +100万円 |
| 売掛金の増加 | ▲600万円 |
| 在庫の増加 | ▲210万円 |
| 買掛金の増加 | +210万円 |
| 営業キャッシュフロー | 200万円 |
利益は700万円でも、本業で増えた現金は200万円にとどまります。ここから借入の返済や設備への支払いが出ていけば、現金は減ります。利益だけでなく、この差を毎期確かめることが大切です。
すき間以外に現金が出ていくもの
利益の計算に入らない、または少しずつしか入らない支出も、現金を減らします。
- 借入の返済:返した元本は費用にならないが、現金は出ていく
- 設備や敷金への支払い:設備は減価償却で少しずつ費用になり、敷金は資産になるが、現金はまとめて出ていく
- 税金:決算のあとにまとめて払う
業種によって、足りなくなりやすい場面が違う
| 業種 | 資金が足りなくなりやすい場面 |
|---|
| 建設 | 大きな工事を受注し、材料費や外注費を先に払うとき |
| 製造・卸 | 在庫を積み増すとき。受け取った手形の期日が先のとき |
| 小売・飲食 | 新しい店を出すとき。売上が落ちる季節 |
| IT・サービス | 採用を増やし、人件費が売上より先に増えるとき |
どの業種でも、事業が伸びる場面と、事業が落ち込む場面の両方で資金は足りなくなります。建設業の立て替えについては「建設業の資金調達」で詳しく説明しています。
資金ショートの兆しをつかむ
資金繰り表で数か月先の残高を見ておけば、次のような兆しに早く気づけます。
- 数か月先の月末残高が、月の支出(経常支出と返済の合計)を下回る月がある
- 本業の現金の出入り(経常収支)がマイナスの月が続いている
- 取引先からの入金の遅れや、回収条件の長期化が増えている
- 返済や支払いのために新たな借入をしている
- 税金や社会保険料の支払いを後回しにしている
足りなくなりそうなときの対処
早めに相談できる先
資金が足りない月が見えたら、その月より前に動きます。足りなくなってからでは、選べる手段が少なくなります。
| 手段 | 内容 |
|---|
| 金融機関に相談する | 新たな融資や、返済の条件の変更(リスケ)を相談する |
| 公的な融資を使う | 業況が悪化したときの日本政策金融公庫の融資などを相談する |
| 税金の猶予を申請する | 一時に払えない税金は、換価の猶予などを申請して分割で払う |
| 売掛金を資金化する | ファクタリングなどで入金を早める。手数料が高くなりやすい |
| 資産を現金にする | 使っていない資産や、預けている敷金などを現金にする |
| 公的な機関に相談する | 各都道府県の中小企業活性化協議会で、収益力の改善や事業再生の相談をする |
売掛金の資金化など銀行以外の方法は「銀行以外の資金調達」で説明しています。
中小企業活性化協議会は、国が47都道府県に設置している公正中立な機関で、収益力改善、事業再生、廃業・再チャレンジなどの経営課題に対して支援を行っています(中小機構)。金融機関との調整が必要になる段階でも相談できる窓口です。
足りなくなりそうな月は、週ごとに資金を見る
資金が足りなくなりそうな月は、月ごとの資金繰り表だけでなく、週ごと、または日ごとに入金と支払いを並べて、月の途中の残高も確かめます。給与や手形の期日など、遅らせられない支払いの日に残高が足りるかを、日付で確認するためです。作り方は「資金繰り表の作り方」で説明しています。
動く順番の例
資金繰り表で、3か月後に資金が足りなくなるとわかった場合の動き方の例です。
- 足りない額と時期を確かめる:慎重な見込みの表で、いつ、いくら足りないかを出す
- 入金を早められないか当たる:請求の前倒しや、取引先への支払い条件の相談
- 金融機関に相談する:足りない額と時期、原因と改善の計画を資金繰り表とともに説明する
- 公的な制度を確かめる:公的な融資、税金の猶予、中小企業活性化協議会への相談
- 資産の現金化を進める:使っていない資産や、預けている敷金を現金にする手続きを始める
金融機関への相談や資産の現金化には、審査や手続きの時間がかかります。足りなくなる月の直前ではなく、見えた時点で2〜5を並行して進めます。
止められない支払いを先に確かめる
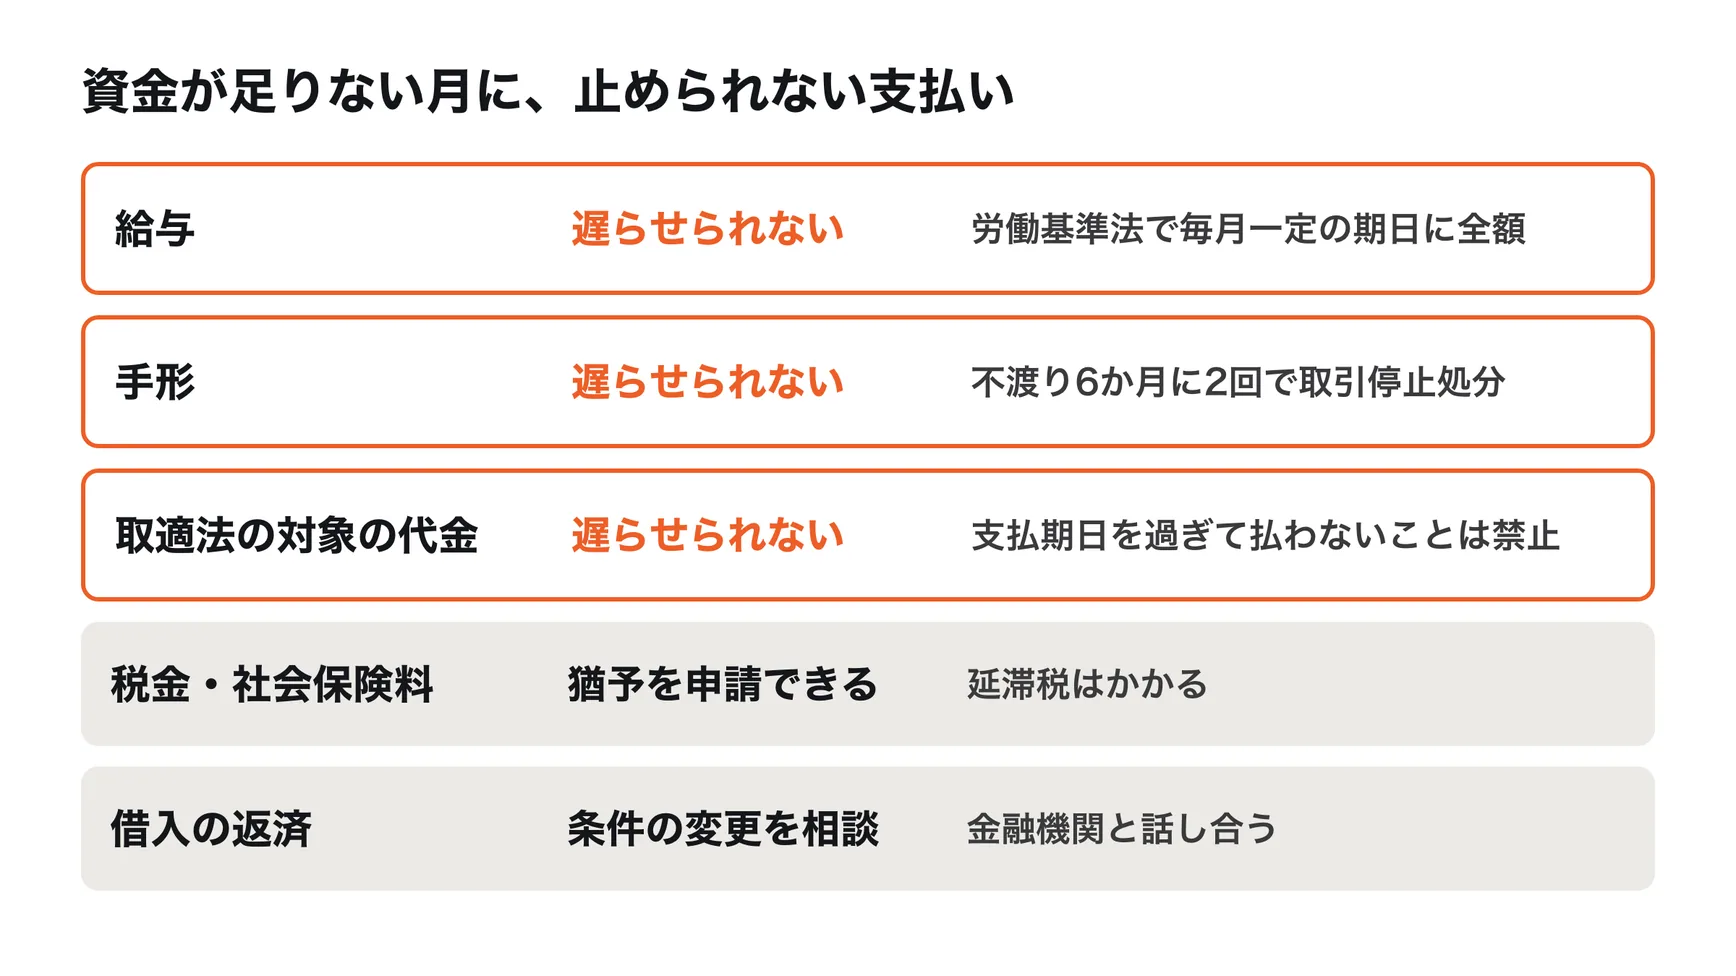
資金が足りない月には、どの支払いを期日どおりに払い、どの支払いを相談するかを決めることになります。支払いの種類によって、遅れたときの影響は大きく違います。
| 支払い | 遅れたときの影響 |
|---|
| 給与 | 労働基準法で、毎月一定の期日に全額を払うことが決められている |
| 手形 | 期日に払えないと不渡りになり、6か月間に2回で取引停止処分 |
| 取適法の対象の代金 | 支払期日を過ぎて払わないことは禁止されている |
| 税金・社会保険料 | 延滞税がかかるが、猶予を申請できる |
| 借入の返済 | 金融機関に条件の変更を相談できる |
給与は、労働基準法で、通貨で直接労働者に全額を、毎月1回以上、一定の期日を定めて払わなければならないとされています(第24条)。手形の不渡りについては「約束手形・小切手の廃止」で説明しています。取適法の対象となる取引で委託する側の会社は、受け取った日から60日以内に定めた支払期日を守らなければならず、資金が苦しいことを理由に遅らせることはできません。
してはいけないこと
資金が足りなくなりそうなときほど、次のような対応は避けます。
- 給与を遅らせる:労働基準法に反するうえ、従業員の信頼を失う
- 税金や社会保険料を黙って放置する:延滞税がかかり、差押えに進む。払えないなら猶予を申請する
- 登録のない業者から借りる:お金を貸すことを業とするには貸金業の登録が必要で(貸金業法第3条)、業として年20%を超える利息の契約をすると出資法の刑事罰の対象になる。借りる前に、金融庁の検索サービスなどで登録を確かめる
- 取引先への支払いを黙って遅らせる:相談なく遅らせると取引を止められるおそれがある。遅れそうなら、期日の前に相談する