金融・融資

日本政策金融公庫(旧 国民金融公庫・国民生活金融公庫)の融資|使える制度と金利、申し込みの流れ

読了 約11分
日本政策金融公庫(旧 国民金融公庫・国民生活金融公庫)の融資|使える制度と金利、申し込みの流れ

「国民金融公庫で融資を受けたい」「国民生活金融公庫に申し込みたい」と調べると、日本政策金融公庫にたどり着きます。どちらも今は日本政策金融公庫(日本公庫)に引き継がれており、小規模事業者や個人事業主への融資は、日本公庫の「国民生活事業」が扱っています。

日本公庫の融資は、実績の少ない創業期の会社や、個人事業主でも申し込めるのが特徴です。一方で、制度が多く、どれを選べばよいか分かりにくいという声もあります。

この記事では、旧名との関係、日本公庫の融資の特徴、主な融資制度と金利、申し込みの流れ、銀行融資との違いを、日本公庫の公表資料をもとに整理します。

国民金融公庫・国民生活金融公庫と日本政策金融公庫の関係

日本政策金融公庫は、いくつかの政府系金融機関が統合してできた会社です。小規模事業者向けの融資の流れをたどると、次のようになります。
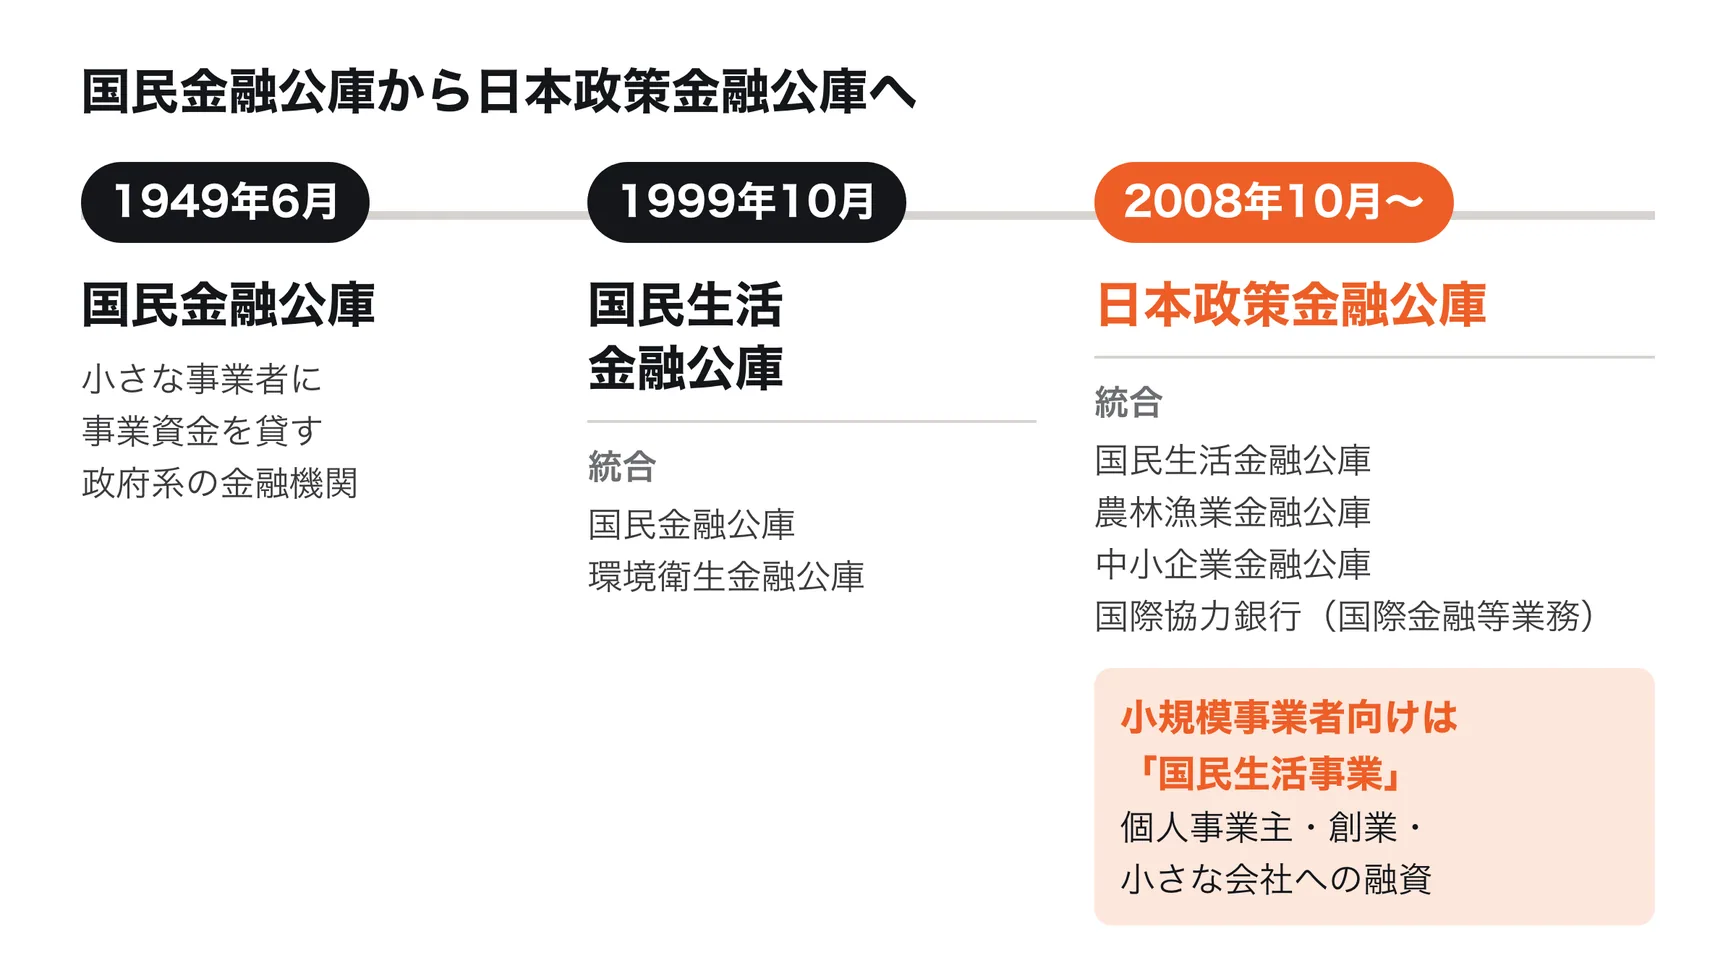
日本政策金融公庫の成り立ち。1949年6月に国民金融公庫が発足し、1999年10月に環境衛生金融公庫と統合して国民生活金融公庫になった。2008年10月に国民生活金融公庫、農林漁業金融公庫、中小企業金融公庫、国際協力銀行の国際金融等業務が統合して日本政策金融公庫が発足し、小規模事業者向けの融資は国民生活事業が引き継いでいる

時期できごと
1949年6月国民金融公庫が発足
1999年10月国民金融公庫と環境衛生金融公庫が統合し、国民生活金融公庫が発足
2008年10月国民生活金融公庫、農林漁業金融公庫、中小企業金融公庫、国際協力銀行(国際金融等業務)が統合し、日本政策金融公庫が発足

「国民金融公庫」「国民生活金融公庫」で融資を探している場合は、日本政策金融公庫の国民生活事業が申し込み先です。「国民政策金融公庫」と呼ばれることもありますが、正しい名前は日本政策金融公庫です。

日本政策金融公庫法は、日本公庫の目的を「一般の金融機関が行う金融を補完することを旨としつつ」、国民一般や中小企業者、農林水産業者の資金調達を支援することと定めています(第1条)。銀行と競うのではなく、銀行だけでは借りにくい事業者を支える役割です。

日本公庫の中は、小規模事業者や創業企業への融資と教育ローンを扱う「国民生活事業」、中小企業の成長・発展を融資や信用保険で支える「中小企業事業」、農林漁業や食品産業を支える「農林水産事業」に分かれています。個人事業主や小さな会社が使うのは、主に国民生活事業です。

数字で見る日本公庫の融資

日本公庫の「国民生活事業のご案内2025」によると、国民生活事業の融資には次のような特徴があります(2024年度)。

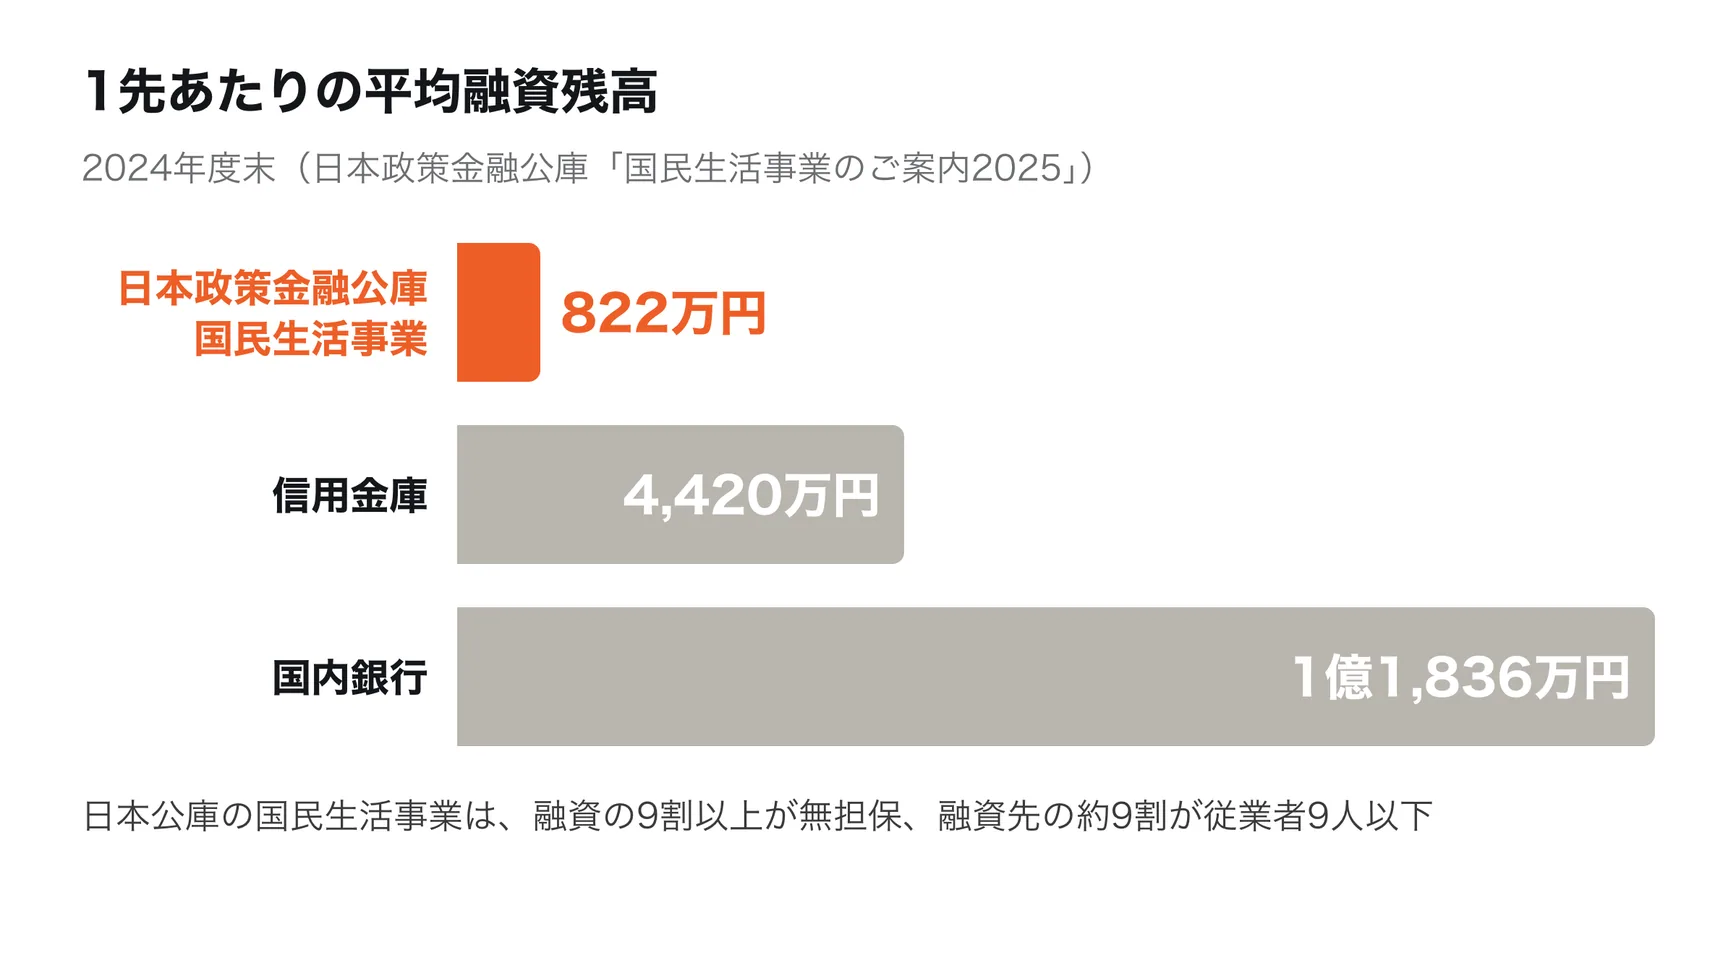
  • 融資先は115万先。1先あたりの平均融資残高は822万円
  • 融資実績の約9割が1,000万円以下で、全体の9割以上が無担保融資
  • 融資先の約9割が従業者9人以下の小規模事業者で、約4割が個人企業
  • 創業前と創業後1年以内の企業への融資は、年間2万8,032先

1先あたりの平均融資残高は、日本政策金融公庫の国民生活事業が822万円、信用金庫が4,420万円、国内銀行が1億1,836万円(2024年度末、日本政策金融公庫「国民生活事業のご案内2025」)

同じ資料で比べると、1先あたりの平均融資残高は、信用金庫が4,420万円、国内銀行が1億1,836万円でした。日本公庫は、少額で無担保の融資を、多くの小さな事業者に出していることがわかります。

主な融資制度

国民生活事業には多くの融資制度があります。小規模事業者や個人事業主がよく使うものをまとめると、次のとおりです。

制度限度額(円)使う場面
一般貸付4,800万運転資金・設備資金
新規開業・スタートアップ支援資金7,200万創業前〜開業7年
マル経融資2,000万商工会議所の指導
経営環境変化対応資金7,200万業況の一時的な悪化
資本性ローン7,200万財務体質の強化

資本性ローンの7,200万円は、ほかの融資とは別枠です。

返済期間は制度ごとに違うため、次の説明で制度ごとに示します。

いずれも審査があり、希望どおりに借りられるとは限りません。

一般貸付

ほとんどの業種の中小企業が使える、基本の融資です。融資限度額は運転資金・設備資金とも4,800万円で、特定の設備資金は7,200万円まで借りられます。返済期間は、運転資金が5年以内(特に必要な場合は7年以内)、設備資金が10年以内です。飲食店や理容・美容、クリーニング、旅館などの生活衛生関係の業種は、次の「生活衛生貸付」も使えます。

生活衛生貸付(飲食店・理容・美容など)

生活衛生関係の事業を営む人が、店舗の改装などの設備資金に使える制度です。融資限度額は業種によって違い、飲食店・喫茶店・理容業・美容業などは7,200万円、クリーニング業は1億2,000万円、旅館業は4億円です。返済期間は13年以内です。

申し込みには、原則として都道府県知事の「推せん書」が必要です(設備資金の申込金額が500万円以下なら不要)。なお、住宅宿泊事業法にもとづく民泊は対象外です。

新規開業・スタートアップ支援資金

新たに事業を始める人や、事業開始後おおむね7年以内の人が使える制度です。融資限度額は7,200万円、返済期間は設備資金20年以内、運転資金10年以内で、どちらも5年以内の据置期間をとれます。創業時の使い方は「起業・開業の資金調達」で詳しく説明しています。

マル経融資(小規模事業者経営改善資金)

商工会議所や商工会などの経営指導を受けている小規模事業者(商工業者)が、商工会議所等の長の推薦を受けて使える制度です。融資限度額は2,000万円、返済期間は10年以内で、無担保・無保証人で借りられます。利率も、2026年9月1日時点で年2.90%と、一般の制度より低く設定されています。

経営環境変化対応資金(セーフティネット貸付)

外的な要因で一時的に業況が悪化しているものの、中長期的には回復が見込まれる事業者向けの制度です。たとえば、最近の決算期の売上高が前期または前々期より5%以上減った場合や、最近3か月の売上高が前年同期より5%以上減り、今後も減る見込みの場合などが対象です。融資限度額は7,200万円、返済期間は設備資金20年以内、運転資金10年以内(どちらも据置期間3年以内)です。

資本性ローン(挑戦支援資本強化特別貸付)

返済は最終回の一括払いで、それまでは利息だけを払う融資です。利率は業績に応じて毎年決まり、税引後当期純利益が0円未満の年は年0.50%になります。金融機関の資産査定上、自己資本とみなすことができるため、財務体質を強くしながら、銀行など他の金融機関から借りやすくする効果があります。株式ではないので、既存の株主の持ち分も減りません。無担保・無保証人で、別枠で7,200万円まで借りられます。返済期間は5年1か月以上20年以内です。

経営者保証免除特例制度

一定の要件を満たす法人は、経営者の個人保証なしで借りられます。たとえば、税務申告を2期以上していて、法人と経営者の資産や経理が分けられており、最近2期の減価償却前経常利益が連続して赤字でない場合などです。利率の上乗せはありません。

金利

日本公庫の金利は、融資制度、返済期間、担保の有無などで決まる固定金利です。国民生活事業の主な利率は次のとおりです(2026年9月1日時点)。

区分基準利率特別利率A
無担保・税務申告を2期終えている年3.80〜5.40%年3.40〜5.00%
無担保・税務申告を2期終えていない年3.75〜5.35%年3.35〜4.95%
有担保年2.80〜5.00%年2.40〜4.60%

マル経融資は年2.90%(特別利率F)、経営者保証免除特例制度を使う場合も上乗せはありません。利率は金融情勢によって変わるため、借りる時点の利率は日本公庫の「金利情報」で確かめます。

金利を下げられる条件

同じ融資制度でも、条件に当てはまると基準利率より低い「特別利率」が使えます。新規開業・スタートアップ支援資金を例にすると、主な条件は次のとおりです。

  • 女性、35歳未満、55歳以上の人
  • 市区町村の創業塾や創業セミナーなど(認定特定創業支援等事業)を受け、証明書を取得した人
  • 中小企業の会計に関する基本要領などを適用し、税理士や中小企業診断士などの認定経営革新等支援機関の指導と助言を受けて、自分で事業計画書を作った人
  • 東京圏から地方に移って事業を始める人(Uターンなど)
  • ベンチャーキャピタルなどから出資を受けている人

経営環境変化対応資金では、原材料・エネルギーコストの上昇などの影響を受け、売上高や利益率が前期より5%以上下がった事業者に、特別利率Qが適用されます。申し込む前に、自分が当てはまる条件がないかを確かめておきます。

スタートアップの新常識 オフィス移転の敷金、払わないという選択。 詳細を見る

返済額の目安

返済方法によって、毎月の返済額と利息の合計が変わります。1,000万円を返済期間5年、年4.0%の固定金利で借りた場合を例に計算すると、次のようになります(年4.0%は計算のための例で、実際の利率は条件によって決まります)。

返し方毎月(万円)利息の合計
元利均等約18.4約105万円
元金均等20→16.7約102万円
据置1年+元利均等3.3→22.6約124万円

元利均等返済は毎月同じ額を返します。元金均等返済は初回が20万円で、少しずつ減って最終回は約16.7万円です。1年据置のあと元利均等返済にすると、1年目は利息だけの約3.3万円で、2年目から約22.6万円になります。

元利均等返済は毎月の返済額が同じで、資金繰りの計画を立てやすい返し方です。元金均等返済は最初の返済額が大きいぶん、利息の合計は少なくなります。据置期間をとると、はじめの1年の負担は軽くなりますが、その後の返済額が増え、利息の合計も多くなります。

返済が遅れた場合の遅延損害金は年9.10%です(2026年4月1日から2027年3月31日までの貸付け)。

申し込みの流れと必要な書類

国民生活事業の融資は、日本公庫の「インターネット申込」から申し込むよう案内されています(24時間365日受付)。申し込む前の相談は、支店の窓口や電話、オンラインでも受け付けています。申し込んだあとの流れは次のとおりです。

  1. 面談:お金の使い道や事業計画について話を聞かれる。事業計画の資料や、資産・負債がわかる書類を用意する(オンラインでの面談もできる)
  2. 事業所の訪問:店舗や事業所、その予定地を担当者が訪ねる
  3. 審査:事業計画などをもとに融資の可否を判断する
  4. 契約:融資が決まると契約の手続きを案内される(電子契約サービスもある)
  5. 送金:契約の完了後、指定の口座に融資金が送金される

返済は原則として毎月で、元金均等返済、元利均等返済、段階的に返済額を増やすステップ返済などがあります。

インターネットで申し込む場合は、次の書類の電子データが必要です。

  • これから事業を始める人、始めて間もない人:創業計画書
  • それ以外の人:企業概要書と、直近期とその前の期の確定申告書(2期分)

日本公庫は、確定申告書が2期分そろっていない申し込みが多いことを注意点に挙げています。

銀行融資との違い

日本公庫と銀行の融資の違いをまとめると、次のようになります。

項目日本公庫銀行
役割銀行の金融を補完預金を元手に貸す
平均融資残高822万円1億1,836万円
金利公表の固定金利銀行ごとに決まる
創業期創業前から申し込める制度融資などで借りる

日本公庫は国民生活事業、銀行は国内銀行の数字です(2024年度末)。日本公庫の役割は、日本政策金融公庫法第1条の「一般の金融機関が行う金融を補完する」によります。

日本公庫で借りたあとも、事業が大きくなるにつれて銀行との取引が必要になります。日本公庫と、自治体の制度融資で取引を始めた銀行や信用金庫の両方と付き合っておくと、次に資金が必要になったときに相談先が増えます。

審査の前に準備しておくこと

面談では、お金の使い道と、その使い方で事業がどう伸び、どう返していくかを聞かれます。日本公庫の創業者向けコラムは、事業計画書に書く主な項目として、経歴や強み、市場や顧客のニーズ、事業の内容、資金計画、売上と収支の計画を挙げています。

  • 使い道を具体的にする:設備なら見積書、運転資金なら何か月分の何の支払いかを示す
  • 返済の見通しを数字で示す:売上の計画から、返済にあてられる利益を出す
  • 資産と負債を整理する:ほかの借り入れや、預金、事業用の資産を一覧にする
  • 申告書をそろえる:確定申告書(決算書を含む)は2期分をそろえる

借り入れを増やしたくないとき

すでに借り入れが多い、または返済の負担を増やしたくない場合は、借りる以外の方法も考えます。日本公庫の資本性ローンは、期限一括返済で自己資本とみなせるため、月々の返済を増やさずに財務体質を強くできます。

手元の資産を現金に換える方法もあります。オフィスや店舗を借りている会社は、貸主に預けている敷金が資産として眠っています。当社の「敷金返還くん」は、預けている敷金の半額から最大全額を、入居したまま現金で取り戻すサービスです。返す敷金の代わりに当社が貸主に保証を提供するため、借り入れではなく、返済や利息はありません。利用には当社の審査と貸主の承諾が必要です。資金調達の方法の全体は「法人の資金調達の方法一覧」で比べています。

よくある質問

国民金融公庫と日本政策金融公庫は同じですか?

国民金融公庫は1999年に環境衛生金融公庫と統合して国民生活金融公庫になり、2008年に日本政策金融公庫に統合されました。小規模事業者や個人事業主向けの融資は、日本政策金融公庫の国民生活事業が引き継いでいます。

個人事業主でも借りられますか?

借りられます。国民生活事業の融資先の約4割は個人企業です。

赤字でも借りられますか?

赤字だけを理由に一律に断られるわけではありませんが、審査で返済の見通しが確認されます。業況が一時的に悪化している事業者向けには、経営環境変化対応資金があり、決算の赤字幅が縮小している場合なども対象になります。

飲食店や美容室が使える制度はありますか?

生活衛生関係の業種は、一般貸付に加えて生活衛生貸付を使えます。飲食店や理容業・美容業の設備資金は7,200万円まで借りられます。申込金額が500万円を超える場合は、原則として都道府県知事の推せん書が必要です。

日本公庫と銀行の両方から借りられますか?

借りられます。日本公庫は地域の金融機関と連携しており、資本性ローンには、民間金融機関の支援を受けて事業計画を作り、その金融機関からも融資を受けるなどの条件を満たすと、融資後3年間の利率が年0.50%になる仕組みもあります。

金利は固定ですか?

固定金利です。融資制度、返済期間、担保の有無などで利率が決まり、日本公庫が「金利情報」で公表しています。

保証人は必要ですか?

担保や保証人は、希望を聞いたうえで相談して決めます。経営者保証免除特例制度を使えば経営者の個人保証なしで借りられ、マル経融資と資本性ローンは無担保・無保証人です。

まとめ

  • 国民金融公庫は国民生活金融公庫を経て、2008年に日本政策金融公庫になった。小規模事業者向けの融資は国民生活事業が扱う
  • 融資先は115万先、1先あたりの平均融資残高は822万円。9割以上が無担保で、約9割が従業者9人以下の事業者
  • 主な制度は一般貸付、新規開業・スタートアップ支援資金、マル経融資、経営環境変化対応資金、資本性ローン
  • 金利は制度ごとに公表された固定金利。無担保で税務申告を2期終えている場合の基準利率は年3.80〜5.40%(2026年9月1日時点)
  • 申し込みは面談、事業所の訪問、審査、契約、送金の順。確定申告書は2期分をそろえる
  • 借り入れを増やしたくないときは、資本性ローンや、預けている敷金を現金に戻す方法もある

出典:日本政策金融公庫「日本公庫の歩み」「国民生活事業のご案内2025」「融資制度一覧【国民生活事業】」「一般貸付」「新規開業・スタートアップ支援資金」「マル経融資」「経営環境変化対応資金」「資本性ローン」「経営者保証免除特例制度」「金利情報」「小規模事業者/個人事業主の方」「第6回 資金調達の準備をしよう」、株式会社日本政策金融公庫法第1条。

Tags#金融・融資
Share
Back to Column List
オフィス移転の敷金 半額〜最大0円に! 物件探し〜敷金減額まで窓口ひとつ
オフィスの敷金が、入居したまま返ってくる! 上場企業の利用実績あり!