返済が苦しくなったら、まず取り組むこと
資金が足りなくなりそうなときは、新しいお金を集める前に、出ていくお金を減らすことを考えます。次の順で進めると、手元の資金を守りやすくなります。
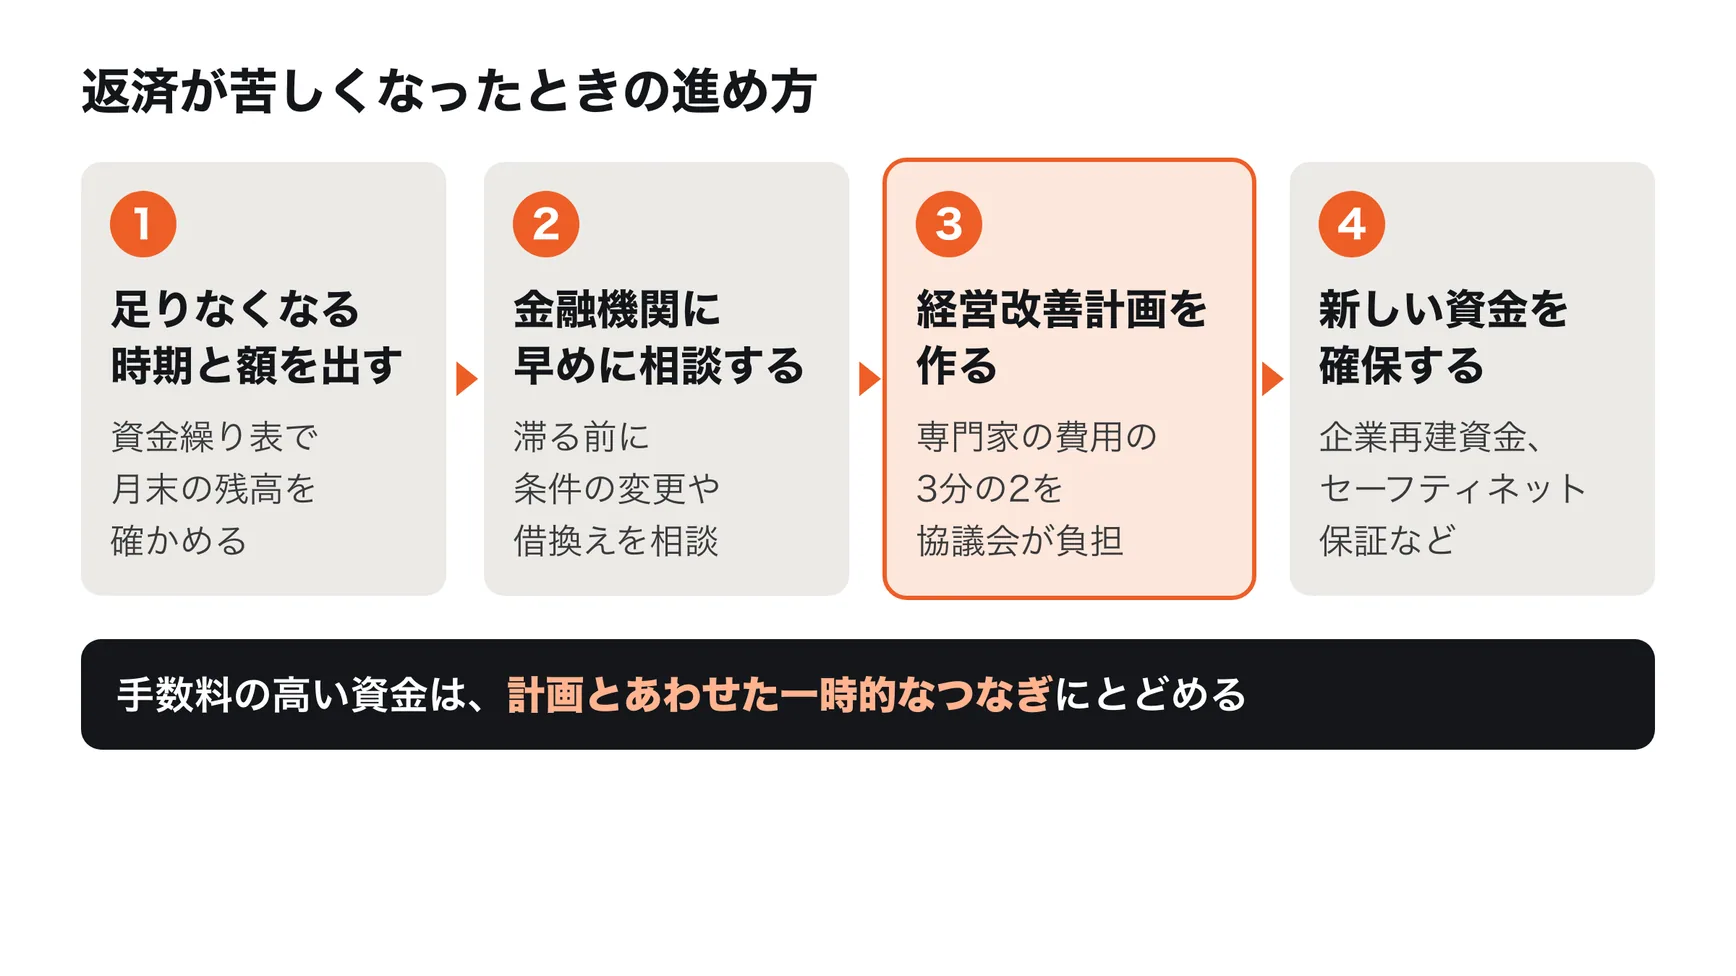
- 足りなくなる時期と額を出す:資金繰り表で、月ごとの入金と出金を並べ、いつ、いくら足りなくなるかを出す
- 金融機関に早めに相談する:返済が滞る前に、取引している金融機関に返済条件の変更や借換えを相談する
- 経営改善計画を作る:公的な支援を使って、収益を立て直す計画を作る
- 新しい資金を確保する:計画をもとに、保証付きの融資や公的な融資を申し込む
資金繰り表で足りなくなる月を出す
資金繰り表は、月ごとの入金と出金、月末に残るお金を並べた表です。たとえば次のように書くと、どの月に資金が足りなくなるかがわかります。
| 月 | 入金 | 出金 | 月末の残高 |
|---|
| 10月 | 900万円 | 1,000万円 | 400万円 |
| 11月 | 800万円 | 1,000万円 | 200万円 |
| 12月 | 850万円 | 1,100万円 | −50万円 |
この例では、12月に賞与などで出金が増え、50万円足りなくなります。足りなくなる2〜3か月前にわかれば、金融機関への相談や公的な融資の申し込みが間に合います。出金の中に借入金の返済がいくら含まれているかも、あわせて書き出しておきます。
返済条件の変更(リスケ)と借換え
金融機関は柔軟な対応を求められている
返済条件の変更は、毎月の返済額を減らしたり、元金の返済を一時的に止めたりして、返済の期間を延ばしてもらうことです。
2025年11月27日、内閣総理大臣と金融担当大臣などの連名で、金融機関の業界団体などに次のような対応が求められました(金融庁が公表)。
- 既往債務の条件変更や借換えについて、申込みを断念させるような対応を取らず、事業者に寄り添った迅速かつ柔軟な対応を続けること
- 融資の判断では、事業者の決算や借入の状況、条件変更の有無などだけで機械的・硬直的に判断しないこと
- 補助金が支給されるまでに必要な資金などについても、柔軟に支援すること
リスケをしていることは、それだけで新しい融資を断る理由にしないよう、金融機関に求められているということです。返済が苦しくなりそうなら、滞る前に相談することが大切です。
返済条件の変更で毎月の返済はどう変わるか
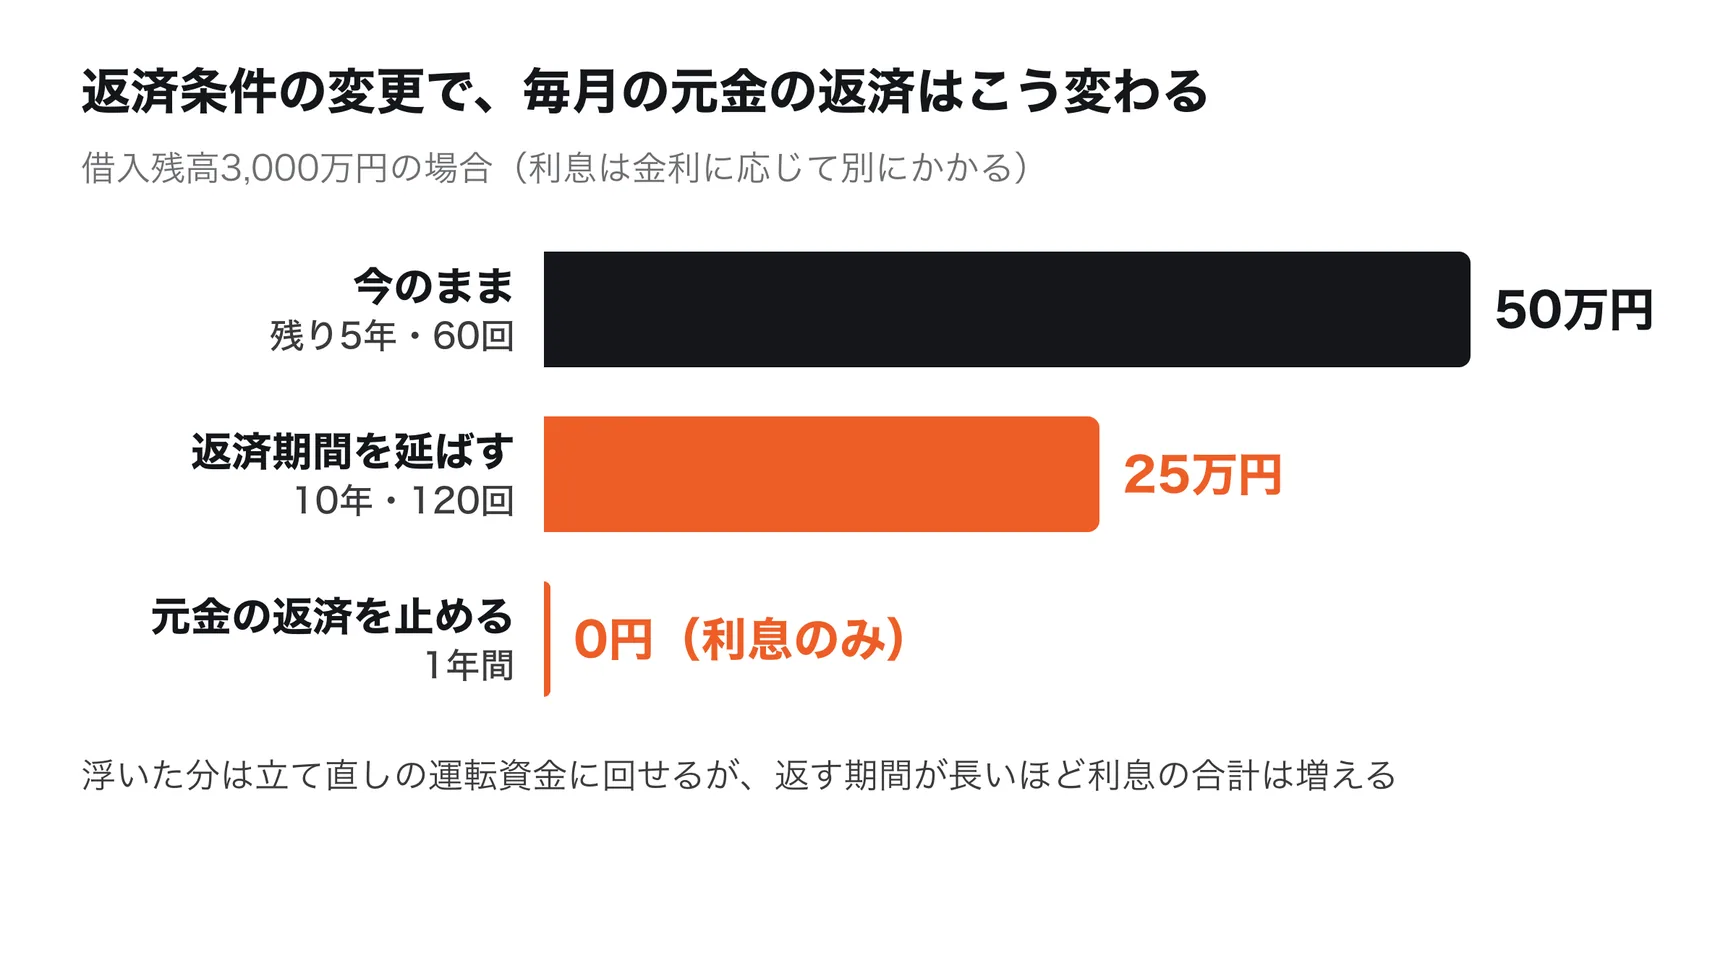
たとえば、借入残高3,000万円を残り5年(60回)で返している場合、元金の返済は毎月50万円です。返済期間を10年(120回)に延ばしてもらえれば毎月25万円になり、1年間元金の返済を止めてもらえれば、その間は利息だけの支払いになります(利息は金利によって別にかかります)。
| 返済条件 | 毎月の元金の返済 |
|---|
| 今のまま(残り5年・60回) | 50万円 |
| 10年(120回)に延ばす | 25万円 |
| 1年間、元金の返済を止める | その間は0円 |
浮いた分は立て直しの運転資金に回せますが、返す期間が長くなるほど、利息の合計は増えます。条件変更は立て直しのための時間を買うものなので、その間に何をして収益を戻すかを、次の経営改善計画で示します。
借換えで毎月の返済を減らす
信用保証協会の保証付きの借り入れが複数ある場合は、「借換保証」で1本にまとめて長い期間で返すことで、毎月の返済額を減らせる可能性があります。全国信用保証協会連合会によると、借り換えるときに新しい資金を上乗せして借りることもでき、保証限度額は一般保証で2億8,000万円(普通保証2億円、無担保保証8,000万円)です。事業計画書の作成などが必要になる場合があります。
経営改善計画の作成を支援する制度
リスケを続けながら新しい資金を得るには、収益をどう立て直し、どう返していくかを示す経営改善計画が欠かせません。計画づくりには、公的な支援を使えます。
中小企業活性化協議会
中小企業活性化協議会は、国が47都道府県に設置している公正中立な機関で、収益力の改善、事業の再生、廃業・再チャレンジといった経営課題の相談に応じています。中小企業基盤整備機構によると、地方銀行出身者や公認会計士などの専門家が窓口で相談を受け、経営上の問題点や課題を洗い出します。協議会が行う私的整理は、金融機関などの債権者以外に会社の窮状を知られない方法をとっているため、風評による信用の低下を避けながら再建を進められるとしています。
計画づくりの費用の3分の2を負担する制度
国が認定した税理士や公認会計士、金融機関などの専門家(認定経営革新等支援機関)の支援を受けて計画を作る場合、専門家に払う費用の一部を中小企業活性化協議会が負担します。
| 制度 | 対象 | 協議会の負担 |
|---|
| 早期経営改善計画策定支援 | 資金繰りの管理など、基本的な経営改善が必要な事業者 | 3分の2(上限80万円) |
| 経営改善計画策定支援(405事業) | 金融支援を伴う本格的な経営改善が必要な事業者 | 3分の2(上限300万円) |
| 中小企業の事業再生等に関するガイドラインに基づく計画 | 過剰な借入金の返済負担など、財務上の窮境にある事業者 | 3分の2(上限700万円) |
リスケをしながら立て直す場合は、405事業が中心になります。計画ができれば、それをもとに金融機関と返済条件を話し合い、新しい資金を申し込めます。
リスケ中・業況の悪化時に使える資金
セーフティネット保証
信用保証協会の「経営安定関連保証(セーフティネット保証)」は、取引先の倒産や、業種全体の業況の悪化、災害などで経営に支障が生じている中小企業向けの保証です。1号から8号までの区分があり、たとえば5号は、国が指定した、全国的に業況が悪化している業種に属する中小企業が対象です。
利用するには、本店の所在地の市区町村で認定を受ける必要があります。保証限度額は、普通保証2億円、無担保保証8,000万円です。
日本政策金融公庫の融資
日本政策金融公庫には、業況が悪化したときや、再建を図るときに使える融資があります。
| 制度 | 限度額 | 主な対象 |
|---|
| 企業再建資金 | 7,200万円(別枠) | 返済条件を変更している事業者など |
| 経営環境変化対応資金 | 7,200万円 | 業況が一時的に悪化した事業者 |
| 資本性ローン | 7,200万円(別枠) | 財務体質を強くしたい事業者 |
中でも企業再建資金は、リスケ中の会社がはっきり対象に含まれている制度です。対象には、金融機関からの事業資金の借り入れについて、返済の負担を軽くするための条件変更をしている事業者(条件変更先)のほか、中小企業活性化協議会の関与のもとで再建を図る事業者や、405事業を使って経営改善に取り組んでいる事業者などが入っています。返済期間は20年以内(うち据置期間5年以内)です。
経営環境変化対応資金(セーフティネット貸付)は、最近の決算期の売上高が前期または前々期より5%以上減った場合や、決算で赤字幅が縮小したものの損失が出ている場合なども対象になります。資本性ローンは期限一括返済で、金融機関の資産査定上は自己資本とみなせるため、リスケ中の会社の財務を立て直しながら、ほかの金融機関から借りやすくする効果があります。制度の詳しい内容は「日本政策金融公庫の融資」で説明しています。
小口零細企業保証
従業員が20人(商業・サービス業は5人)以下などの小規模企業者は、信用保証協会の「小口零細企業保証」を使えます。保証限度額は、ほかの保証付き融資の残高と合わせて2,000万円までで、担保は原則として不要です。2025年11月の要請でも、事業者の実情に応じて活用する施策の一つに挙げられています。