銀行以外の資金調達の全体像
銀行以外の資金調達は、何を元手にお金を得るかで分けると整理しやすくなります。
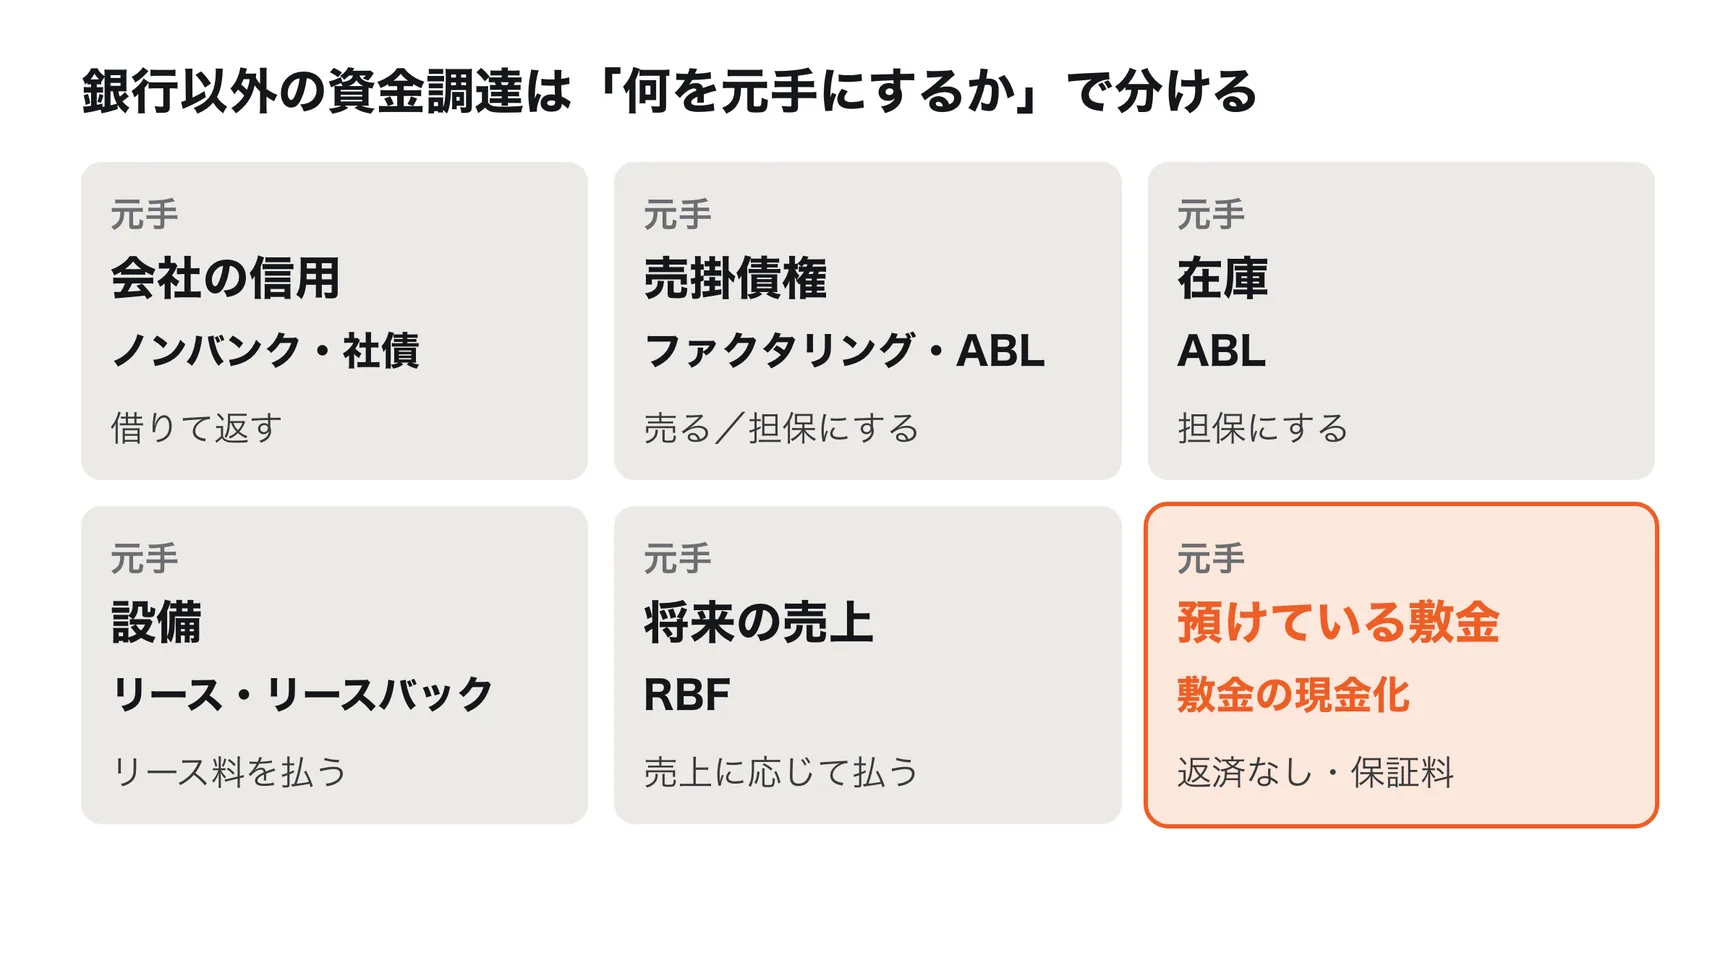
| 元手 | 主な方法 | 払うもの |
|---|
| 会社の信用 | ノンバンク、社債 | 元金と利息 |
| 売掛債権 | ファクタリング、ABL | 手数料、元金と利息 |
| 在庫 | ABL | 元金と利息 |
| 設備 | リース、リースバック | リース料 |
| 将来の売上 | RBF | 売上の一定割合 |
| 預けている敷金 | 敷金の現金化 | 保証料 |
ノンバンクからの借り入れ
ノンバンクは、預金を受け入れずにお金を貸す会社で、事業者向けのローン会社や、信販会社、リース会社などがあります。銀行より審査が早く、担保や実績が少なくても借りられることがある一方で、金利は銀行より高くなるのが一般的です。
貸金業の登録
お金を貸すことを業とするには、貸金業法にもとづいて、内閣総理大臣(財務局)または都道府県知事の登録を受ける必要があります(第3条)。登録は3年ごとに更新しなければ効力を失います。金融庁は、無登録で営業することは刑事罰の対象だとしています。借りる前に、相手が登録を受けた貸金業者かを、金融庁の「登録貸金業者情報検索サービス」や、登録した財務局・都道府県で確かめます。
上限金利
貸し付けの金利には、法律で上限が決められています。
| 元本 | 利息制限法の上限 |
|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
利息制限法の上限を超えた部分の利息は無効です。また、業として貸す場合に年20%を超える利息の契約をすると、出資法により刑事罰の対象になります。
事業資金として100万円以上を借りる場合、利息制限法の上限は年15%です。金融庁の説明では、年109.5%を超える利息の契約は、貸し付けの契約そのものが無効になります。
総量規制は法人の借り入れには適用されない
貸金業者からの借入残高が年収の3分の1を超えると新しく借りられなくなる「総量規制」は、個人が借りる場合の決まりです。金融庁は、法人名義での借り入れは対象外だとしています。個人事業主が事業資金を借りる場合の扱いは、貸金業者に確かめます。
売掛債権や在庫を使う方法
ファクタリング(売掛債権の売却)
ファクタリングは、取引先への売掛債権を、支払期日の前に手数料を払って買い取ってもらう方法です。金融庁は、ファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。借り入れではないため、決算書の負債は増えません。
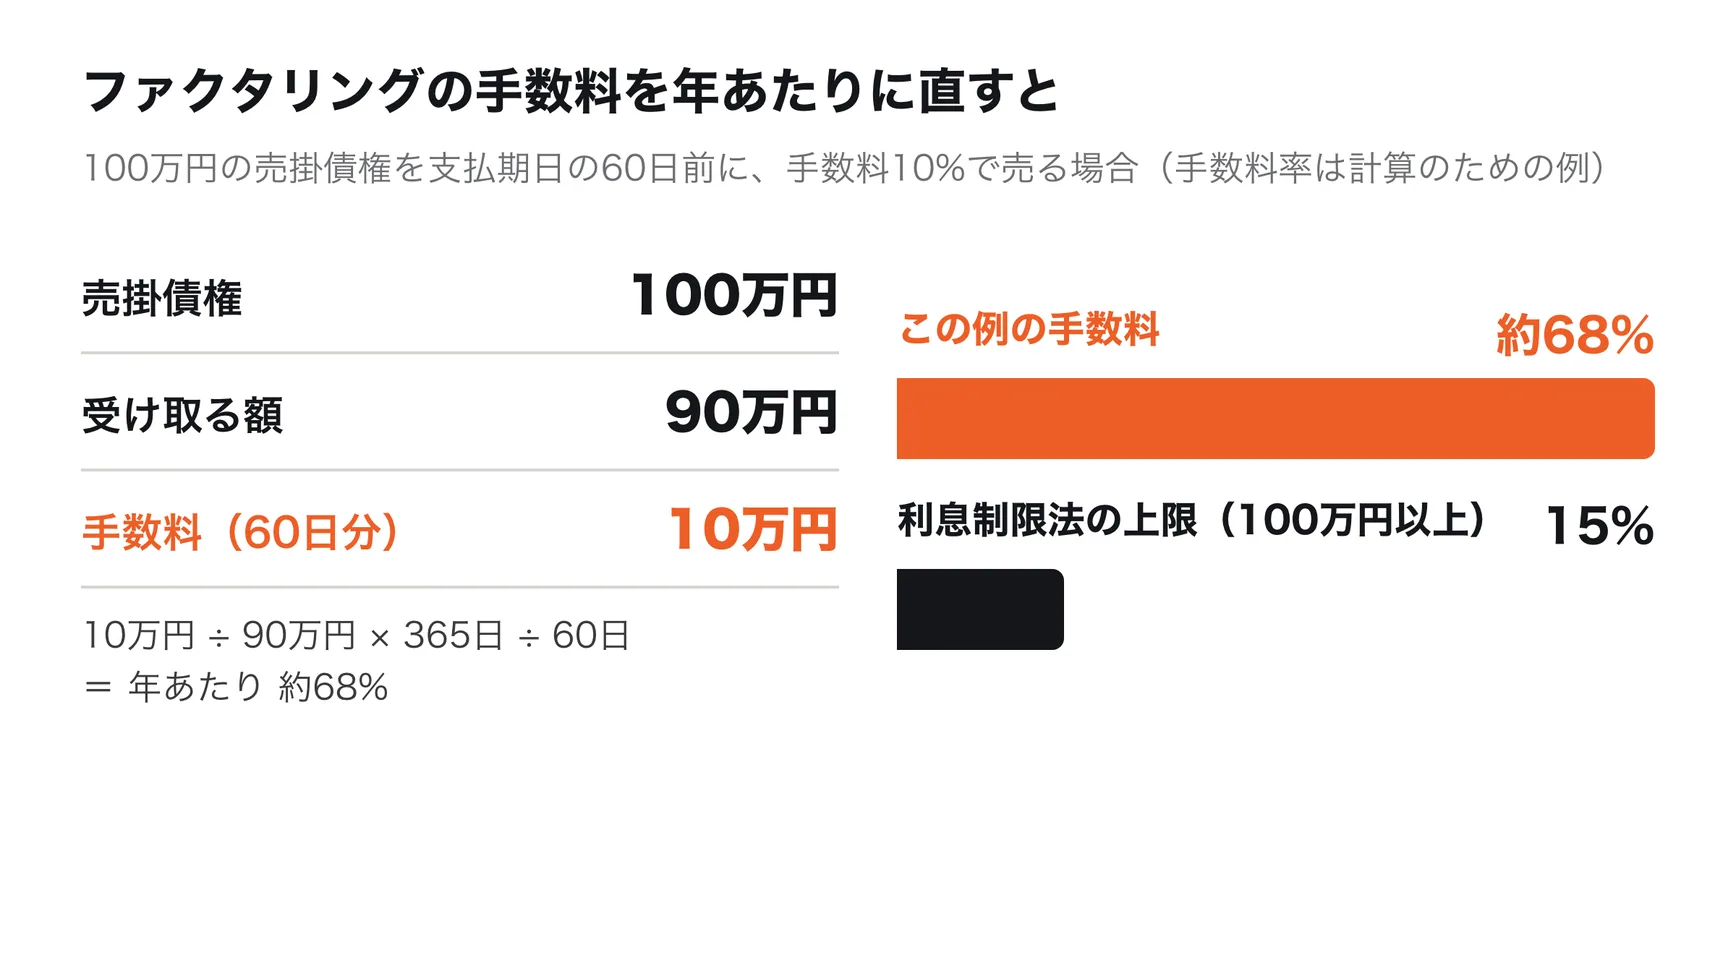
費用は手数料として差し引かれます。手数料は短い期間に対してかかるため、年あたりに直すと高くなりやすい点に注意が必要です。たとえば、100万円の売掛債権を支払期日の60日前に手数料10%で売ると、受け取るのは90万円です。この10万円の手数料を、90万円を60日間使う費用として年あたりに直すと、約68%になります(計算のための例で、実際の手数料は業者や条件によって違います)。
さらに金融庁は、ファクタリングを装った高金利の貸し付けを行うヤミ金融業者に注意するよう呼びかけています。次のような場合は、貸金業にあたるおそれがあるとしています。
- 買取代金が、債権額に比べて著しく低い
- 集金を売主が任されていて、集金できなかったときに売主が債権を買い戻すことになっている
- 集金できなかったときに、売主が自分のお金で業者に払わなければならない
契約書に「債権譲渡契約」と書かれていても、実態で判断されます。少しでも不安があれば、弁護士に相談します。
ABL(売掛債権や在庫を担保にした借り入れ)
ABL(流動資産担保融資)は、売掛債権や在庫(棚卸資産)を担保にして、金融機関から借りる方法です。不動産を持っていない会社でも、事業で回っている資産を担保にできます。
信用保証協会には、ABLを後押しする「流動資産担保融資保証制度(ABL保証)」があります。全国信用保証協会連合会によると、主な条件は次のとおりです。
| 項目 | 内容 |
|---|
| 保証限度額 | 2億円(金融機関からの借入限度額は2億5,000万円) |
| 保証割合 | 80%の部分保証 |
| 担保 | 売掛債権と棚卸資産(個別保証は売掛債権のみ) |
| 保証人 | 不要 |
| 保証料率 | 年0.68% |
ファクタリングと違って借り入れなので、金利は利息制限法の上限の中で決まります。売掛債権を担保にしたまま、取引先から支払いを受けて返していく形です。
設備を使う方法:リースとリースバック
機械や車両、パソコンなどの設備は、買わずにリースで使うと、はじめにまとまったお金を払わずに済みます。すでに持っている設備を、リース会社に売ったうえでリースで借りて使い続ける「セール・アンド・リースバック」なら、使いながら現金にできます。
どちらも、その後はリース料を払い続けます。リース料の合計が、設備を買う場合や借りて買う場合と比べてどれだけ多いかを確かめます。不動産でも同じ仕組みの取引があり、自社ビルを売って借りて使い続ける方法は「自社ビル売却の流れと注意点」で説明しています。
将来の売上を使う方法:RBF
RBF(レベニュー・ベースド・ファイナンス)は、資金を受け取る代わりに、将来の売上の一定の割合を、決められた総額に達するまで払っていく方法です。売上が多い月は多く、少ない月は少なく払うため、売上の波が大きい事業でも返済の負担が固定されにくいのが特徴です。株式を渡さないため、会社の持ち分も減りません。
一方で、払う総額は受け取った額より多くなり、その差が費用です。契約の形は提供する会社によって違うため、払う総額、払い終わるまでの見込みの期間、売上が大きく減ったときの扱いを、契約の前に確かめます。