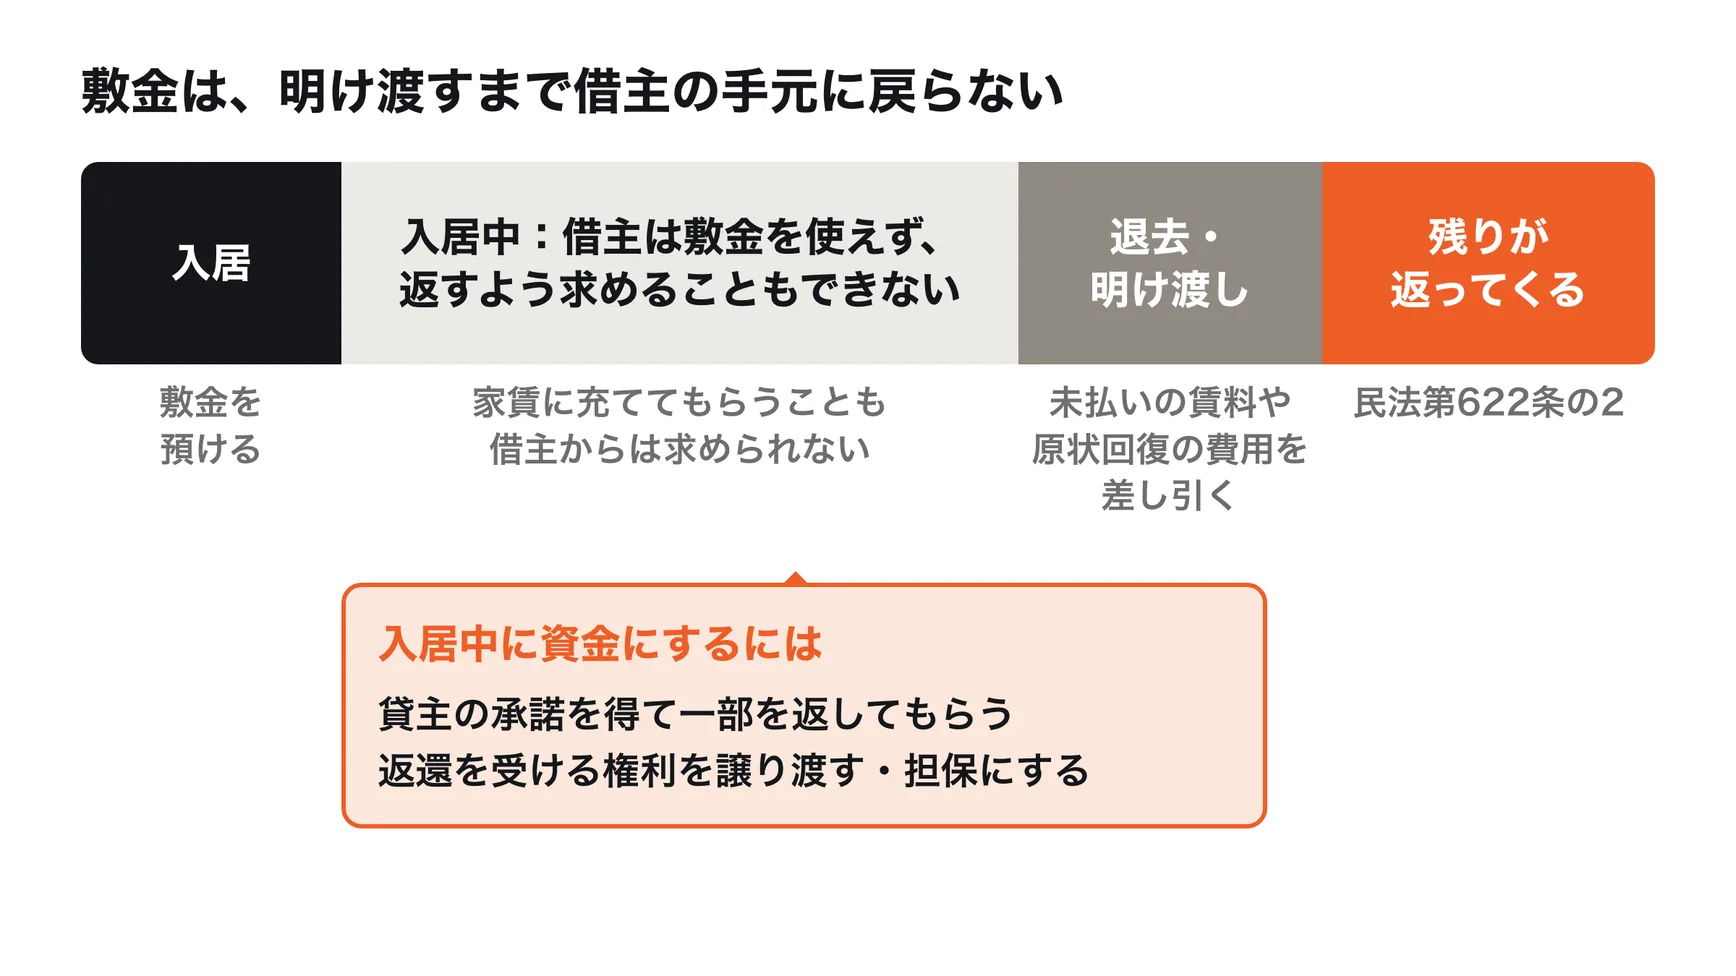
敷金は退去して明け渡すまで戻らない
返してもらえるのは「終了」と「明け渡し」のあと
民法は、貸主が敷金を返さなければならないときを、次の2つと定めています(第622条の2第1項)。
- 賃貸借が終了し、かつ、貸主が物件の返還を受けたとき
- 借主が適法に賃借権を譲り渡したとき
返す額は、預けた敷金から、未払いの賃料など借主が貸主に払うべき額を差し引いた残りです。つまり、契約が続いていて入居している間は、借主の側から敷金を返すよう求める権利はありません。
家賃に充ててもらうこともできない
資金が苦しいときに「預けている敷金から家賃を払ってほしい」と考えることがありますが、民法は、借主が貸主に対して、敷金を未払いの賃料などに充てるよう求めることはできないと定めています(第622条の2第2項)。敷金を未払いに充てるかどうかは、貸主が決めることです。
広いオフィスほど預けている額が大きい
当社が運営するオフィス検索サイト「Growth Office」に掲載中の東京都の空室区画では、敷金の月数の中央値は広さによって次のように違いました(2026年9月28日時点、敷金の月数がわかる区画のみ)。
| 広さ | 敷金の月数(中央値) |
|---|
| 10坪未満 | 2か月 |
| 10〜50坪 | 6か月 |
| 50〜100坪 | 10か月 |
| 100坪以上 | 12か月 |
10〜50坪は、10〜20坪、20〜30坪、30〜50坪のいずれも中央値が6か月でした。たとえば月額賃料60万円の区画を敷金6か月分で借りていれば360万円、月額賃料200万円の区画を敷金12か月分で借りていれば2,400万円を預けていることになります(賃料は計算のための例です)。
自社がいくら預けているかを確かめる
まず、自社が預けている敷金の額を確かめます。決算書の貸借対照表では、敷金は「差入保証金」や「敷金」として、固定資産(投資その他の資産)に載っています。拠点が複数ある会社では、物件ごとに賃貸借契約書で敷金の額と償却の有無を確かめ、一覧にしておくと、どの物件の敷金を資金にできるかを検討しやすくなります。
入居中の敷金を資金にする4つの方法
入居したまま敷金を資金にする方法は、主に次の4つです。
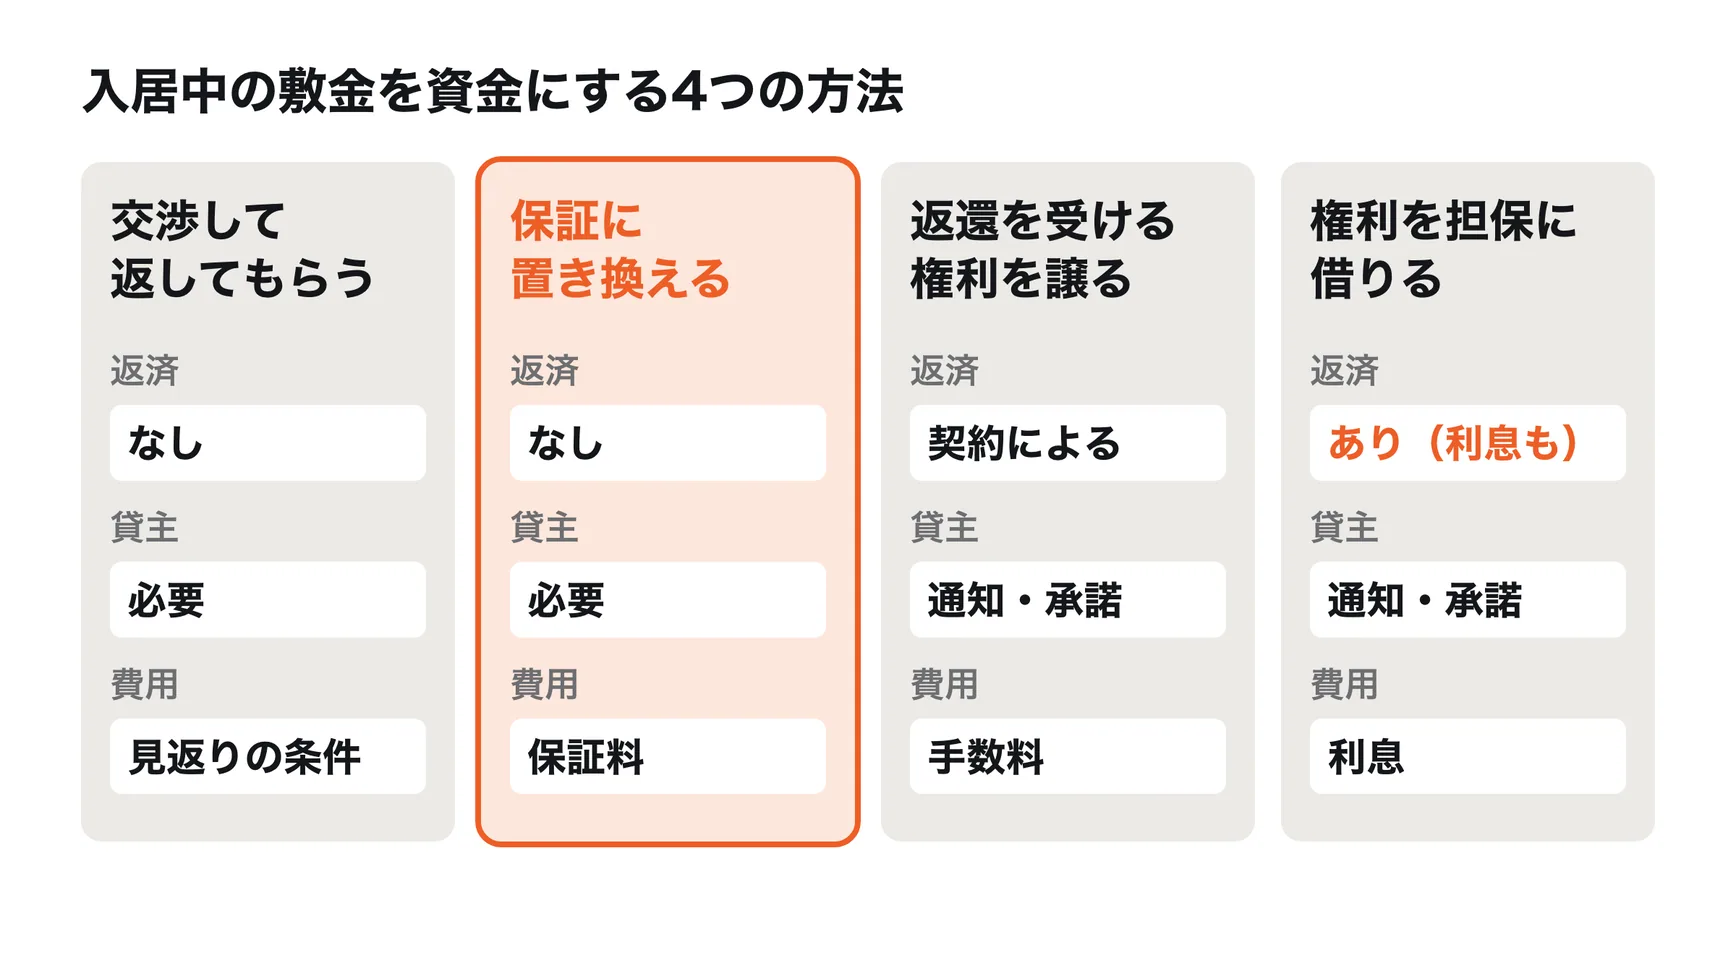
| 方法 | 返済 | 貸主の承諾 | 費用 |
|---|
| 交渉して返してもらう | なし | 必要 | 条件の見直しを求められることがある |
| 保証に置き換える | なし | 必要 | 保証料 |
| 返還を受ける権利を譲る | 契約による | 通知・承諾 | 手数料 |
| 権利を担保に借りる | あり | 通知・承諾 | 利息 |
1. 貸主と交渉して一部を返してもらう
敷金の額は、貸主と借主の契約で決めたものです。契約を変えることに貸主が合意すれば、入居中でも敷金の一部を返してもらえます。
ただし、敷金は貸主にとって、賃料の未払いや原状回復の費用に備える担保です。担保を減らすことになるため、何も見返りがなければ応じてもらうのは難しく、長く入居していて賃料を遅れずに払ってきた実績や、契約の更新の時期などが交渉の材料になります。賃料の見直しや契約期間の延長など、ほかの条件の変更を求められることもあります。
2. 敷金の代わりに保証を入れて返してもらう
貸主が敷金を減らしにくいのは、担保が減るからです。そこで、返してもらう敷金の代わりに、保証会社の保証を貸主に提供する方法があります。貸主は、賃料の未払いなどがあったときに保証会社から支払いを受けられるため、敷金を返しても担保が減りません。
借主は保証会社に保証料を払いますが、借り入れではないため返済や利息はありません。保証会社の審査と、貸主の承諾が必要です。保証料の会計処理は「家賃保証料の勘定科目と仕訳」で説明しています。
3. 敷金の返還を受ける権利を譲り渡す(流動化)
将来、退去したときに敷金の返還を受ける権利(敷金返還請求権)を、リース会社などに譲り渡して、先に現金を受け取る方法です。債権は原則として譲り渡すことができ(民法第466条第1項)、譲り渡す時点でまだ発生していない債権でもかまいません(第466条の6)。
譲り渡したことを貸主に主張するには、貸主への通知か、貸主の承諾が必要で、貸主以外の第三者に主張するには、確定日付のある証書による通知か承諾が必要です(第467条)。また、賃貸借契約で敷金返還請求権の譲渡を禁じていることがあります。禁じていても譲渡そのものは無効になりませんが、そのことを知っていた譲受人などに対しては、貸主は支払いを拒むことができます(第466条第2項・第3項)。このため実際には、貸主の承諾を得て進めることになります。
受け取れる額は、退去時に差し引かれる未払いの賃料や原状回復の費用、手数料を見込んで、預けた敷金より少なくなります。費用や、退去時に返還額が足りなかった場合の扱いは、会社や契約によって違います。資産流動化の考え方は「資産流動化とは」で説明しています。
4. 敷金の返還を受ける権利を担保にお金を借りる
敷金返還請求権に質権を設定して、金融機関から借りる方法です。債権も質権の対象にでき(民法第362条)、質権の設定を貸主などに主張するには、貸主への通知か、貸主の承諾が必要です(第364条)。
借り入れなので、返済と利息があります。また、担保としての価値は、預けた敷金から、退去時に差し引かれる額を見込んだ残りで評価されます。借りられる額や条件は、金融機関の判断によります。
選ぶときの考え方
返済のある方法と、ない方法を分けて考える
4つの方法のうち、権利を担保に借りる方法は借り入れなので、決算書では負債が増え、返済の予定を資金繰りに組み込む必要があります。交渉して返してもらう方法と、保証に置き換える方法は、預けている資産(差入保証金)が現金に戻るだけで、負債は増えません。
| 方法 | 決算書の変化 |
|---|
| 交渉・保証への置き換え | 差入保証金が減り、現金が増える |
| 権利を担保に借りる | 現金と借入金が両方増える |
方法ごとの仕訳の例
預けている敷金2,400万円のうち1,200万円を資金にした場合、方法ごとの仕訳は次のようになります(金額は計算のための例です。流動化の手数料や譲渡の条件は契約によって違います)。
| 方法 | 借方 | 貸方 |
|---|
| 交渉・保証への置き換え | 普通預金 1,200万円 | 差入保証金 1,200万円 |
| 権利を譲る(流動化) | 普通預金・譲渡の損失 | 差入保証金 |
| 権利を担保に借りる | 普通預金 1,200万円 | 借入金 1,200万円 |
保証に置き換えた場合は、このほかに保証料を費用として処理します。権利を担保に借りた場合は、差入保証金はそのまま残り、借入金と利息の支払いが加わります。
敷金の会計処理は「敷金の会計処理」で説明しています。
費用は「何年使うか」で比べる
保証料、手数料、利息はどれも、資金を使う期間が長いほど総額が変わります。退去の予定や契約の残りの期間、戻った資金を何に使うかをはっきりさせてから、それぞれの総額を並べて比べます。
比べるときは、1年あたりの費用を、資金にした額で割った割合にそろえると、借入の金利と同じ物差しで比べられます。たとえば、1,200万円を資金にして、1年あたりの費用が36万円なら3%です。一度だけかかる手数料は、使う予定の年数で割ってから足します。そのうえで、返済の有無や決算書への影響の違いもあわせて判断します。
貸主との関係を保つ
どの方法も、貸主の合意や承諾、少なくとも通知が必要です。貸主にとって担保が減らないこと、賃料の支払いに問題がないことを示せるかどうかが、話を進めるうえで大切になります。