資金繰り表とは:利益ではなく現金の動きを見る
損益計算書・キャッシュフロー計算書との違い
| 書類 | 見るもの | 時点 |
|---|
| 損益計算書 | 利益 | 過去 |
| キャッシュフロー計算書 | 現金の動き | 過去 |
| 資金繰り表 | 現金の動き | これから先 |
キャッシュフロー計算書も現金の動きを表しますが、過去の一定期間の流れをまとめたものです。資金繰り表は、これから先の現金の流れを見て、資金が足りなくならないようにするために作ります。
利益が出ていても現金が足りなくなる理由
利益と手元の現金は、次のような理由で一致しません。
- 売上の入金が遅れる:売上を計上しても、売掛金の入金は翌月末や60日後になる
- 仕入や外注費は先に払う:売上が増えるほど、入金前に払う額が増える
- 借入の返済は費用にならない:返済した元本は利益を減らさないが、現金は出ていく
- 設備や敷金への支払い:費用として少しずつ計上される、または資産になる支出でも、現金はまとめて出ていく
- 税金の支払い:決算のあとにまとめて払う
利益が出ているのに資金が足りなくなって倒産するのが、いわゆる黒字倒産です。
資金繰り表の構成
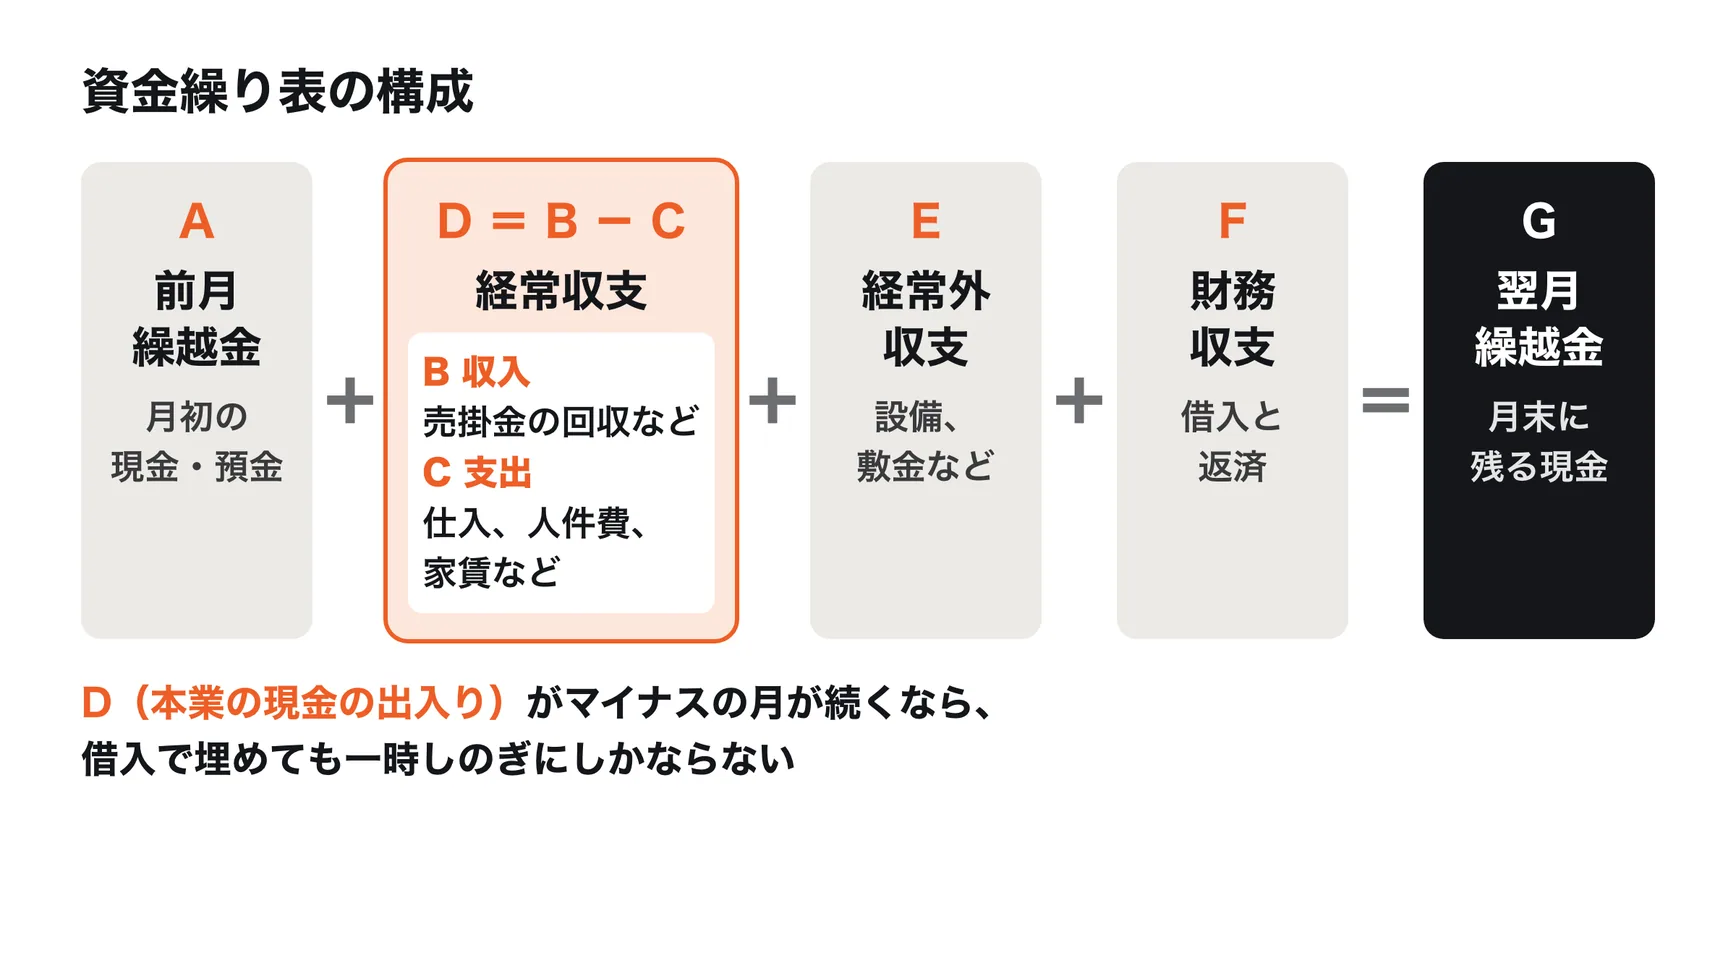
日本政策金融公庫の資金繰り表の書式は、次のような構成になっています。
| 区分 | 主な項目 |
|---|
| 前月繰越金(A) | 月初の現金・預金の残高 |
| 経常収入(B) | 現金売上、売掛金の回収、手形の入金・割引 |
| 経常支出(C) | 仕入、買掛金の支払い、外注費、人件費、諸経費 |
| 差引過不足(D) | B − C |
| 経常外収支(E) | 設備の売却、設備の購入など |
| 財務収支(F) | 借入、借入金の返済 |
| 翌月繰越金(G) | A + D + E + F |
大事なのは、本業の現金の出入り(経常収支)と、それ以外の出入り(経常外収支・財務収支)を分けて見ることです。経常収支がマイナスの月が続くなら、本業で現金が減っているということで、借入で埋めても一時しのぎにしかなりません。
作り方の手順
日本政策金融公庫の資金繰り表の記入例は、次の手順で書くよう説明しています。
- 売上高:直近1か月分の実績を書き、次の月からは、確定している分、過去の実績や季節による変動を考えて、予定の売上高を書く
- 前月繰越金:決算書や試算表、総勘定元帳を見て、期首の残高を書く
- 収入:前月の実績を書き、それ以降は、予定の売上に対して回収できる予定の額を月ごとに書く
- 支出:前月の実績を書き、それ以降は、予定の仕入や外注費などの支払い予定の額を月ごとに書く
- 経常外収支:設備の売却などの収入、設備の購入などの支出を月ごとに書く
- 財務収支:返済予定表などから、借入の予定と返済の予定を月ごとに書く。新しく借りる予定の分の返済も書く
- 算出根拠:売上高や収支の欄に書いた金額の根拠を書く
公庫の記入例を読む
日本政策金融公庫の記入例では、1月を実績、2月から4月を予定として、次のような数字が書かれています(記入例の数字のまま。単位の記載はありません)。
| 項目 | 1月 | 2月 | 3月 | 4月 |
|---|
| 差引過不足 | 621 | ▲1,825 | ▲8,859 | ▲7,742 |
| 経常外収支 | ▲20,000 | 0 | 0 | 0 |
| 財務収支 | ▲2,000 | 18,000 | ▲2,300 | ▲2,300 |
| 翌月繰越金 | 18,468 | 34,643 | 23,484 | 13,442 |
1月は、経常外の支出(設備の購入など)20,000で残高が大きく減っています。2月は、公庫と金融機関から合わせて20,000を借りる予定で、残高を持ち直します。しかし3月と4月は本業の差引過不足がマイナスで、4月末の残高は13,442まで減る見込みです。この表からは、借入で一時的に残高を戻しても、本業の収支を改善しなければ残高が減り続けることが読み取れます。
入金は「売上の月」ではなく「回収の月」に書く
いちばん間違えやすいのが、収入の欄です。4月に請求した売上でも、入金が翌月末なら、収入の欄には5月に書きます。取引先ごとの支払いの条件(締め日と支払日)を一覧にしておき、それにしたがって回収の月をずらして書きます。支出も同じで、仕入先への支払日にしたがって書きます。
残高は預金通帳と合わせる
前月繰越金は、実際の現金と預金の残高と一致させます。月が終わるたびに、予定の欄を実績に書き換え、通帳の残高と合っているかを確かめると、予定の立て方のくせ(入金を楽観的に見すぎている、など)もわかります。
Excelで作るときの組み方
資金繰り表は、表計算ソフトで作れます。組み方の一例は次のとおりです。
| 場所 | 入れるもの |
|---|
| 1列目 | 項目(前月繰越金、収入の内訳、支出の内訳、財務収支、翌月繰越金) |
| 2列目から | 月ごとの列(実績の月と予定の月を色などで分ける) |
| 収入計・支出計の行 | 内訳の合計(SUM) |
| 差引過不足の行 | 収入計 − 支出計 |
| 翌月繰越金の行 | 前月繰越金 + 差引過不足 + 経常外収支 + 財務収支 |
| 次の月の前月繰越金 | 前の月の翌月繰越金を参照する |
数式でつないでおけば、ある月の入金の予定を変えるだけで、それ以降の月末残高がすべて自動で変わります。「入金が1か月遅れたら」「借入を2か月早めたら」といった場合を、その場で試せるようになります。
売上の予定は、慎重な見込みも作る
予定の欄でいちばん難しいのが、売上の見込みです。確定している受注、過去の実績、季節による変動をもとに標準の見込みを作り、あわせて「売上が1割少ない場合」の表も作っておくと、厳しい場合にいつ資金が足りなくなるかがわかります。資金繰りを判断するときは、楽観的な見込みではなく、慎重な見込みの表を基準にします。
見落としやすい支出
毎月決まって出ていく支出は書き忘れにくい一方、年に数回だけの支出は漏れやすくなります。次のようなものを、該当する月に入れておきます。
| 支出 | 入れる月 |
|---|
| 賞与 | 支給する月 |
| 法人税・消費税(中間・確定) | 納付する月 |
| 賃料の更新料・保険の年払い | 払う月 |
| 設備の更新・修繕 | 予定している月 |
| 借入の返済 | 返済予定表の月 |
| 移転・出店の敷金や工事 | 契約・工事の月 |
週ごと・日ごとの資金繰り表
月ごとの資金繰り表では、月末の残高は足りていても、月の途中で一時的に足りなくなることがあります。たとえば、売上の入金が月末で、給与の支払いが25日、仕入先への支払いが20日という会社では、20日から月末までの間に残高がいちばん少なくなります。
月末の残高に余裕がない月や、大きな支払いが月の前半に集中する月は、週ごと、または日ごとに入金と支払いを並べた表(日繰り表)を作り、月の途中の残高も確かめます。
オフィスの移転を例に作ってみる
オフィスや店舗を借りている会社では、家賃や敷金が資金繰りに大きく影響します。特に移転や出店の月は、新しい物件の敷金などがまとめて出ていきます。
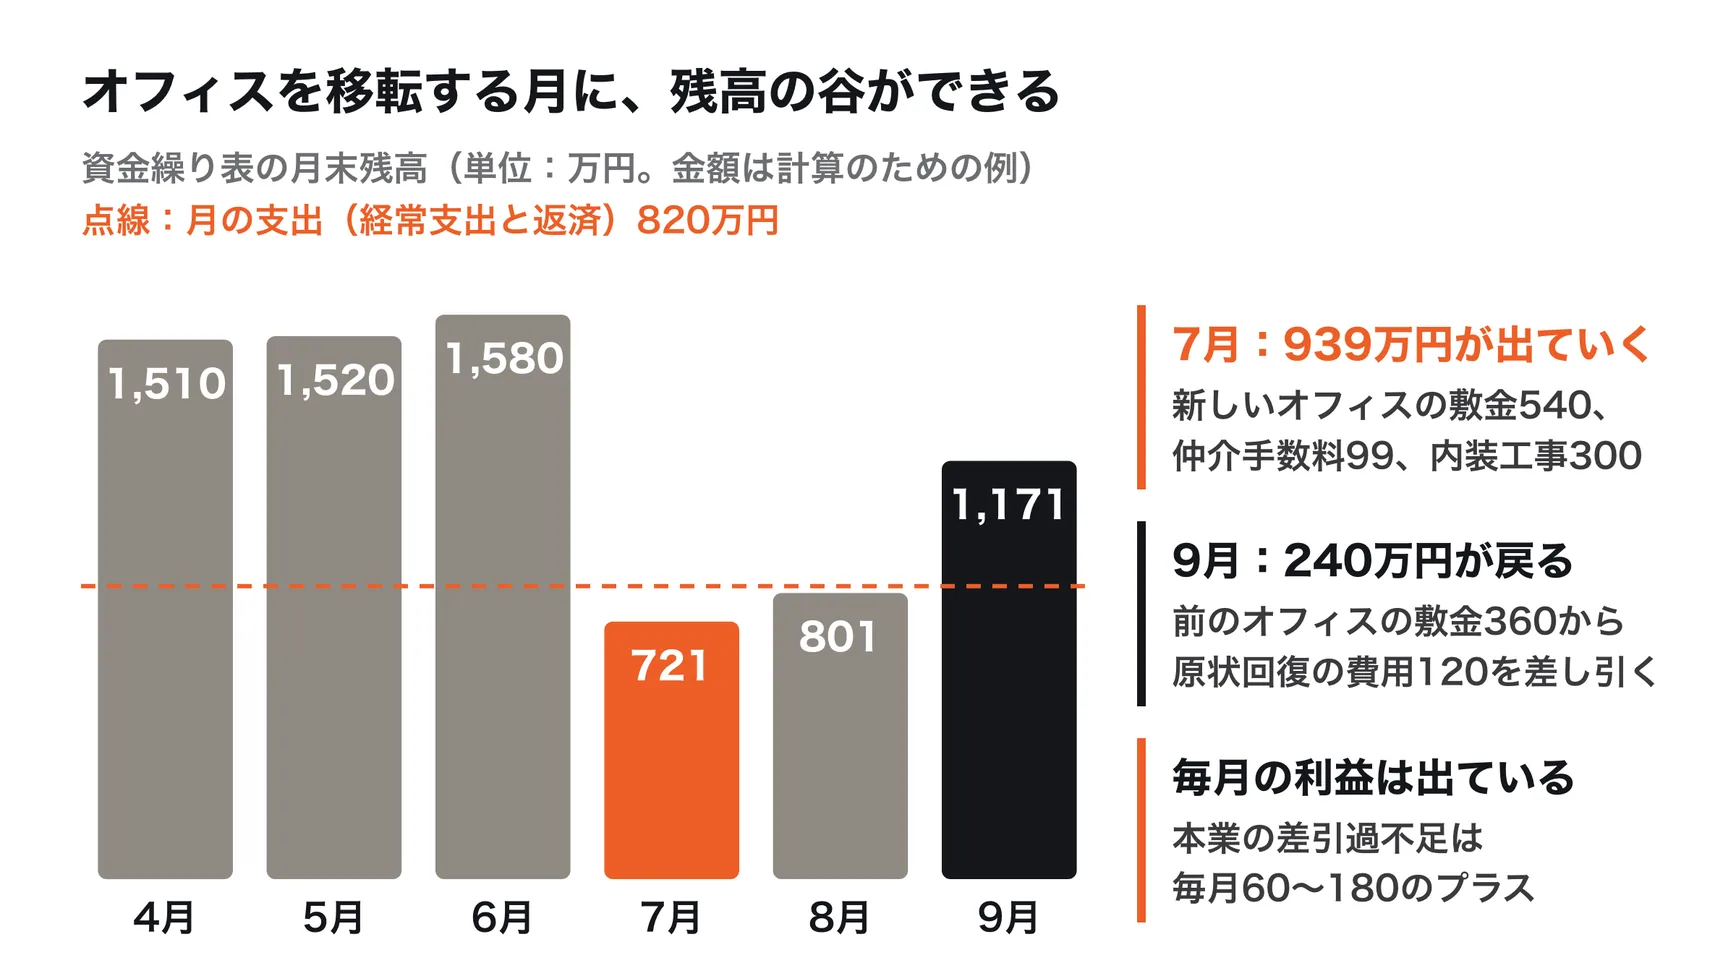
次の例は、7月に新しいオフィスへ移転する会社の資金繰りを、6か月分まとめたものです(単位:万円。金額は計算のための例です)。
- 売上の入金(売掛金の回収):月800万〜950万円
- 経常支出:人件費、外注費、家賃、諸経費で月740万円。移転後は家賃が60万円から90万円に上がり、月770万円
- 7月の経常外支出:新しいオフィスの敷金540万円(賃料6か月分)、仲介手数料99万円、内装工事300万円の計939万円
- 9月の経常外収入:前のオフィスの敷金360万円から原状回復の費用120万円を差し引いた240万円が戻る
- 財務収支:借入金の返済が毎月50万円
| 月 | 経常 | 経常外 | 財務 | 月末残高 |
|---|
| 4月 | 60 | 0 | ▲50 | 1,510 |
| 5月 | 60 | 0 | ▲50 | 1,520 |
| 6月 | 110 | 0 | ▲50 | 1,580 |
| 7月 | 130 | ▲939 | ▲50 | 721 |
| 8月 | 130 | 0 | ▲50 | 801 |
| 9月 | 180 | 240 | ▲50 | 1,171 |
(4月の前月繰越金は1,500万円。経常は差引過不足)
敷金は「経常外支出」に分けて書く
敷金は、退去するときに戻る前提のお金なので費用にはなりませんが、預けた時点で現金は出ていきます。家賃のような毎月の支出と混ぜず、経常外支出に分けて書くと、移転や出店による一時的な出費と、本業の収支とを分けて見られます。前のオフィスの敷金が戻る時期は、明け渡したあとです。戻る額からは原状回復の費用などが差し引かれるため、控えめに見積もって書きます。敷金が戻る時期は「オフィス移転時の敷金はいつ返ってくるの?」で説明しています。
表にすると、谷の深さと時期が見える
この例では、利益は毎月出ていますが、7月の月末残高は721万円まで下がり、月の支出(経常支出と返済で820万円)を下回ります。このタイミングで売上の入金が1社でも遅れれば、支払いが苦しくなります。資金繰り表を作っておけば、この谷を移転の前から見つけて、借入の時期や額、移転の時期、支払い条件を前もって考えられます。
仮に、新しいオフィスの敷金を半分の270万円にできれば、7月の月末残高は270万円多い991万円になります。