店舗の売上は、何にいくら使われているか
中小企業実態基本調査は、中小企業の売上高と費用を業種ごとに集計した国の統計です(e-Stat で2026年6月29日に公開)。法人の決算を業種ごとに合計し、売上高に対する割合を出すと、次のとおりでした。小売業の行は、無店舗小売業(通信販売など)を含む小売業全体の値で、「うち」の2行はその内訳です。
| 業種 | 仕入・材料 | 人件費 | 地代家賃 | 営業利益 |
|---|
| 小売業 | 66.3% | 12.7% | 1.9% | 1.7% |
| うち織物・衣服・身の回り品小売業 | 50.3% | 15.8% | 5.4% | 1.6% |
| うち飲食料品小売業 | 67.9% | 12.0% | 1.4% | 1.4% |
| 飲食店 | 32.2% | 29.6% | 5.7% | 2.0% |
| 洗濯・理容・美容・浴場業 | 16.2% | 35.7% | 5.9% | 2.3% |
企業数は、小売業238,470社(うち織物・衣服・身の回り品小売業21,053社、飲食料品小売業54,453社)、飲食店73,359社、洗濯・理容・美容・浴場業35,031社で、標本から全体を推計した値です。仕入・材料は売上原価のうち商品仕入原価・材料費、人件費は売上原価の労務費と販売費及び一般管理費の人件費の合計、地代家賃は売上原価と販売費及び一般管理費に計上された地代家賃の合計です。
表に出ていない残り(飲食店で売上の30.4%、洗濯・理容・美容・浴場業で39.9%)には、広告宣伝費、減価償却費、外注費、租税公課のほか、水道光熱費、消耗品費、支払手数料などが入ります。この調査は水道光熱費や支払手数料を個別には集計していません。個別にわかる費目では、広告宣伝費が飲食店で1.2%、洗濯・理容・美容・浴場業で2.0%、減価償却費が飲食店で2.5%、洗濯・理容・美容・浴場業で3.1%、売上原価の外注費が洗濯・理容・美容・浴場業で4.1%でした。残りの割合は端数を丸める前の値から出しているため、表の数字から引き算した値と0.1ポイント違うことがあります。
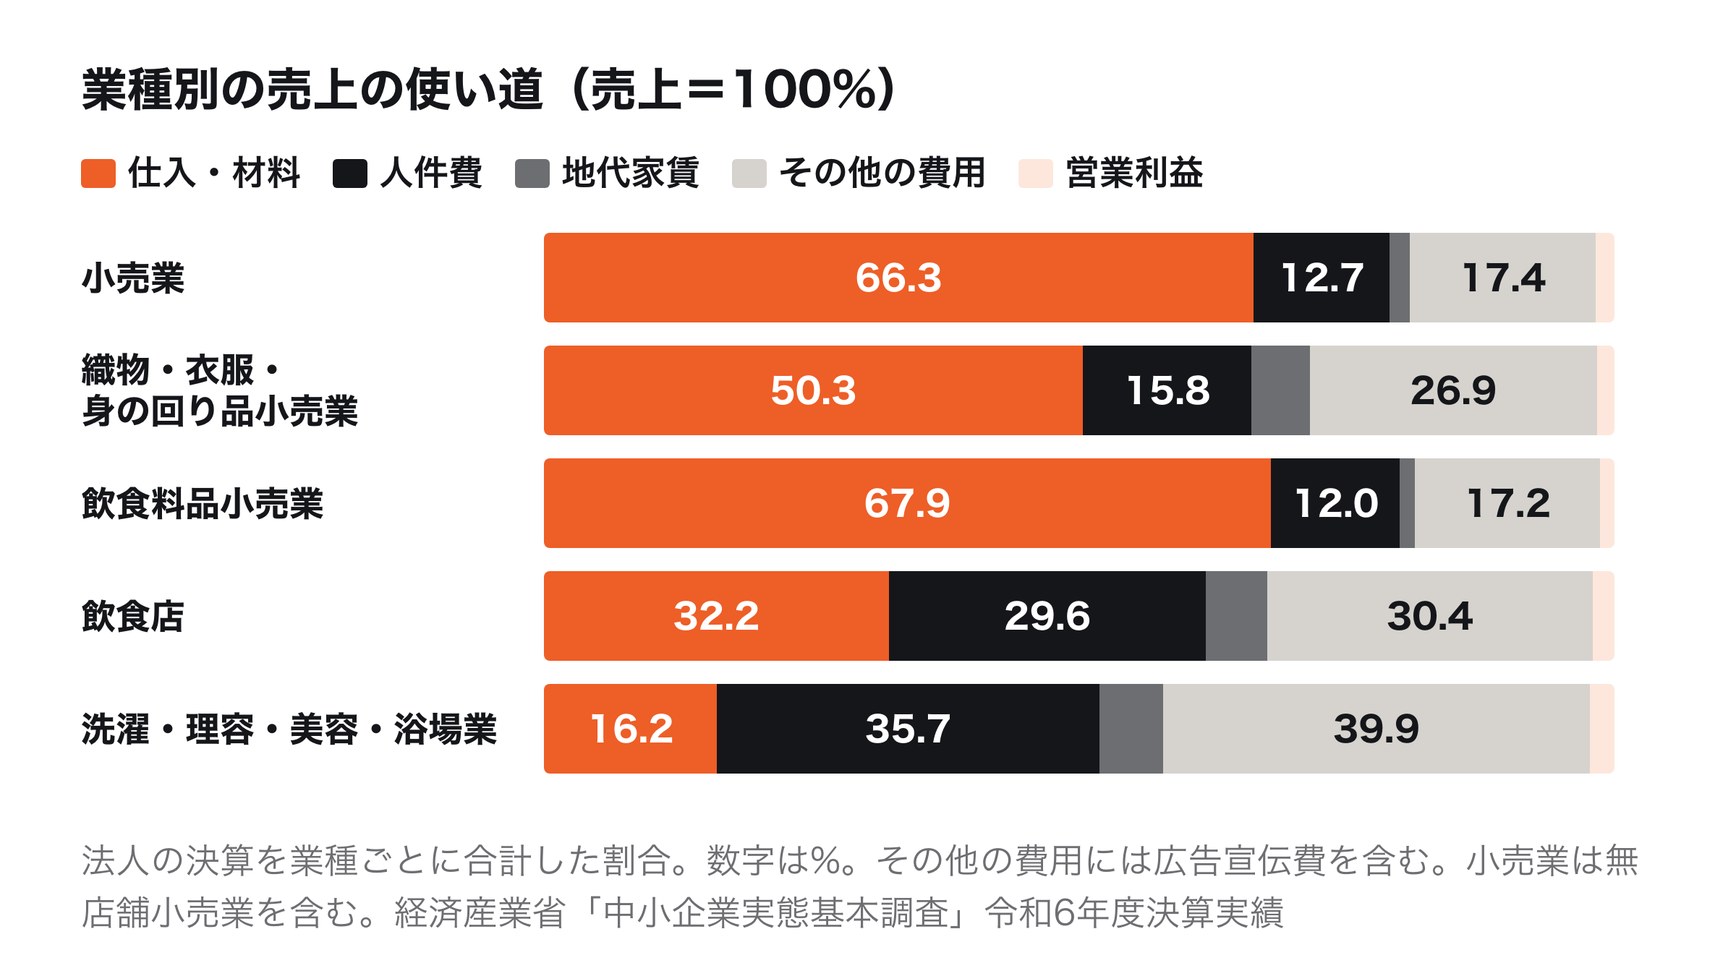
同じ小売でも、織物・衣服・身の回り品小売業は仕入の割合が50.3%と小さい一方で、地代家賃が5.4%、広告宣伝費が3.7%と、小売業全体(1.9%、1.2%)より高くなっています。表の中では飲食料品小売業の仕入が67.9%と最も大きく、地代家賃は1.4%、広告宣伝費は0.4%にとどまります。飲食店は材料費と人件費を合わせて売上の約62%で、この2つを一緒に管理するのが、後で説明するFLコストの考え方です。
数字を読むときは、次の2点に注意します。
- 業種ごとに法人の決算を合計してから割った値で、1社ずつの比率の平均ではない。売上の大きい企業ほど結果に強く効く
- 自社の建物で営業する企業も含むため、店を借りている会社だけで見ると、地代家賃の割合はもっと高くなる
費用の1%が、営業利益にどれだけ効くか
営業利益率が低いほど、費用の削減は利益に大きく効きます。上の表の営業利益率をもとに、費用を売上高の1%分だけ減らした場合を計算すると、次のとおりです。
| 業種 | 営業利益率 | 1%減らした後 | 営業利益の増え方 | 同じ利益に要る売上の増加 |
|---|
| 小売業 | 1.7% | 2.7% | 約1.6倍 | 約3.0% |
| 飲食店 | 2.0% | 3.0% | 約1.5倍 | 約1.5% |
| 洗濯・理容・美容・浴場業 | 2.3% | 3.3% | 約1.4倍 | 約1.2% |
右端の列は、売上が増えたときに増える費用を仕入・材料だけとした場合の計算です(売上の増加 ×(1 − 仕入・材料の割合)= 売上の1%)。小売業は仕入の割合が大きいため、売上を約3%増やして、ようやく費用を1%減らしたのと同じ利益になります。人件費や光熱費も売上とともに増えるなら、必要な売上の増加はさらに大きくなります。
例の店で、損益分岐点の売上を計算する
損益分岐点の売上は、固定費 ÷(1 − 変動費の割合)で求めます。固定費は売上が増減しても変わらない費用、変動費は売上に比例して増える費用です。ここからは、月商500万円の飲食店を例にします。原価率35.0%と人件費率32.9%は、後で示す日本政策金融公庫の調査の一般飲食店の全社の平均で、家賃は売上の10%と置きました(計算のための例)。
| 項目 | 1か月 | 売上に対する割合 |
|---|
| 売上 | 500.0万円 | 100% |
| 材料費(原価) | 175.0万円 | 35.0% |
| 人件費 | 164.5万円 | 32.9% |
| 家賃 | 50.0万円 | 10.0% |
| その他の経費 | 100.0万円 | 20.0% |
| 営業利益 | 10.5万円 | 2.1% |
人件費は、シフトを組んだ後は売上の増減で大きく変わらないため、この例では固定費に入れ、変動費は材料費だけとします。固定費は、人件費・家賃・その他の経費の合計314.5万円です。
| 見直し | 固定費 | 変動費の割合 | 損益分岐点の売上 |
|---|
| 見直す前 | 314.5万円 | 35.0% | 約483.8万円 |
| 固定費を月10万円減らす | 304.5万円 | 35.0% | 約468.5万円 |
| 原価率を32.2%に下げる | 314.5万円 | 32.2% | 約463.9万円 |
固定費を月10万円減らすと、損益分岐点の売上は約15万円下がります。原価率を2.8ポイント下げた場合は、約20万円下がります。損益分岐点が下がるほど、売上が落ちた月でも赤字になりにくくなります。
飲食店のFLコストは、何%が目安か
飲食店では、材料費(Food)と人件費(Labor)の合計を「FLコスト」、売上に対する割合を「FL比率」と呼びます。飲食業界では「FL比率は60%以下」を目安とする説明がよく見られます。実際の決算の数字を業態ごとの平均で見ると、60%を下回るのは一部の業態だけです。
日本政策金融公庫の「小企業の経営指標調査」(2025年度調査、2026年8月公表)は、公庫(国民生活事業)が融資した、従業者50人未満の法人の決算を業種ごとに集計したものです。従業者には、代表者と常勤の役員、3か月以上続けて雇っているパート・アルバイトを含みます。平均は1社ずつの比率の平均で、税引前当期純利益と自己資本がともにプラスの企業(以下、黒字の企業)だけの平均も載っています。全社の平均と黒字の企業の平均を並べると、次のとおりでした(矢印の左が全社の平均、右が黒字の企業の平均)。
| 業態(社数/うち黒字の企業) | 原価率 | 人件費率 | FL比率 |
|---|
| 一般飲食店(464/166) | 35.0% → 32.2% | 32.9% → 31.5% | 67.9% → 63.7% |
| 中華料理店(109/47) | 35.0% → 34.5% | 33.6% → 32.5% | 68.6% → 67.0% |
| 西洋料理店(66/23) | 34.0% → 31.3% | 32.2% → 32.3% | 66.2% → 63.6% |
| 日本料理店(74/18) | 38.0% → 37.8% | 31.5% → 29.3% | 69.5% → 67.1% |
| 酒場,ビヤホール(212/74) | 32.2% → 30.6% | 32.2% → 30.0% | 64.4% → 60.6% |
| 喫茶店(35/20) | 28.1% → 24.6% | 29.8% → 30.9% | 57.9% → 55.5% |
一般飲食店は、食堂,レストラン(日本料理店・西洋料理店・中華料理店など)や喫茶店などを含む区分で、表の中華料理店・西洋料理店・日本料理店・喫茶店はその内訳です。酒場,ビヤホールは、遊興飲食店の内訳です。原価率は、100%から売上高総利益率を引いた値で、材料費のほか、売上原価に入れている費用を含むことがあります。人件費率は、販売費及び一般管理費の人件費と売上原価の労務費を合わせた割合で、役員報酬なども含みます。売上原価に労務費を入れている企業では、その分が両方に入るため、FL比率は2つの平均を足した目安として見ます。
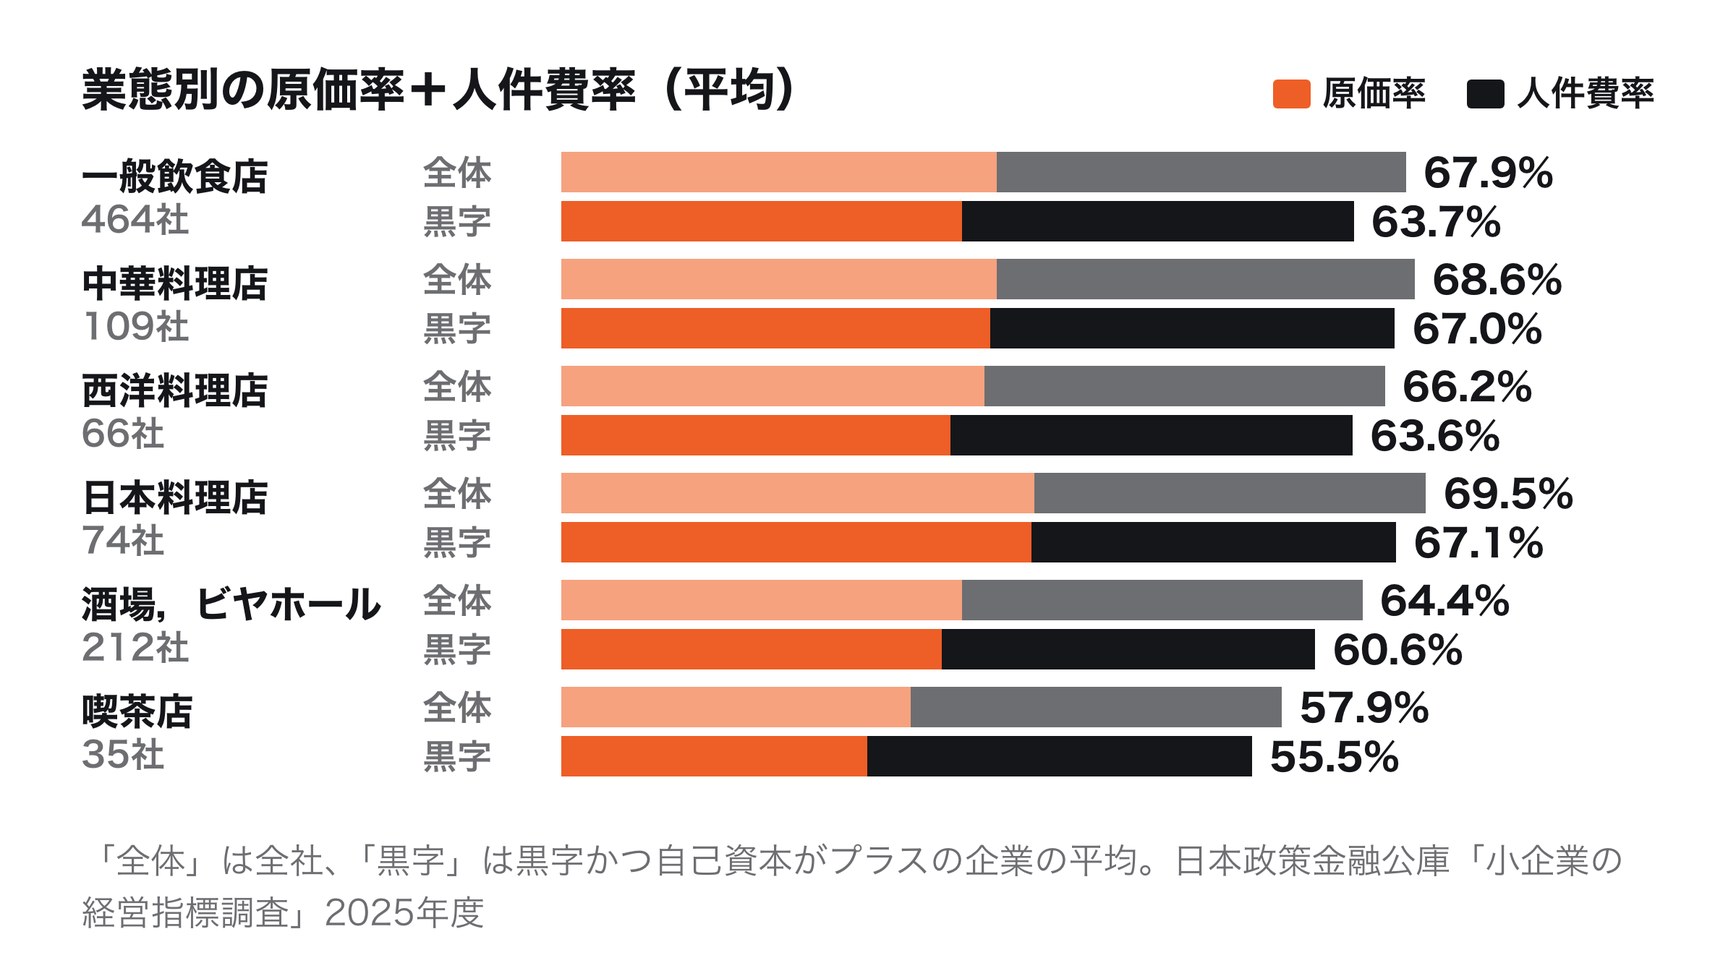
表の6つの業態では、どれも黒字の企業のFL比率が全社の平均より低くなっています。ただし、差がどちらに大きく出るかは業態で違います。一般飲食店・西洋料理店・喫茶店では原価率の差のほうが大きく、中華料理店・日本料理店・酒場,ビヤホールでは人件費率の差のほうが大きくなっています。西洋料理店の人件費率は全社と黒字の企業でほぼ同じで、喫茶店は黒字の企業のほうが高めです。原価率の差は、仕入や仕込みの管理だけでなく、売価の決め方でも生まれます。同じ調査のバー,キャバレー,ナイトクラブ(73社)のように、黒字の企業のFL比率のほうが高い業態もあります。
「60%以下」と比べると、黒字の企業の平均で60%を下回ったのは、表の6業態では喫茶店(55.5%)だけでした。酒場,ビヤホールは60.6%、一般飲食店は63.7%です。
家賃(Rent)を足した「FLR比率」で見ることもあります。中小企業実態基本調査の法人の飲食店の合計では、材料費32.2%、人件費29.6%、地代家賃5.7%で、FL比率は61.8%、FLR比率は67.5%でした。公庫の平均より低く出るのは、主に費目の数え方の違いです。公庫の原価率は売上原価全体なので、同じ数え方で中小企業実態基本調査の飲食店を見ると、売上原価36.6%と人件費29.6%を足して約66%になり、公庫の平均(67.9%)に近づきます。公庫の数字と自店を比べるときは、原価は売上原価全体、人件費は役員報酬も含めて出します。
公庫の調査で、一般飲食店の売上高営業利益率は、全社の平均が−2.2%、黒字の企業の平均が4.3%、全社の中央値が−0.4%でした。中小企業実態基本調査の飲食店の2.0%と符号まで違うのは、集計の対象・時期・方法が違うためです(公庫の融資先の小さな法人の1社ずつの平均か、中小企業全体の合計か)。損益分岐点比率(損益分岐点の売上高が実際の売上高の何%か)の中央値は101.3%で、中央にあたる店は、売上が損益分岐点にわずかに届いていません。
例の店で、FL比率の差を金額にする
例の店(原価率35.0%、人件費率32.9%)が、一般飲食店の黒字の企業の平均(原価率32.2%、人件費率31.5%)になった場合を計算します。人件費は、時給を変えずに、売上の少ない時間帯の勤務時間を減らして下げる想定です。
| 費目 | いまの店 | 黒字の企業の平均の場合 | 差(1か月) |
|---|
| 材料費(原価) | 175.0万円 | 161.0万円 | 14.0万円 |
| 人件費 | 164.5万円 | 157.5万円 | 7.0万円 |
| 合計(FLコスト) | 339.5万円 | 318.5万円 | 21.0万円 |
1か月で21.0万円、1年で252万円の差です。売上を増やして同じだけ営業利益を増やすなら、増える費用を材料費だけとしても、売上を約32万円(月商の6.5%)増やす必要があります(21.0万円 ÷(1 − 0.35))。
人件費率は、人件費を減らさなくても、売上が増えれば下がります。人件費164.5万円のまま人件費率を31.5%にするには、売上を約522万円(4.4%増)にする必要があります。人件費の見直しは、勤務時間を減らす方向と、同じ人数で売上を増やす方向の両方から考えます。
仕入と材料の原価を見直す
業種の合計で見ると、小売業でも飲食店でも、最も大きい費目は仕入と材料です。見直しは、数字の取り方から始めます。
原価率は棚卸をして月ごとに出す
原価率は、その月に使った分の仕入・材料を売上で割って出します。
- その月の原価 = 月初の在庫 + その月の仕入 − 月末の在庫
- 原価率 = その月の原価 ÷ その月の売上
月末の在庫を数えずに仕入額だけで割ると、仕入の多かった月は原価率が高く、少なかった月は低く出て、変化の理由が読めなくなります。飲食店では、レシピから計算した「理論の原価率」と、棚卸から出した「実際の原価率」の差が、廃棄、仕込み過ぎ、盛り付けのばらつきなどのロスの大きさです。
値入率と実際の粗利率の差(小売店)
小売店では、仕入れたときに見込んだ利益(値入)と、売り切った後に実際に残った利益(粗利)が一致しません。値引き、売れ残りの処分、破損、棚卸で見つかる差が、その間で利益を削るからです。
たとえば、原価700円の商品を売価1,000円で100個仕入れた(値入率30%)とします。80個を定価で売り、残り20個を2割引の800円で売り切ると、売上は96,000円(80,000円+16,000円)、粗利は26,000円で、実際の粗利率は27.1%です。見込みの30%との差の2.9ポイントは、値引きで失った分です。値引きや処分の額を商品ごと・月ごとに記録し、発注量と売り場の位置のどちらが原因かを見ます。値引きを始める時期と幅を商品ごとに決めておくと、担当者によるばらつきも減らせます。
粗利の額と販売数で商品を並べ直す
原価率の高い商品を外せば利益が増えるとは限りません。原価率が高くても、粗利の額(売価 − 原価)が大きく、よく売れる商品は、店の利益の柱です。商品ごとに「粗利の額 × 販売数」で並べ、上位の商品は品切れや品質の低下を防ぎ、下位の商品は売価・量・仕入先を見直すか、外すかを決めます。
仕入先と発注の単位を見直す
- 同じ品目を複数の仕入先から買っていないか、単価と最低発注量・配送料を一覧にして比べる
- 配送の回数を減らして1回の量をまとめると、配送料が下がる場合がある(在庫と鮮度の負担とあわせて判断する)
- 値上げの通知を受けたら、代わりの品目・規格、発注量、支払の条件まで含めて相談する
仕入の値上がりを、どこまで売価に反映するか
仕入の値上がりを売価に反映しないままだと、原価率が上がり、粗利の額が減ります。どこまで上げるかは、守りたいのが粗利の額か、原価率かで変わります。売価1,000円、原価350円(原価率35%)の品目で、原価が10%上がって385円になった場合を計算します。
| 売価の決め方 | 売価 | 粗利の額 | 原価率 |
|---|
| 売価を据え置く | 1,000円 | 615円 | 38.5% |
| 粗利の額(650円)を保つ | 1,035円 | 650円 | 37.2% |
| 原価率を35%に戻す | 1,100円 | 715円 | 35.0% |
粗利の額を保つだけなら、値上げは3.5%で足ります。原価率を元の35%に戻そうとすると、10%の値上げが必要です。値上げで客数が減るおそれがある品目は、粗利の額を保つ水準を下限に考え、量や付け合わせ、仕様の見直しと組み合わせます。全品目を一律に上げるより、粗利の額の小さい品目から順に見直すほうが、客数への影響を見ながら進められます。
人件費は時間帯ごとの人時売上高で見る
公庫の調査の人件費は、役員報酬、退職金、福利厚生費を含めた額です。自店の数字と比べるときも、同じ範囲で人件費を集めます。
令和8年度の地域別最低賃金は、各地の審議会が答申した改定額が全国加重平均で1,177円(前年度から56円の引上げ)です。発効日(予定)は都道府県ごとに2026年10月1日から12月2日までで、東京都1,280円、神奈川県1,279円、大阪府1,231円、愛知県1,195円などは10月1日です(厚生労働省)。東京都は前年度から54円の引上げで、最低賃金で働く人の勤務が合わせて月800時間の店なら、その時給を上げるだけで、人件費が月4.3万円(年約52万円)増えます。
最低賃金を下回る時給にはできないため、時給の水準ではなく、働く時間の使い方と、1人が生む売上で人件費を見ます。物差しにするのは「人時売上高」です。売上を、従業員が働いた時間の合計(社員・パート・アルバイトのほか、店に出た役員も含む)で割って出します。
例の店で、働いた時間の合計が月1,250時間なら、人時売上高は4,000円、1時間当たりの人件費は1,316円(164.5万円 ÷ 1,250時間)です。人件費率を黒字の企業の平均の31.5%にするには、人時売上高を約4,180円(1,316円 ÷ 31.5%)に上げるか、売上を変えずに働く時間を月約53時間(7.0万円 ÷ 1,316円)減らす必要があります。月25日営業なら、1日約2時間です。1,316円は役員報酬なども含めた1時間当たりの人件費なので、減らすのが主にパート・アルバイトの時間なら、その時給で割ります(時給1,280円なら約55時間)。
- 1日を時間帯で区切り、時間帯ごとの売上と働いた時間から人時売上高を出し、低い時間帯からシフトの人数を見直す
- 仕込み、清掃、発注、締め作業を、客の少ない時間に寄せる
- 注文と会計の作業を減らす。券売機、セルフオーダー、セルフレジ、キャッシュレス決済は、接客の時間を空ける
- 新しく入った人が一人前になるまでの時間を短くする。作業の手順書と写真を用意する
券売機やセルフオーダーなどの機器には、国の補助金と助成金が使えます。厚生労働省の「業務改善助成金」は、中小企業・小規模事業者で、事業場内で最も低い賃金が令和8年度の地域別最低賃金を下回っている事業者が、その賃金を50円以上引き上げ、あわせて生産性を上げる設備を入れると、費用の一部が助成される制度です。令和8年度の申請期間は、都道府県の地域別最低賃金の発効日の前日か、11月30日の早いほうまでで、発効日(予定)が10月1日の東京都・神奈川県・大阪府・愛知県などは9月30日で締め切られています。カタログに登録された省力化の機器を入れるときの「中小企業省力化投資補助金」(カタログ注文型)は、受付が2027年3月末ごろまで延長されています。飲食店で使える制度と締め切りは「飲食店が使える補助金・助成金」でまとめています。
3つの業態の、1人当たりの売上高と人件費
公庫の調査で、社数の多い3つの業態について、従業者1人当たりの売上高と人件費を、全社の平均と黒字の企業の平均で並べます(矢印の左が全社の平均、右が黒字の企業の平均)。
| 業態(社数) | 1人当たり売上高 | 1人当たり人件費 | 人件費率 |
|---|
| 一般飲食店(464) | 805万円 → 892万円 | 244万円 → 268万円 | 32.9% → 31.5% |
| 酒場,ビヤホール(212) | 793万円 → 958万円 | 234万円 → 268万円 | 32.2% → 30.0% |
| 美容業(555) | 1,113万円 → 1,318万円 | 360万円 → 382万円 | 41.9% → 38.4% |
この3つの業態では、黒字の企業は、1人当たりの売上高も人件費も全社の平均より高くなっています。黒字の企業の人件費率の低さは、1人当たりの人件費の低さでは説明できません。ここでの人件費は役員報酬を含み、従業者はパート・アルバイトも1人と数えた値なので、給与の水準そのものとは違います。また、人件費率は1社ずつの比率の平均で、表の1人当たり人件費を1人当たり売上高で割った値とは一致しません。
業態によって傾向は違います。喫茶店では、黒字の企業の1人当たり売上高(734万円)が全社の平均(833万円)を下回り、社数の少ない理容業(39社、うち黒字の企業10社)では、黒字の企業の1人当たり人件費(285万円)が全社の平均(322万円)より低くなっています。
理容・美容は、1人当たりと椅子1台当たりの売上高で見る
理容・美容の店は、売上に対する人件費の割合が飲食店より高く、公庫の調査では美容業で平均41.9%(中央値43.8%)、理容業で平均49.8%(中央値50.8%)でした。人件費の割合を下げるには、1人が生む売上と、設備(椅子)が生む売上を見ます。
| 指標(公庫の調査) | 美容業(555社) | 理容業(39社) |
|---|
| 従業者1人当たり売上高(平均・中央値) | 1,113万円・805万円 | 716万円・584万円 |
| 椅子1台当たり売上高(平均・中央値) | 788万円・657万円 | 654万円・592万円 |
| 椅子1台当たり売上高(黒字の企業の平均) | 903万円 | 865万円 |
平均は一部の大きな店に引っ張られるため、自店と比べるときは中央値と並べます。たとえば椅子4台の美容室なら、美容業の椅子1台当たり売上高の中央値(657万円)で年約2,628万円、月約219万円の売上になり、人件費の割合が中央値の43.8%なら、人件費は月約96万円です。椅子1台当たりの売上が中央値に届かない店は、予約の空き時間、施術1回にかかる時間、指名や物販の売上のどれが足りないかを、月ごとに並べて見ます。美容室の開業時の資金と公庫の数字は「美容室の開業資金」でも説明しています。