ファクタリングとは
売掛債権を期日前に売って、代金を受け取る
ファクタリングでは、事業者(売主)が取引先(売掛先)に対して持っている売掛債権を、ファクタリング会社に売ります。ファクタリング会社は、債権の額から手数料を差し引いた代金を売主に払い、支払期日に売掛先から代金を回収します。
売主にとっては、支払期日を待たずに現金が入ります。借入れではないので、返済の予定を組む必要はありません。その代わり、手数料の分だけ、受け取る額は債権の額より少なくなります。
法的には債権の売買(債権譲渡)
民法は、債権は譲り渡すことができると定めています(第466条第1項)。まだ発生していない将来の債権を譲り渡すこともできます(第466条の6第1項)。
取引先との契約で、債権の譲渡を禁止したり制限したりしていること(譲渡制限の特約)もあります。その場合でも譲渡そのものは有効ですが、特約を知っていたか、重大な過失で知らなかった譲受人に対しては、売掛先は支払いを拒むことができます(第466条第2項・第3項)。ファクタリングを使う前に、取引先との契約書で譲渡制限の特約を確かめます。
譲り受けたことを主張する手続き(対抗要件)
債権を譲り受けたことを売掛先やほかの第三者に主張するには、売主から売掛先への通知か、売掛先の承諾が必要です(民法第467条第1項)。売掛先以外の第三者に主張するには、確定日付のある証書による通知か承諾が必要です(同条第2項)。
売主が法人であれば、債権譲渡登記をする方法もあります。登記をすると、売掛先以外の第三者との関係では、確定日付のある証書による通知があったものとみなされます(動産・債権譲渡特例法第4条第1項)。売掛先に知らせずに第三者への対抗要件を備えるときに使われる手続きです。
2社間ファクタリングと3社間ファクタリング
ファクタリングには、売掛先が契約に関わらない「2社間」と、売掛先も関わる「3社間」があります。
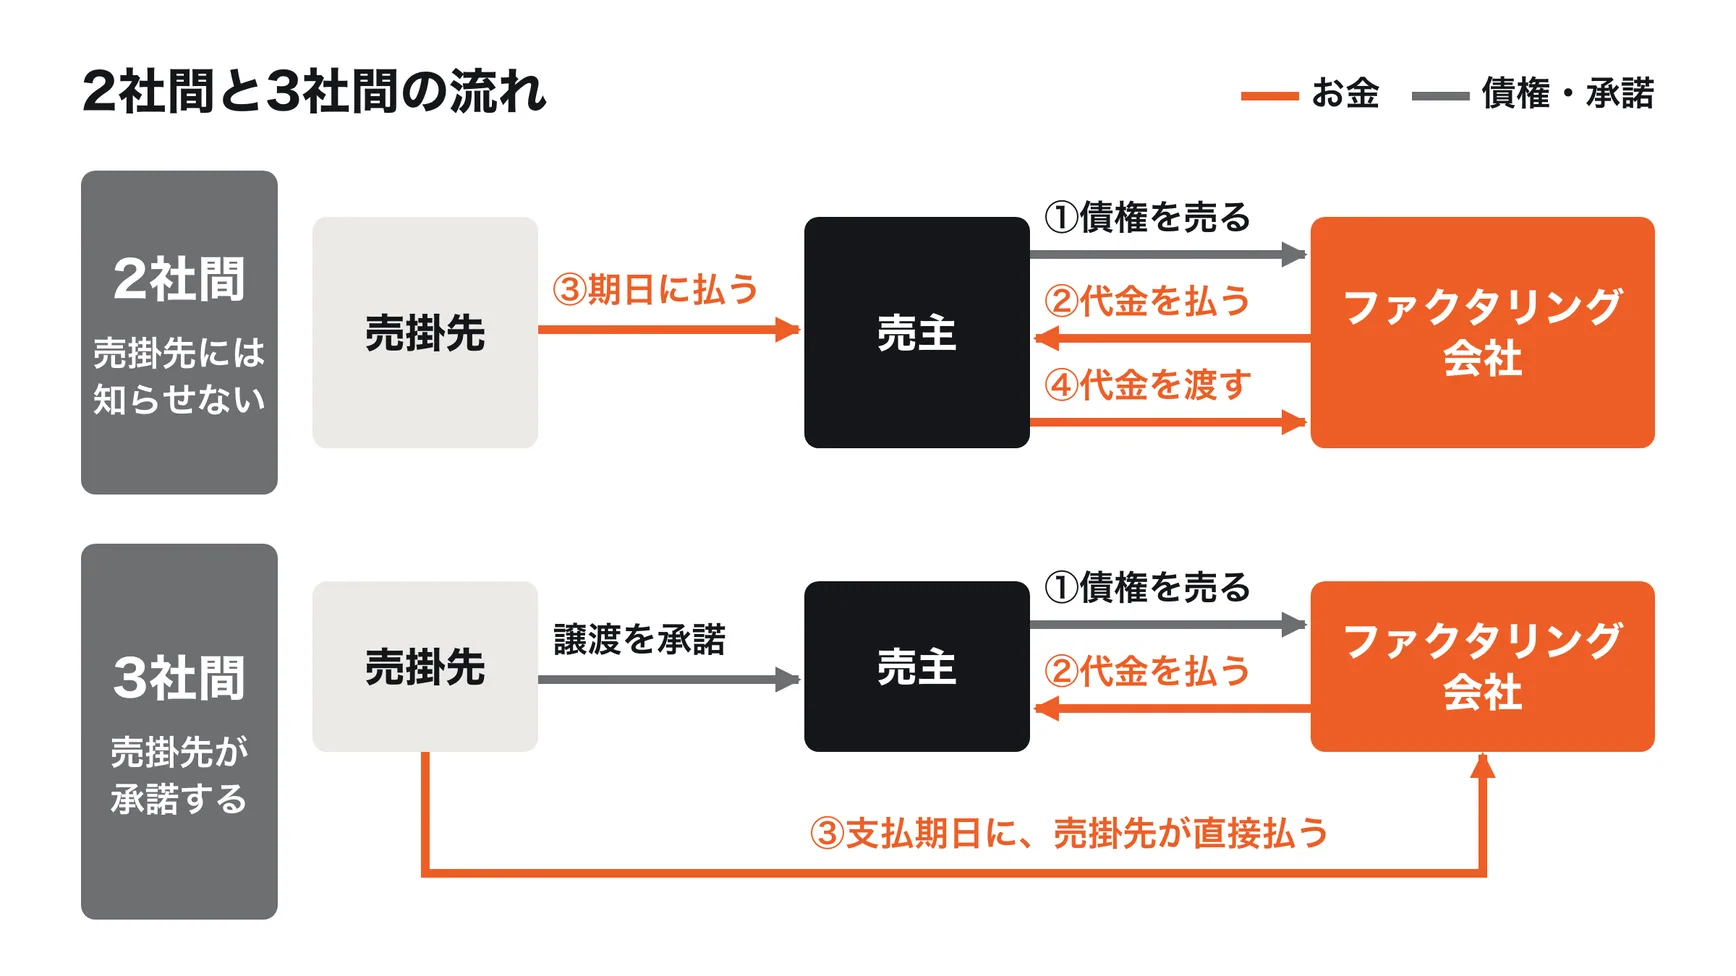
| 項目 | 2社間 | 3社間 |
|---|
| 契約の当事者 | 売主とファクタリング会社 | 売主・ファクタリング会社・売掛先 |
| 売掛先への通知・承諾 | しない(登記で備えることがある) | 通知するか、承諾をもらう |
| 支払期日の入金先 | 売主(受け取ってファクタリング会社へ渡す) | ファクタリング会社 |
| ファクタリング会社の回収の手間 | 売主を通すので大きい | 直接回収できる |
2社間は、売掛先に知らせずに使えるのが特徴です。ただし、支払期日に売主が受け取った代金をファクタリング会社へ渡す形になるため、ファクタリング会社から見ると回収の手間と、売主が代金を渡さない危険を負うことになります。3社間は、売掛先の承諾が要るぶん手続きに時間がかかりますが、売掛先から直接回収されます。
融資との違い
| 項目 | ファクタリング | 融資 |
|---|
| 取引の性質 | 債権の売買 | お金の貸し借り |
| 返済 | ない(売掛先が払う) | 元金と利息を返す |
| 審査で見られること | 売掛先の支払い能力、債権の中身 | 借りる会社の業績・返済能力 |
| 費用 | 手数料(債権の額から差し引く) | 利息(利息制限法の上限の中) |
| 決算書 | 要件を満たせば売掛金が減り、現金が増える | 現金と借入金が増える |
ファクタリング会社は、売掛先が払わない危険を負います。そのため、売主の業績よりも、売掛先の支払い能力や、請求の元になった取引の中身が確かめられます。金融庁が紹介している裁判例でも、債務者(売掛先)の不払いの危険がファクタリング会社に移っているかどうかが、債権の売買と認められるかの判断の材料になっています(東京地裁令和2年9月18日判決ほか)。
利息制限法と出資法の上限金利は、お金の貸付け(消費貸借)の利息についての決まりです(利息制限法第1条、出資法第5条)。債権の売買であるファクタリングの手数料は、その対象ではありません。ただし、実質が貸付けと判断されれば、貸金業の規制と上限金利の対象になります(次の節)。
手数料の考え方
見積もりでは、手数料が債権の額に対する割合で示されることがあります。事務手数料や、債権譲渡登記の費用が別にかかる場合もあります。比べるときは、債権の額と受け取る代金の差を、すべて合わせた総額で見ます。
さらに、手数料は「何日分の資金を前倒しで受け取るか」で重さが変わります。融資の金利と比べるには、年あたりに直します。
| 例 | 計算 |
|---|
| 債権の額 | 1,000万円(支払期日まで60日) |
| 手数料(総額) | 50万円(債権の額の5%) |
| 受け取る代金 | 950万円 |
| 年あたりに直した割合 | 50万円 ÷ 950万円 × 365日 ÷ 60日 ≒ 32% |
金額は計算のための例です。同じ5%でも、支払期日まで30日なら年あたり約64%、90日なら約21%になります。金融庁は、高額な手数料を払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があると注意しています。一度だけの利用か、毎月続けるのかで、負担は大きく変わります。
偽装ファクタリングに注意
金融庁は、ファクタリングとして行われ、契約書に「債権譲渡契約(売買契約)」と書かれた取引であっても、経済的に貸付けと同様の機能を持つものは貸金業にあたるおそれがあるとしています。例として、次のようなものを挙げています。
- 譲渡した債権の回収(集金)が売主に任され、売主が集金できなかった場合に、売主が債権を買い戻すことになっている
- 同じ場合に、売主自身の資金でファクタリング会社に支払わなければならないことになっている
また、ファクタリング会社から受け取る代金が、債権の額に比べて著しく低い場合は、偽装ファクタリングの疑いがあるとしています。契約書にノンリコース(売掛先が払えなくても売主に返す義務がないこと)と書かれているかといった形式だけでなく、経済的な実態で判断されるとも説明しています。
貸金業を営むには財務局か都道府県の登録が必要で、金融庁の「登録貸金業者情報検索サービス」で登録の有無を調べられます。違法な業者の見分け方は「違法なファクタリングの見分け方」で詳しく整理しています。