敷金流動化とは
明け渡すまで動かせない資産を現金に換える
預けた敷金は、決算書では「差入保証金」や「敷金」として、固定資産(投資その他の資産)に載っています。自社の資産ですが、入居している間は使えません。
民法は、貸主が敷金を返さなければならないのは、賃貸借が終了し、かつ貸主が物件の返還を受けたときなどと定めています(第622条の2第1項)。借主の側から、敷金を未払いの賃料に充てるよう求めることもできません(同条第2項)。入居したまま敷金を資金にするには、貸主との合意か、第三者を使った仕組みが必要です。
会社の資産を現金に換えることを、一般に資産の流動化と呼びます。売掛金や不動産の流動化と同じように、敷金という資産を現金に換えるのが敷金流動化です。資産流動化の全体像は「資産流動化とは」で説明しています。
敷金流動化と呼ばれる方法
敷金流動化として使われる方法は、主に次の3つです。代預託は、金融機関などに敷金を代わりに預けてもらう方法です。
| 敷金流動化の方法 | 返済と貸主の関わり |
|---|
| 保証に置き換える | 返済なし。貸主の合意が必要 |
| 権利を譲る | 返済の要否は契約による。貸主への通知か承諾が必要 |
| 代預託 | 返済の要否は契約による。貸主の合意が必要 |
このほかに、敷金の返還を受ける権利を担保にお金を借りる方法もありますが、返済と利息がある借り入れなので、分けて考えます。この方法も、貸主への通知か承諾が必要です(民法第364条)。それぞれのしくみは次のとおりです。
保証に置き換える方法は、返してもらう敷金の代わりに、保証会社の保証を貸主に提供します。貸主は、賃料の未払いなどがあったときに保証会社から支払いを受けられるため、敷金を返しても担保が減りません。借主は保証会社に保証料を払います。
権利を譲る方法は、退去したときに敷金の返還を受ける権利(敷金返還請求権)を、流動化を扱う会社などに譲り渡し、先に代金を受け取ります。債権は原則として譲り渡すことができ、まだ発生していない債権でもかまいません(民法第466条第1項・第466条の6)。譲り渡したことを貸主に主張するには、貸主への通知か貸主の承諾が必要です(第467条)。受け取れる額は、退去時に差し引かれる額や手数料を見込んで、預けた敷金より少なくなります。
代預託は、金融機関などが借主に代わって貸主に敷金を預ける形です。借主は、金融機関に保証料や手数料を払い、契約によっては預けてもらった額を期間内に返していきます。しくみは「代預託とは」で説明しています。
決算書はどう変わるか
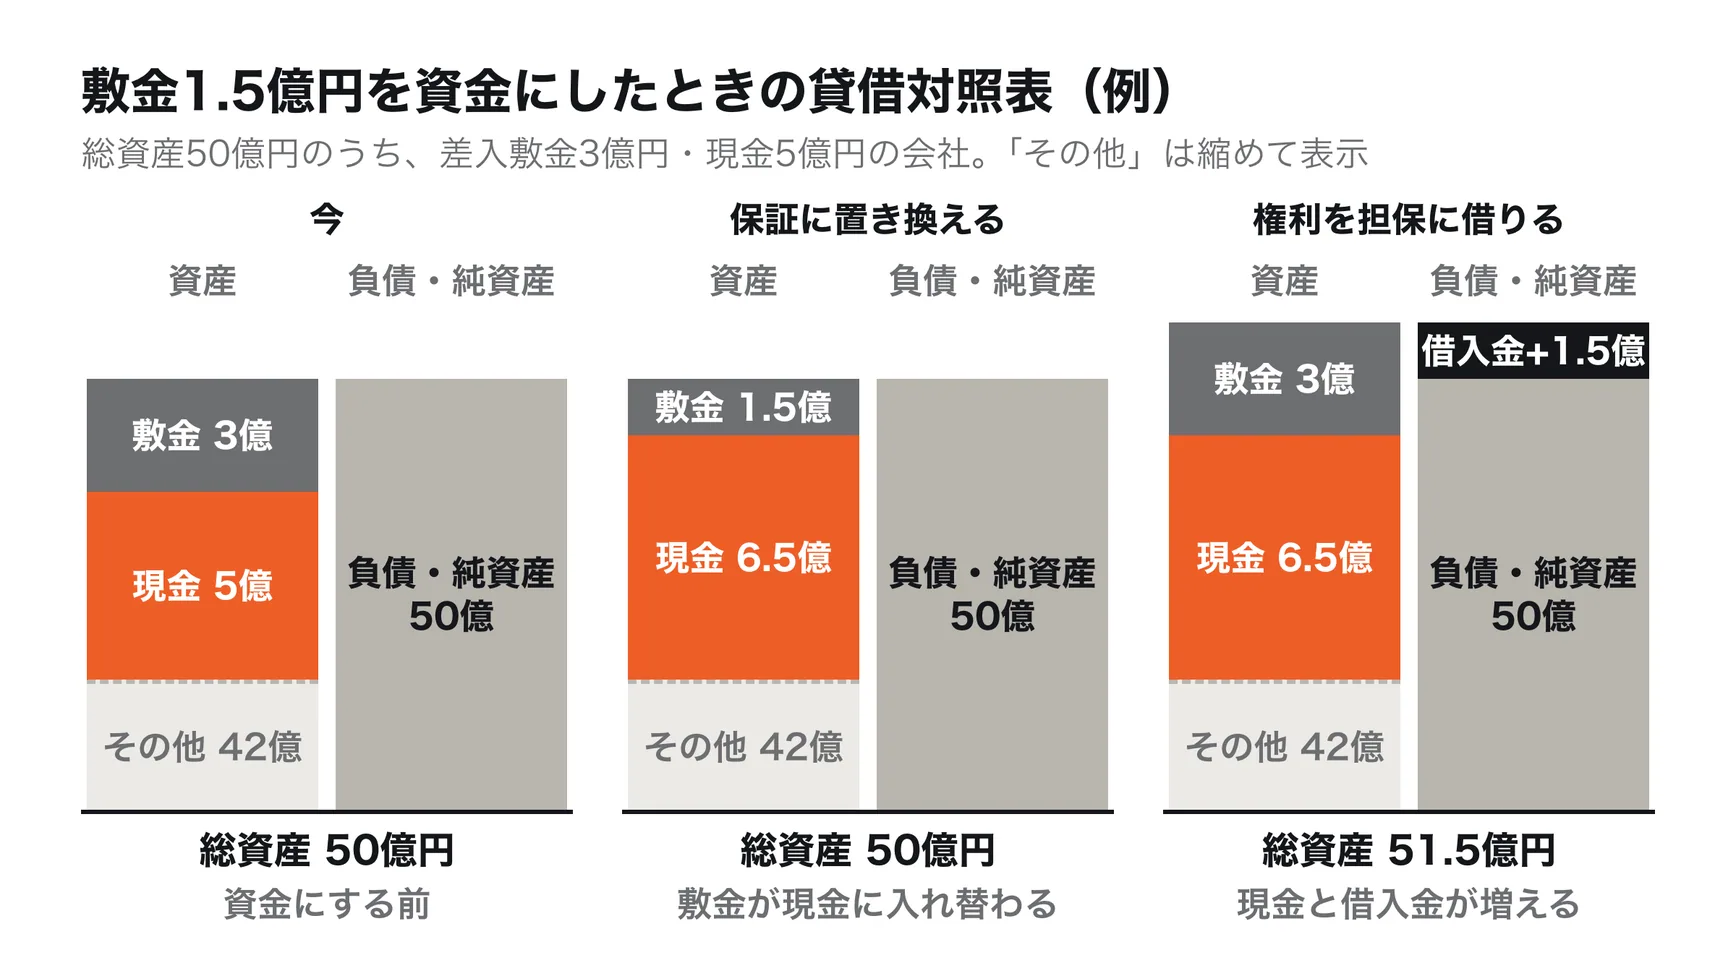
返済のない方法は、資産の中身が入れ替わる
保証に置き換える方法では、差入保証金が減り、同じ額の現金が増えます。総資産は変わらず、借入金などの負債も増えません。権利を譲る方法も、譲渡として扱える場合は差入保証金が現金に入れ替わりますが、受け取る額は手数料などを差し引いた額なので、差額は譲渡の損失になります。退去時に返還額が足りなかったときに借主が負担する約束があるなど、譲渡の条件によっては扱いが変わるため、契約の内容と会計処理を確かめます。
権利を担保に借りる方法では、差入保証金はそのまま残り、現金と借入金が両方増えます。総資産も負債も増え、返済と利息の支払いが加わります。
| 方法 | 借方 | 貸方 |
|---|
| 保証に置き換える | 普通預金 1.5億円 | 差入保証金 1.5億円 |
| 権利を譲る | 普通預金・譲渡の損失 | 差入保証金 |
| 権利を担保に借りる | 普通預金 1.5億円 | 借入金 1.5億円 |
保証料や手数料、利息は、それぞれ費用として処理します。金額は例です。
ROAが変わるのは、戻った現金を使ったとき
敷金が現金に替わっただけでは、総資産は変わりません。総資産に対する利益の割合(ROA)が変わるのは、戻った現金を使ったときです。
たとえば、当期純利益2.5億円・総資産50億円の会社のROAは5.0%です。戻った1.5億円で借入金1.5億円を返すと、総資産は48.5億円になり、ROAは約5.2%になります(保証料などで利益が減る分は考えていません。数字は例です)。戻った現金を事業に投じて利益が増えた場合も、ROAは上がります。
新しいリース会計基準との関係
2027年4月1日以後に開始する事業年度から適用される新しいリース会計基準の適用指針は、借手が預ける敷金のうち、将来返還されるものは取得原価で計上し、返還されないことが契約上定められている額は使用権資産の取得価額に含めるとしています(企業会計基準適用指針第33号 第33項・第34項)。敷金流動化で返ってきた分は、差し入れている敷金の額から外れます。実際の処理は、監査法人や顧問の税理士に確認します。
税金の扱い
保証料の勘定科目や消費税の扱いは「家賃保証料の勘定科目と仕訳」で説明しています。
権利を譲る方法の場合、敷金の返還を受ける権利は金銭債権です。金銭債権の譲渡は、消費税の非課税取引にあたります(消費税法別表第二第2号、消費税法施行令第9条第1項第4号)。譲渡の損失の扱いを含め、具体的な処理は税理士に確認します。
どんな場面で検討されるか
| 場面 | 検討される理由 |
|---|
| 賃上げ・採用で人件費が増える | 固定費の増加に備えて手元資金を厚くしたい |
| 賃料の値上げを受け入れる | 賃料とあわせて敷金も増えると、固定される資金がさらに増える |
| 拠点の集約・移転を控えている | 新しい物件の敷金や内装工事の資金にあてたい |
| 財務を見直す | 借入金の返済や、資産の効率を高める施策にあてたい |
上場企業の決算説明資料でも、拠点戦略の施策のひとつとして「敷金流動化サービスの活用」が挙げられた例があります(株式会社SHIFT、2026年8月期第2四半期決算説明資料)。
賃料の値上げで敷金が増えるとき
賃料の値上げを受け入れると、敷金の額にも影響することがあります。契約に「賃料が改定されたときは、敷金を改定後の賃料の○か月分とする」といった定めがあれば、差額の追加の預け入れを求められます。
たとえば、月額賃料200万円・敷金12か月分(2,400万円)の区画で、賃料が220万円に上がると、敷金は2,640万円になり、240万円を追加で預けることになります。値上げで月々の支払いが増えるうえに、預けたまま動かせない資金も増えます。金額は例です。
このような場面では、賃料の改定の話し合いにあわせて、預けている敷金の一部を保証に置き換えて返してもらえないか相談する方法があります。貸主にとっては、保証で担保が保たれたまま賃料の改定がまとまり、借主にとっては、値上げの負担を戻った資金で吸収できます。値上げへの対応の全体は「オフィス・店舗の賃料値上げは拒否できる?」で整理しています。