創業・起業

飲食店の資金調達|開業資金の内訳と資金計画、日本政策金融公庫の生活衛生貸付、開店後の運転資金

読了 約8分
飲食店の資金調達|開業資金の内訳と資金計画、日本政策金融公庫の生活衛生貸付、開店後の運転資金

飲食店を開くには、店舗を借りる費用、内装と厨房設備、食器や什器、開店までの仕入れや人件費など、まとまった資金が必要です。日本政策金融公庫の「2025年度新規開業実態調査」では、開業した業種のうち「飲食店・宿泊業」が14.5%を占めており、飲食店は多くの人が選ぶ開業の形のひとつです。

飲食店は、ほかの業種にはない専用の融資制度を使えるのが特徴です。日本政策金融公庫には、飲食店や理容・美容などの「生活衛生関係営業」向けの貸付があり、一般の融資より大きな額を借りられる場合があります。一方で、店舗の保証金や内装費が大きく、開店後も売上の入金より先に仕入れの支払いが来るため、資金計画を甘く見ると開店直後に資金が足りなくなります。

この記事では、飲食店の開業に必要な資金の内訳、飲食店が使える融資と補助金、開店後の運転資金の考え方、初期費用を抑える方法を、公的な資料をもとに整理します。

飲食店の開業に必要な資金

飲食店の開業資金は、大きく次の4つに分けて見積もります。

区分主な中身
物件を借りる費用保証金(敷金)、前払いの賃料、仲介手数料
内装・設備内装工事、厨房設備、空調・給排水・ガス・電気の工事、看板
什器・備品食器、調理器具、テーブルと椅子、レジ・決済端末
開店前後の運転資金開店前の仕入れ、人件費、広告費、開店後数か月分の家賃と人件費

飲食店で特に大きくなりやすいのが、物件を借りる費用と、厨房や給排水の工事です。事務所用の物件と違って、厨房の排気や排水、ガスの容量など、飲食店として使える設備がそろっているかで工事費が大きく変わります。

物件を借りる費用の例

たとえば、月額賃料40万円の店舗を借りる場合の初期費用は次のようになります(保証金の月数は計算のための例で、実際は物件によって違います)。

項目金額
保証金(賃料10か月分の場合)400万円
前払いの賃料(1か月分)40万円
仲介手数料(上限・賃料1か月分の1.1倍)44万円
合計484万円

内装や厨房設備の前に、物件を借りるだけで500万円近くかかる計算です。保証金は退去するまで戻らないため、開店後の運転資金には使えません。店舗の敷金・保証金の仕組みは「店舗の敷金・保証金とは」で詳しく説明しています。

資金計画の例

必要な資金と集め方を並べ、両方の合計をそろえたものが資金計画です。先の店舗で開業する場合の例を示します(金額は計算のための例です)。
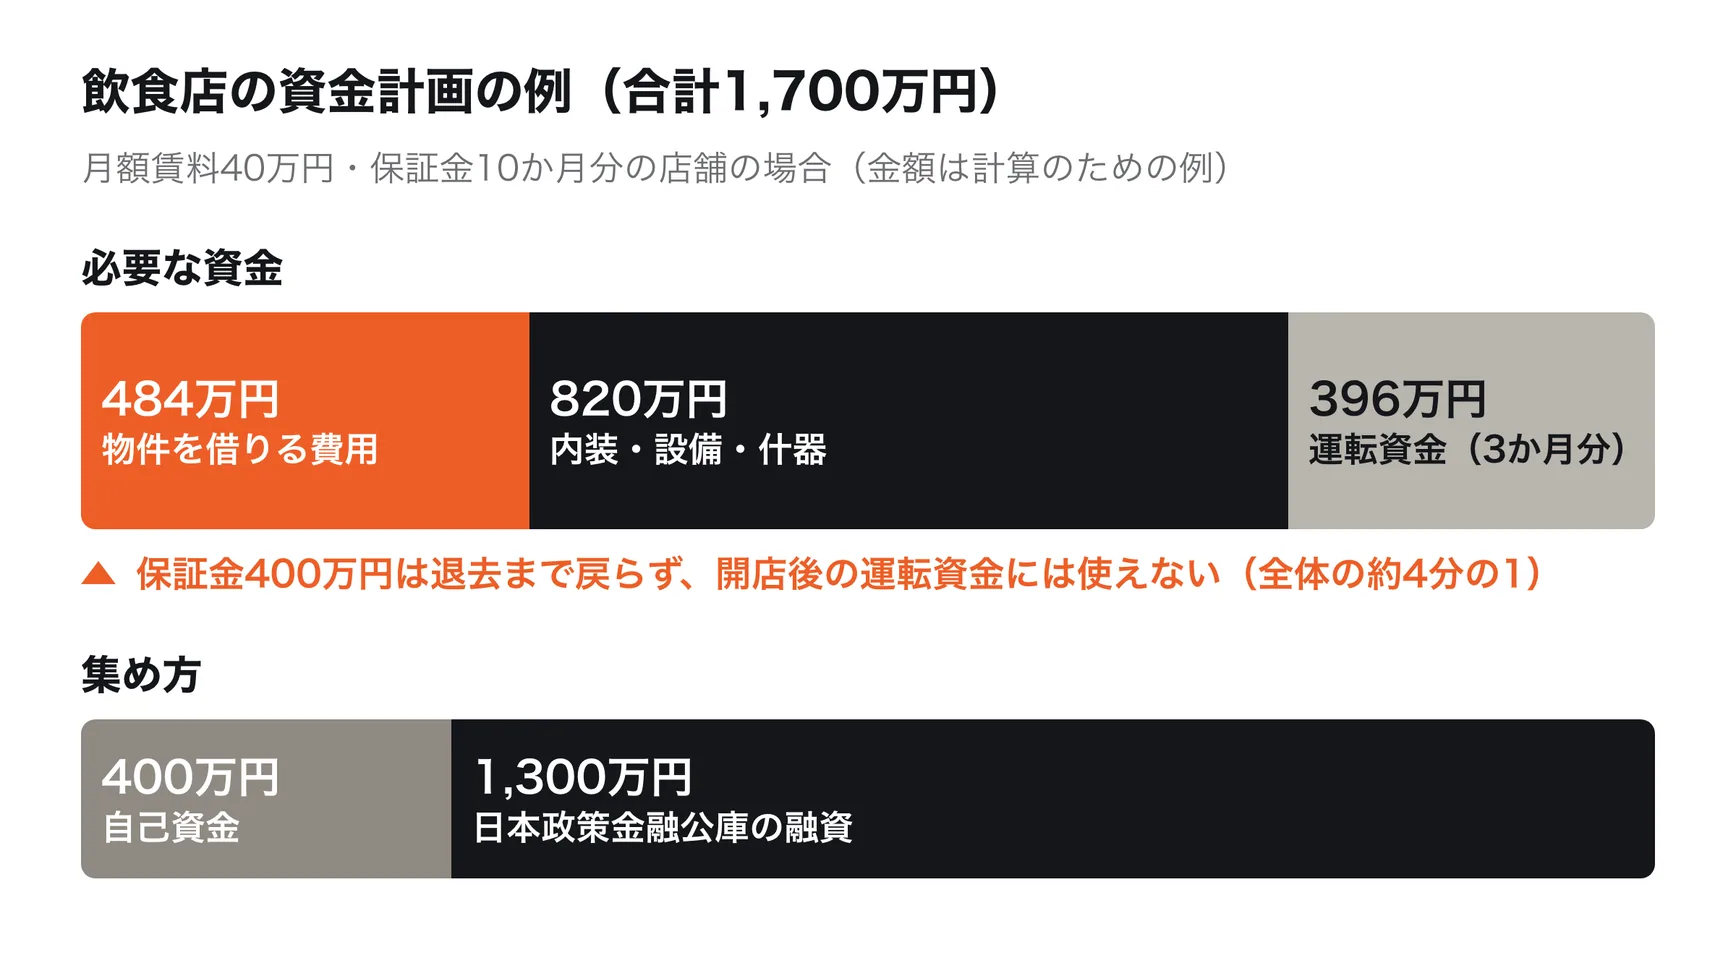
飲食店の資金計画の例。必要な資金1,700万円の内訳は、物件を借りる費用484万円、内装・設備・什器820万円、開店後3か月分の運転資金396万円。集め方は、自己資金400万円と日本政策金融公庫の融資1,300万円。物件を借りる費用のうち保証金400万円は退去まで戻らず、運転資金には使えない

必要な資金金額
物件を借りる費用484万円
内装・厨房設備700万円
什器・備品120万円
運転資金(開店後3か月分)396万円
合計1,700万円
集め方金額
自己資金400万円
日本政策金融公庫の融資(設備資金・運転資金)1,300万円
合計1,700万円

必要な資金のうち、保証金の400万円は退去まで戻らないお金です。つまり、集めた1,700万円のうち約4分の1は、開店後に使えない形で店舗の貸主に預けることになります。

飲食店が使える融資

日本政策金融公庫の生活衛生貸付

日本政策金融公庫の国民生活事業には、飲食店や喫茶店、理容・美容、クリーニング、旅館などの「生活衛生関係営業」向けの貸付があります。飲食店が使える主な制度は次のとおりです。

制度融資限度額返済期間
一般貸付(生活衛生貸付)飲食店・喫茶店は7,200万円(設備資金)13年以内
生活衛生新企業育成資金一般貸付の限度額に1,500万円を上乗せ(設備資金8,700万円〜)設備資金20年以内(据置5年以内)
生活衛生改善貸付2,000万円(無担保・無保証人)10年以内

生活衛生新企業育成資金は、生活衛生関係の事業を創業する人や、創業後おおむね7年以内の人が使えます。飲食店を新しく開く場合、一般の生活衛生貸付より大きな額を、長い期間で借りられます。

一般貸付(生活衛生貸付)を使うには、原則として都道府県知事の「推せん書」が必要です。ただし、設備資金の申込金額が500万円以下なら推せん書はいりません。生活衛生改善貸付は、生活衛生同業組合などの経営指導を受けていて、組合の長などの推薦を受けた小規模な事業者(常時使用する従業員が5人以下)が使えます。

新規開業・スタートアップ支援資金

日本政策金融公庫の「新規開業・スタートアップ支援資金」も、飲食店の開業に使えます。融資限度額は7,200万円、返済期間は設備資金20年以内、運転資金10年以内です。女性、35歳未満または55歳以上の人、市区町村の創業支援を受けて証明書を取得した人などは、低い利率(特別利率)の対象になります。運転資金も借りたい場合は、こちらと組み合わせて相談します。

自治体の制度融資

都道府県や市区町村の制度融資は、信用保証協会の保証を付けて銀行や信用金庫から借りる融資です。東京都の制度融資「創業」は、融資限度額が3,500万円で、区市町村の創業支援を受けて証明を受けると、融資利率が0.4%優遇されます。地元の信用金庫などと取引を始めておくと、2店舗目を出すときなどに相談しやすくなります。

創業時の融資の詳しい使い方は「起業・開業の資金調達」、日本政策金融公庫の制度全体は「日本政策金融公庫の融資」で説明しています。

飲食店が使える補助金

飲食店の開業や販路開拓に使える補助金もあります。

補助金上限(補助率)
持続化補助金〈創業型〉200万円(2/3)
持続化補助金〈一般型・通常枠〉50万円(2/3)
東京都「創業助成事業」400万円(2/3以内)

持続化補助金は、チラシやウェブサイトなど、新しい顧客を増やす販路開拓の取り組みに使えます(〈創業型〉は開業して間もない事業者向け)。東京都の創業助成事業は、賃借料や広告費、従業員の人件費なども対象です。

どの補助金も審査があり、対象になる経費が決まっています。持続化補助金は、公募要領で、通常の事業活動のための費用は対象外とされています。また、補助金は後払いなので、開業資金として当てにはできません。補助金の流れは「返済不要の資金調達」で詳しく説明しています。

スタートアップの新常識 オフィス移転の敷金、払わないという選択。 詳細を見る

開店後の運転資金を見込む

飲食店の資金繰りで見落としやすいのが、開店後の運転資金です。

  • 売上が入るまでの時間:クレジットカードや電子マネーで支払われた売上は、決済会社から後日まとめて入金される。現金の売上と違い、その日のうちには手元に入らない
  • 先に出ていくお金:食材の仕入れ、アルバイトの給与、家賃、光熱費は、売上が安定する前から毎月出ていく
  • 開店直後は売上が読めない:知ってもらうまでに時間がかかり、計画どおりの売上になるとは限らない

開店後、売上がなくても数か月は家賃と人件費を払い続けられる額を、運転資金として用意しておきます。日本政策金融公庫の調査でも、開業時に苦労したことの1位は「資金繰り、資金調達」(56.9%)でした。

初期費用を抑える方法

居抜き物件を使う

前の店の内装や厨房設備が残った「居抜き物件」を使うと、内装工事や設備の費用を抑えられます。ただし、残っている設備の所有者(前の借主か貸主か)や、故障していないか、退去するときに元の状態に戻す(原状回復)範囲がどこまでかを、契約の前に確かめます。前の借主に設備の代金(造作譲渡料)を払う場合は、その額も初期費用に入れます。

保証金(敷金)を減らす

保証金を減らせれば、その分を内装や運転資金に回せます。当社の「敷金半額くん」は、新しく借りるオフィスや店舗の敷金を、半額から最大0円まで減らすサービスです。減らした分の敷金の代わりに、当社が貸主に保証を提供します。先の例なら、保証金400万円のうち200万〜400万円を開業資金に回せます。利用には当社の審査と貸主の承諾が必要です。

すでに営業している店舗なら、預けている保証金を入居したまま現金に戻す「敷金返還くん」もあります。2店舗目の出店資金や、改装の費用にあてることができます。

融資の審査で見られること

飲食店の融資では、事業計画の中身が特に見られます。日本政策金融公庫の創業者向けコラムは、事業計画書に書く主な項目として、経歴や強み、市場環境・競合、顧客のニーズ、資金計画、売上と収支の計画を挙げています。飲食店なら、次の点を具体的に書きます。

  • 経験:飲食店での勤務経験、調理や店長の経験
  • 立地と客層:出店場所の人通り、周辺の競合店、想定する客層と客単価
  • 売上の根拠:席数、回転数、客単価、営業日数から計算した売上の見込み
  • 資金計画:内装・設備の見積書、物件の初期費用、運転資金の内訳

よくある質問

飲食店の開業に使える融資はどれですか?

日本政策金融公庫の生活衛生貸付(創業時は生活衛生新企業育成資金)と、新規開業・スタートアップ支援資金が中心です。自治体の制度融資も使えます。生活衛生新企業育成資金は、創業する人や創業後おおむね7年以内の人が、一般の生活衛生貸付より1,500万円多く借りられます。

推せん書とは何ですか?

日本政策金融公庫の生活衛生貸付(一般貸付)を使うときに、原則として必要な都道府県知事の推せん書です。設備資金の申込金額が500万円以下なら不要です。

居抜き物件なら開業資金はいくら減りますか?

残っている設備や内装の状態によって大きく違います。使える設備が多いほど工事費を抑えられますが、造作譲渡料や、設備の修理費がかかる場合もあります。見積もりを取って比べます。

補助金を開業資金にあてられますか?

補助金は後払いなので、開業時の支払いにはあてられません。いったん自己資金や融資で払い、事業のあとに受け取ります。

まとめ

  • 飲食店の開業資金は、物件を借りる費用、内装・設備、什器・備品、開店前後の運転資金に分けて見積もる
  • 飲食店は、日本政策金融公庫の生活衛生貸付を使える。創業時の生活衛生新企業育成資金は、一般の限度額に1,500万円を上乗せ
  • 生活衛生貸付の一般貸付は、設備資金の申込が500万円を超えると原則として推せん書が必要
  • 開店後、売上がなくても数か月は家賃と人件費を払える運転資金を用意する
  • 初期費用は、居抜き物件の活用や、保証金(敷金)を保証に置き換えて減らす方法で抑えられる

出典:日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月5日)、日本政策金融公庫「一般貸付(生活衛生貸付)」「生活衛生新企業育成資金」「生活衛生改善貸付」「新規開業・スタートアップ支援資金」「第6回 資金調達の準備をしよう」、東京都 TOKYO創業ステーション「東京都中小企業制度融資『創業』」「創業助成金」、小規模事業者持続化補助金事務局「〈一般型・通常枠〉第20回 公募要領」「〈創業型〉第4回 公募要領」、国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」。

Tags#創業・起業
Share
Back to Column List
オフィス移転の敷金 半額〜最大0円に! 物件探し〜敷金減額まで窓口ひとつ
オフィスの敷金が、入居したまま返ってくる! 上場企業の利用実績あり!