消費税の扱い
返還されるかどうかで課税と不課税が分かれる
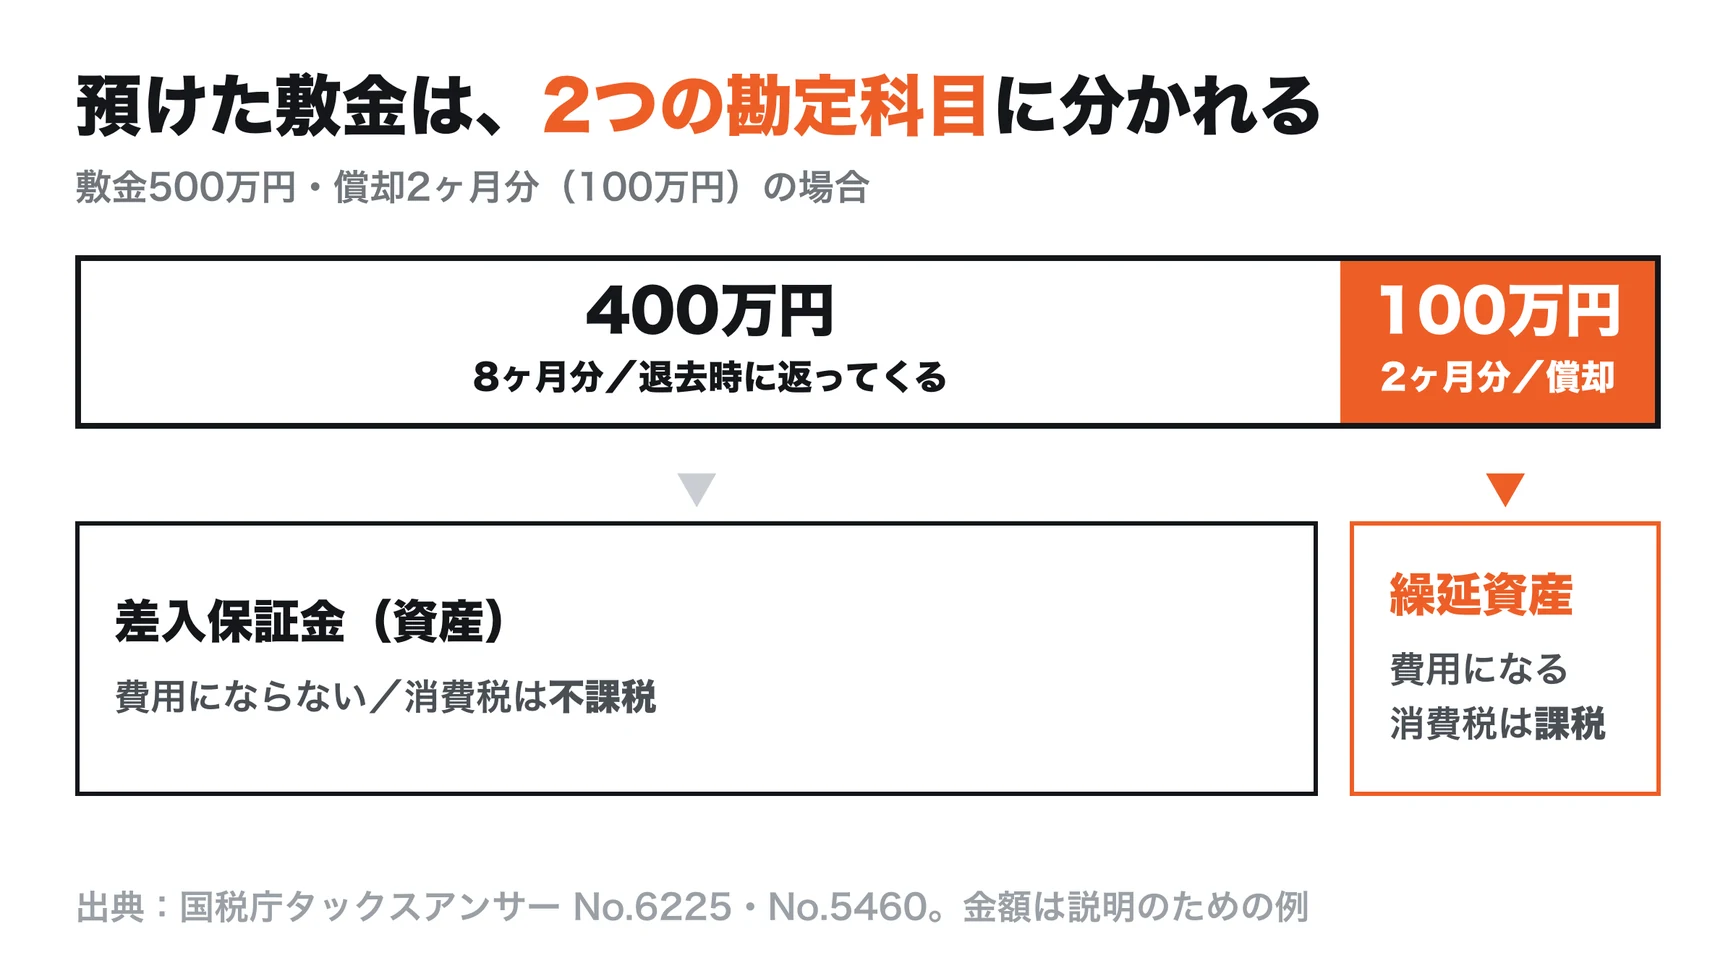
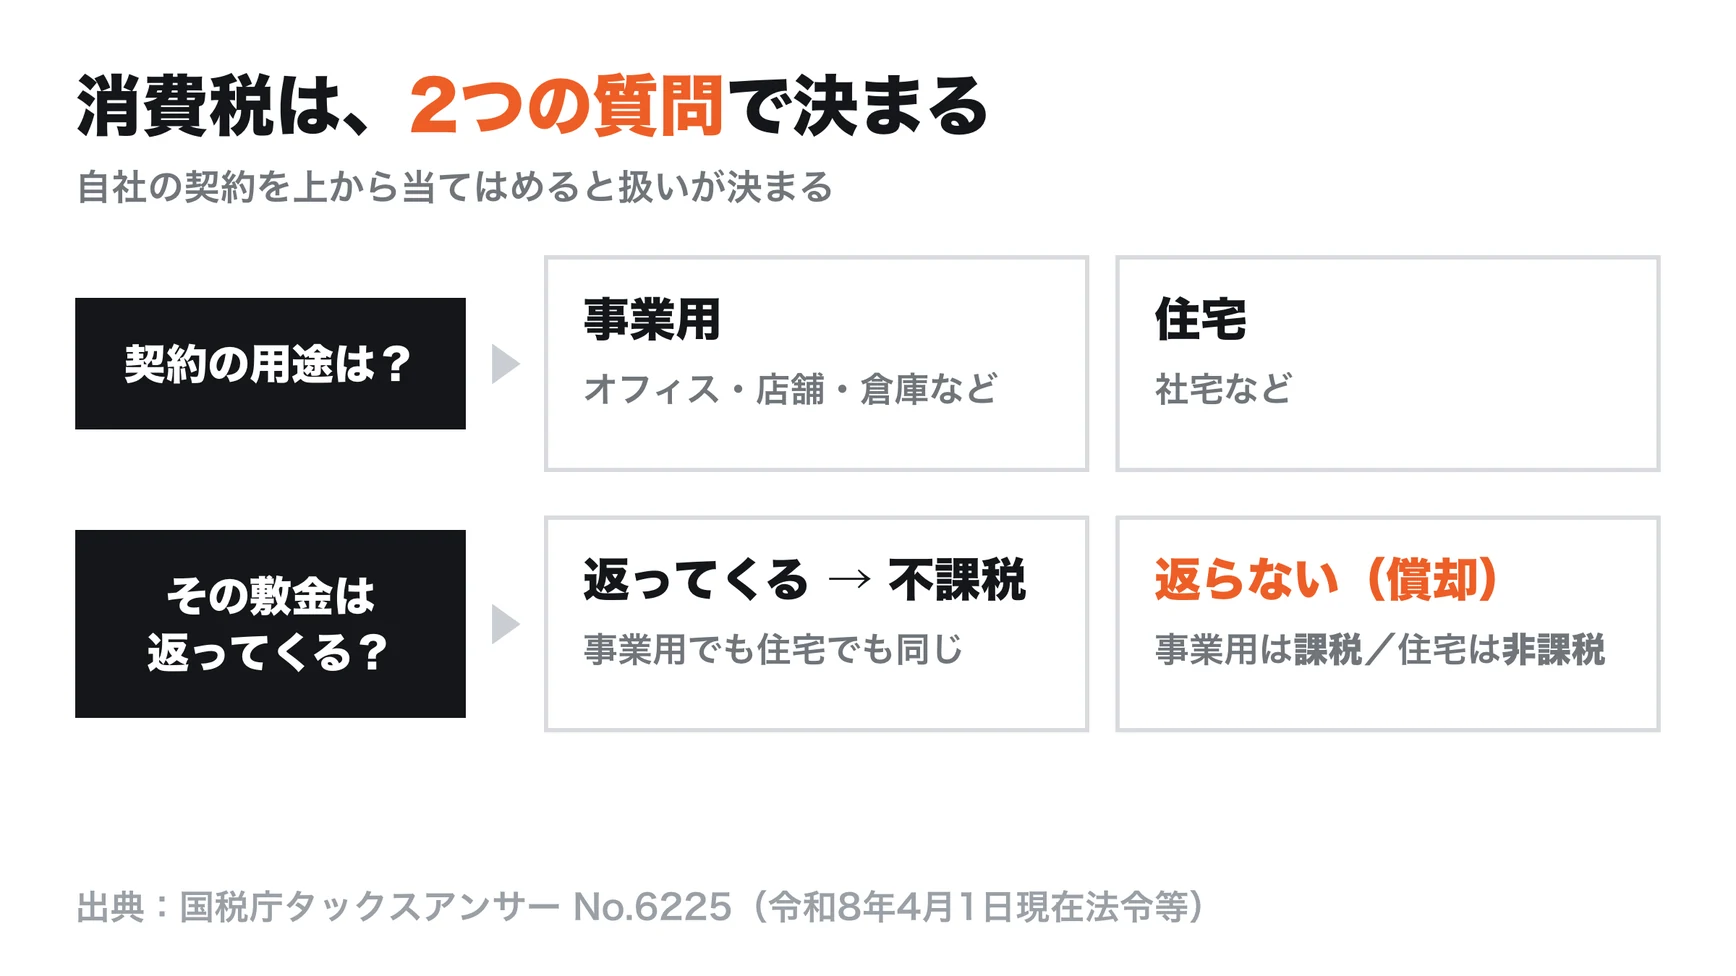
敷金の消費税は、返還されるかどうかで判定します。国税庁のタックスアンサーNo.6225は、事業用の建物の賃貸借契約の締結や更新に伴う保証金、権利金、敷金、更新料などのうち、返還しないものは権利の設定の対価として課税の対象になると示しています。一方、契約の終了により返還される保証金や敷金は、資産の譲渡等の対価に該当しないため課税の対象になりません。
つまり預けた500万円のうち、返還される400万円は不課税、償却される100万円は課税取引です。全額を不課税として処理していると、償却部分の仕入税額控除を取り損ねることになります。根拠は消費税法第6条、同法別表第2、消費税法施行令第8条および第16条の2、消費税法基本通達5-4-3などで、令和8年4月1日現在の法令等にもとづく内容です。
住宅と事業用では結論が逆になる
同じ敷金でも、住宅の賃貸借では扱いが違います。住宅に係る賃貸借契約の締結や更新に伴う保証金、権利金、敷金、更新料などのうち返還しないものは、非課税とされています。事業用は課税、住宅は非課税という整理です。
社宅を借り上げている場合や、建物の一部を住宅として使っている場合は、契約で用途がどう定められているかを確認してください。国税庁は、契約において住宅用であることが明らかにされているもの、または用途が明らかにされていない場合に貸付けの状況から住宅用であることが明らかなものに限ると示しています。契約書の記載が判定の出発点になります。
仕入税額控除のタイミングは償却の確定時
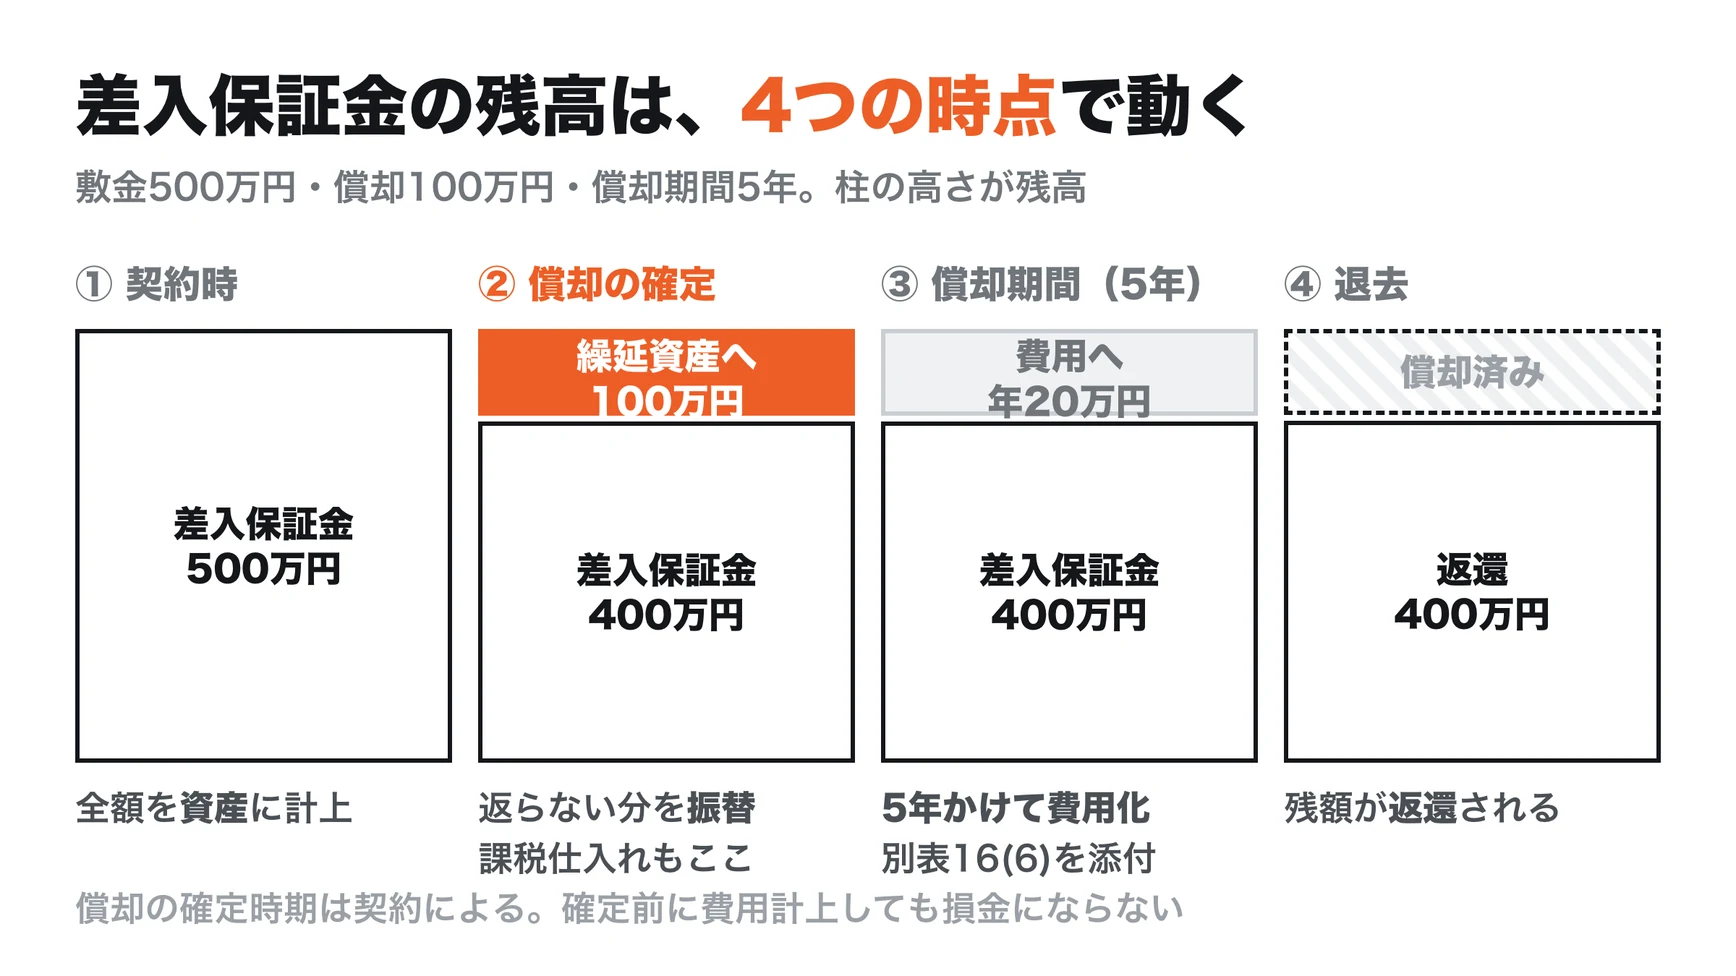
償却部分を課税仕入れとして処理するタイミングは、返還されないことが確定した時点です。退去時償却なら退去した課税期間、期間経過による償却ならその時点の課税期間になります。契約時にはまだ返還されるかどうかが確定していないため、預けた時点では処理しません。
インボイス制度のもとでは、仕入税額控除を受けるために貸主からの適格請求書が必要です。償却は退去時にまとめて発生するため、精算書が請求書の要件を満たしているかを確認してください。貸主が免税事業者の場合は経過措置の対象になり、控除できる割合が変わります。
税務上の償却期間
原則は5年で償却する
返還されない部分は、法人税法上の繰延資産に該当します。国税庁のタックスアンサーNo.5460は、法人が建物を賃借するために支払った権利金、立退料などの費用で支出の効果がその支出の日以後1年以上に及ぶものは繰延資産となると示しています。敷金の償却部分も、返還されない以上は同じ扱いです。
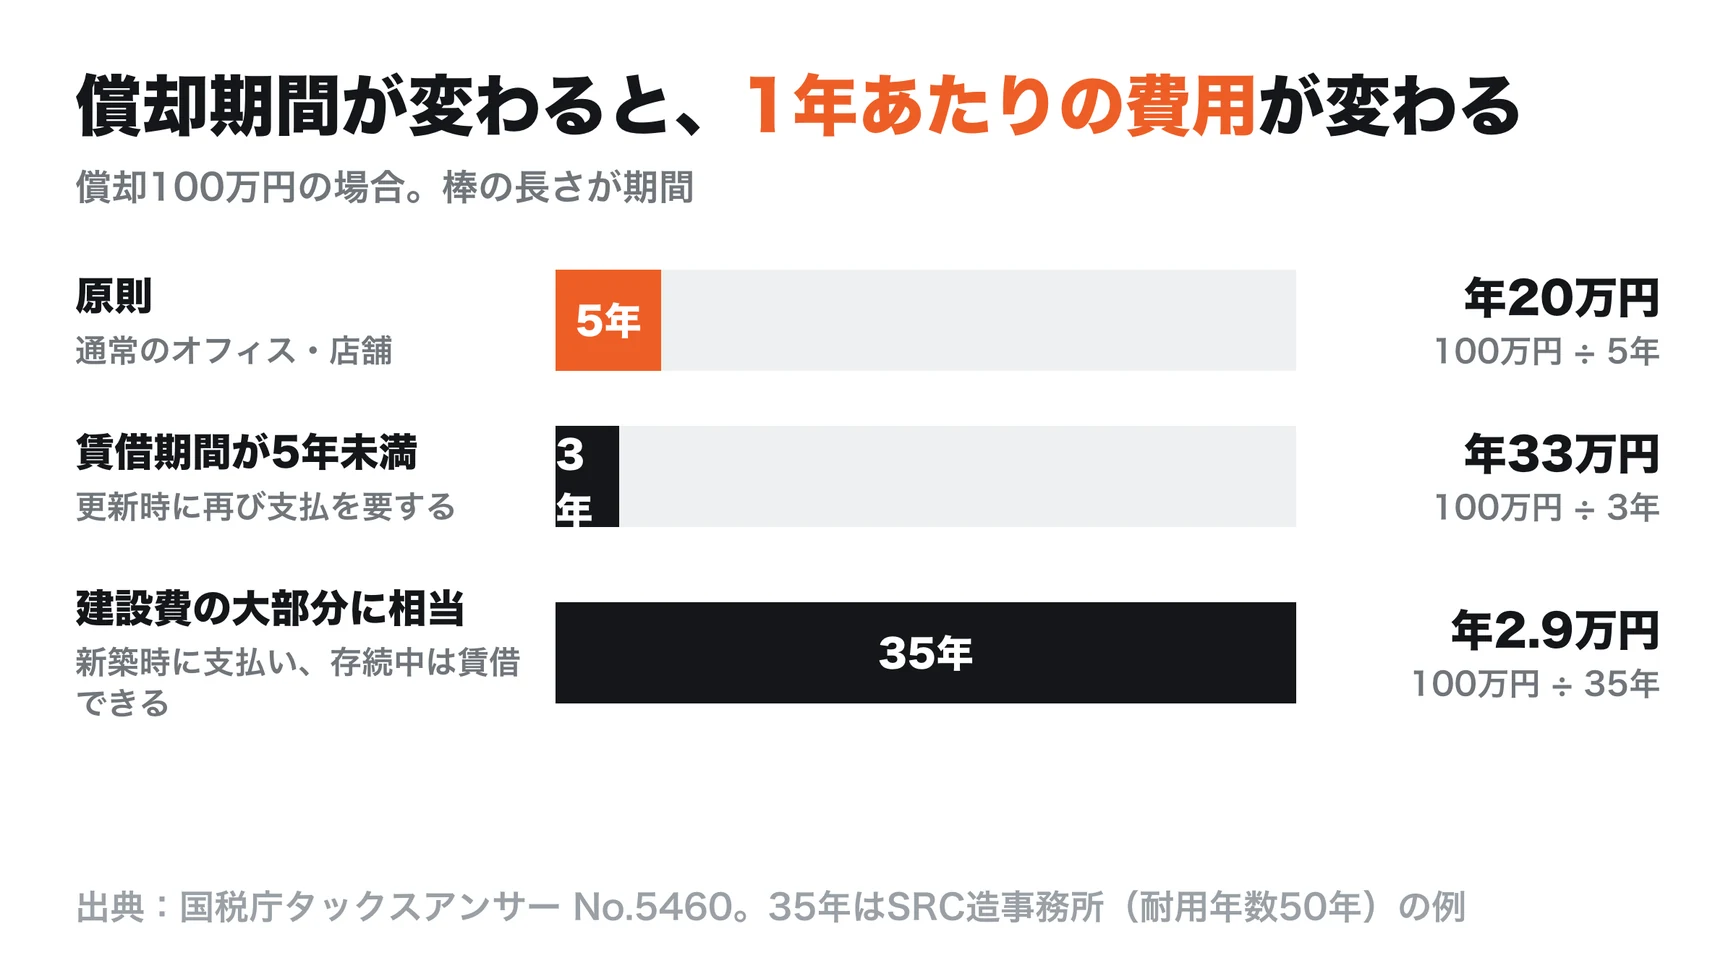
償却期間は原則5年です。ただし契約による賃借期間が5年未満で、契約の更新に際して再び権利金等の支払を要することが明らかであるときは、その賃借期間が償却期間になります。定期建物賃貸借で3年契約を結び、再契約のたびに償却が発生する場合は3年で償却することになります。根拠は法人税法第2条第24号および第32条、法人税法施行令第14条、第64条、第67条、法人税基本通達8-1-5および8-2-3です。
例外的に長い償却期間になる場合
建物の新築に際して支払った権利金等で、その金額が建物の賃借部分の建設費の大部分に相当し、かつその建物が存続する期間中は賃借できる状況にあると認められる場合は、その建物の耐用年数の10分の7に相当する年数が償却期間になります。鉄骨鉄筋コンクリート造の事務所なら耐用年数50年の10分の7で35年です。
また、建物の賃借に際して支払った権利金等で、契約や慣習によって明渡しに際して借家権として転売できることになっている場合は、建物の賃借後の見積残存耐用年数の10分の7に相当する年数になります。いずれも一般的なオフィスの敷金償却では該当しませんが、ビル一棟を長期で借りる場合などは確認が必要です。
申告書への添付書類を忘れない
繰延資産の償却費を損金算入する場合、確定申告書に繰延資産の償却額の計算に関する明細書、いわゆる別表16(6)を添付する必要があります。金額が小さいと添付を失念しやすい書類で、税務調査で指摘される箇所でもあります。
償却限度額は、繰延資産の額を償却期間の月数で割り、その事業年度の月数を掛けて計算します。事業年度の中途で支出した場合は、支出の日から事業年度末までの月数で計算します。月数は暦に従って計算し、1ヶ月に満たない端数は1ヶ月として扱います。
2027年の新リース会計基準で何が変わるか
オペレーティング・リースも資産計上の対象になる
企業会計基準第34号「リースに関する会計基準」が2027年4月1日以後開始する事業年度から強制適用されます。これまで賃貸借処理をしていたオフィスの賃貸借契約についても、使用権資産とリース負債を貸借対照表に計上することになります。
敷金そのものはリース料ではないため、使用権資産に含まれるわけではありません。ただし、契約に付随して支払う返還されない金銭は、リースの当初直接費用として使用権資産に含める整理になる場合があります。敷金の償却部分をどう扱うかは契約内容によって判断が分かれるため、適用前に監査法人や税理士と方針を決めておく必要があります。
預けた敷金が財務諸表の見え方を変える
新基準のもとでは、これまで注記にとどまっていた賃借の情報が貸借対照表に表れます。負債が増えることで自己資本比率が下がり、借入の財務制限条項に抵触する懸念が出る企業もあります。
このとき、資産に眠っている差入保証金の存在が意味を持ちます。敷金は返ってくる資産ではありますが、契約が続く限り動かせません。賃料10ヶ月分を預けていれば、その分の資金が長期にわたって固定されます。新基準で負債側が膨らむのと同時に、資産側で動かせない金額が大きいことは、財務の柔軟性という観点では不利に働きます。
預ける敷金そのものを減らす方法
契約交渉で償却の条件は動くことがある
償却は契約で定めるものなので、交渉の余地があります。空室期間が長い物件や、貸主が早期の埋め戻しを優先している状況では、償却月数の圧縮に応じる例があります。賃料の減額は貸主にとって収益の恒久的な低下になりますが、償却は一時的な条件であるため、賃料を維持したまま償却を削る交渉は成立しやすい面があります。
契約更新のタイミングも交渉の機会です。更新時に再度償却が発生する定めになっている場合、その負担を減らせないかを確認してください。すでに数年の入居実績があり、賃料の支払いに問題がないテナントであれば、貸主にとっても関係を続ける価値があります。
保証を使って敷金の預託そのものを減らす
交渉とは別に、保証会社の保証を使って預ける敷金の額を下げる方法があります。保証会社の株式会社日商保(以下、日商保)の敷金半額くんは、日商保が貸主に対して賃料や原状回復費用の支払いを保証することで、テナントが預ける敷金を減らす仕組みです。貸主は保証によって担保を確保できるため、預託額を下げることに応じやすくなります。
預ける金額が減れば、その分の資金を事業に回せます。賃料50万円のオフィスで敷金が10ヶ月分から5ヶ月分になれば、250万円が手元に残ります。新リース会計基準の適用で財務の見え方が変わるタイミングでもあり、固定されている資金を圧縮しておく意味は大きくなっています。
すでに預けている敷金を動かす
入居中で、すでに多額の敷金を預けている場合は、敷金返還くんが使えます。預託済みの敷金の返還を貸主に請求し、代わりに保証を差し入れることで、眠っている資金を現金に戻す仕組みです。移転を伴わずに資金化できる点が特徴です。
賃料の高い都心のオフィスでは、敷金が数千万円に達することもあります。その資金が契約期間中ずっと動かせない状態は、成長段階の企業にとって機会損失になります。会計処理を正しく行うことと並んで、預けている金額そのものを見直すことも、敷金と向き合ううえでの実務的な選択肢です。
契約前に確認しておきたいこと
契約書のどこを読むか
償却の有無と金額、発生する時期の3点を契約書で確認してください。「償却」という言葉が使われていない契約書もあるため、解約時の精算方法を定めた条項を通して読む必要があります。敷引、解約引き、返還しない旨の記載がないかを探します。
原状回復費用との関係も押さえておくべき点です。償却とは別に原状回復費用を実費で請求される契約なのか、償却分で原状回復費用をまかなう契約なのかで、退去時の負担は大きく変わります。両方を請求される契約であれば、退去時のコストを見積もり直す必要があります。
経理部門に共有しておく情報
契約を締結したら、償却の金額と時期を経理部門に伝えてください。契約書が営業部門や総務部門で保管され、経理が償却の定めを把握していないために、差入保証金が動かないまま年数を重ねる例があります。
決算のたびに、差入保証金の残高と契約書の内容を突き合わせる運用にしておくと、退去時にまとめて処理する事態を避けられます。物件が複数ある場合は、契約ごとに償却の有無と時期を一覧にしておくと管理しやすくなります。