家賃保証料とは
家賃保証料は、借主が家賃保証会社と保証委託契約を結び、賃料などの支払いを保証してもらう対価として払う料金です。借主が賃料を払えなくなったときは、保証会社が貸主に立て替えて払い、あとで借主に請求します。
保証料の払い方は保証会社や契約によって違いますが、主に次の3つがあります。
| 種類 | 払う時期 |
|---|
| 初回保証料 | 契約するとき |
| 月額保証料 | 毎月(賃料と一緒に払うことが多い) |
| 更新保証料 | 1年ごとなど、保証の更新のたび |
どれを組み合わせるか、いくらかは、保証会社と契約の内容、審査の結果で決まります。処理を決める前に、保証委託契約書で次の3点を確かめます。
- 何の対価か:初回保証料が、どの期間の保証の対価なのか(契約時から1年間、2年間、契約期間の全体など)
- 返金があるか:途中で解約したときに、未経過の期間の保証料が返ってくるか
- ほかの料金が含まれていないか:事務手数料など、保証料以外の料金が一緒に請求されていないか
消費税は非課税
「信用の保証」は非課税取引
消費税法は、「信用の保証としての役務の提供」を非課税としています(別表第二第3号)。国税庁の消費税法基本通達も、非課税となるものの例として「信用の保証料」を挙げています(6-3-1)。家賃保証会社が借主の賃料の支払いを保証するのは信用の保証にあたるため、家賃保証料は非課税です。
非課税の取引には消費税がかからないため、仕入税額控除の対象になりません。請求書に消費税額の記載がないのはこのためです。非課税の取引はインボイス(適格請求書)の交付の対象になりませんが、そもそも仕入税額控除の対象ではないため、控除の手続きには影響しません。
賃料・敷金とは税区分が違う
オフィスや店舗を借りるときの支払いは、項目によって消費税の扱いが分かれます。
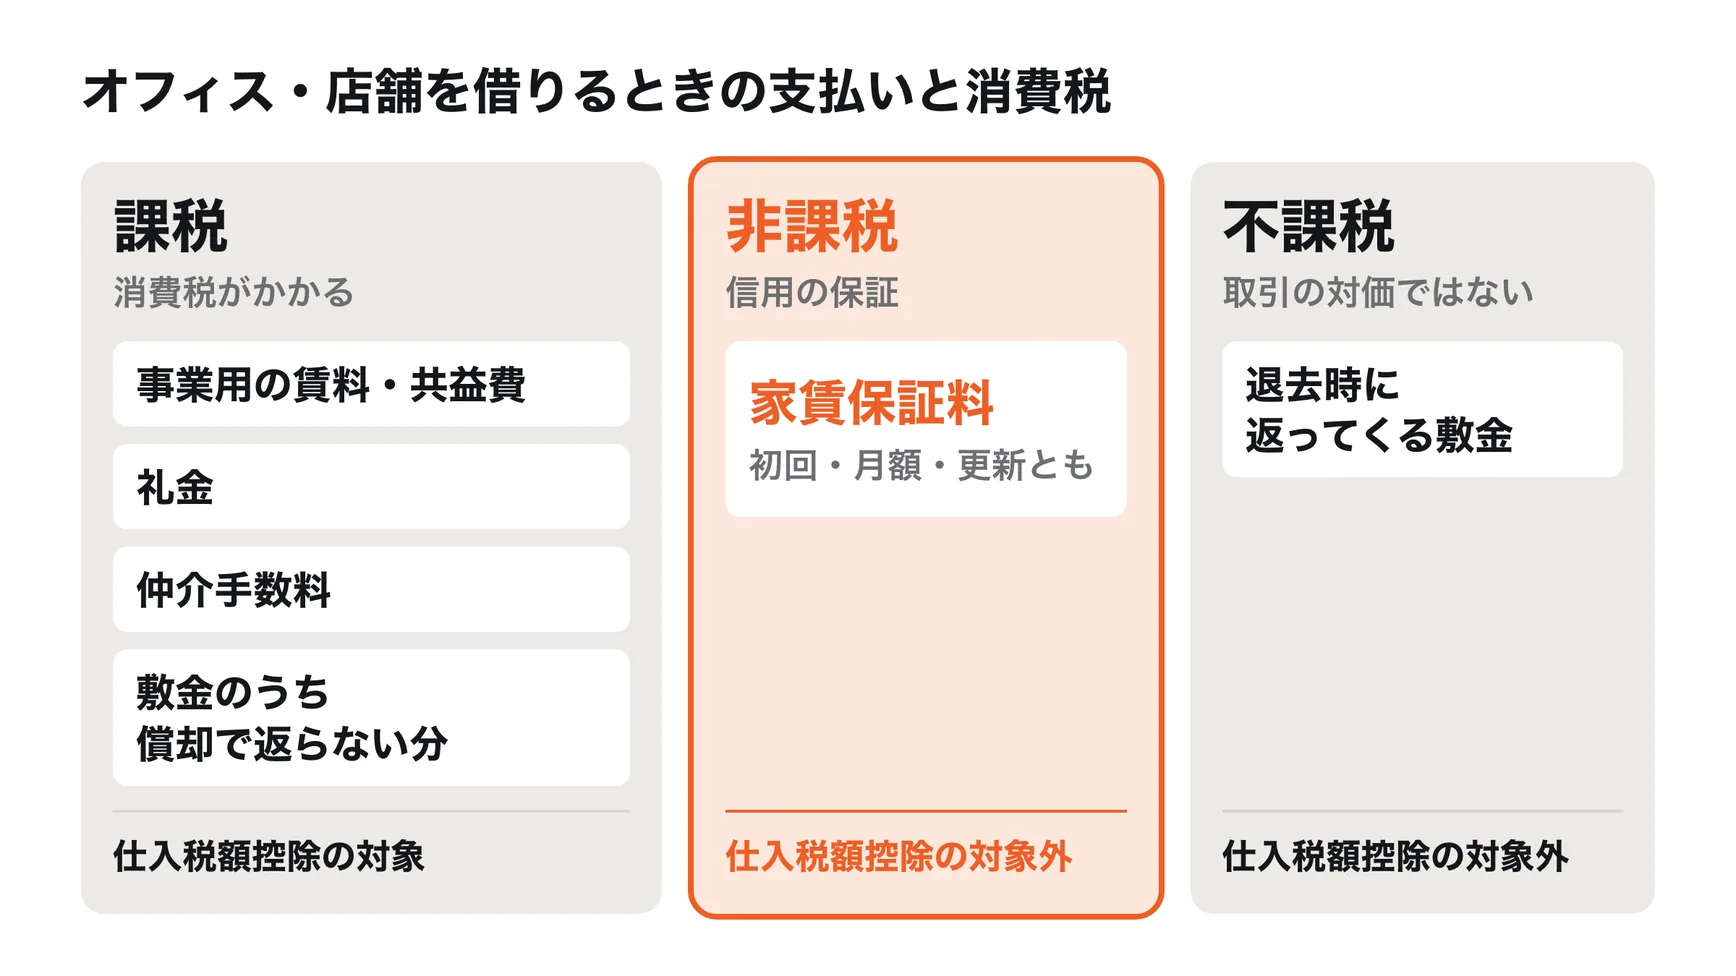
| 支払い | 消費税 |
|---|
| 事業用の賃料・共益費 | 課税 |
| 礼金、敷金の償却分 | 課税 |
| 仲介手数料 | 課税 |
| 家賃保証料 | 非課税 |
| 返ってくる敷金 | 不課税 |
賃料と保証料がまとめて引き落とされる場合も、仕訳は分けて、保証料には非課税の税区分をつけます。請求書に事務手数料など保証料以外の項目が別に載っている場合は、その項目の税区分を請求書で確かめます。
敷金の償却分や礼金が課税になる理由は「敷金の会計処理」で説明しています。
勘定科目と仕訳
勘定科目は「支払手数料」か「支払保証料」
家賃保証料の勘定科目は、法律で決まっているわけではありません。「支払手数料」や「支払保証料」を使うことが多く、どちらを使うかを決めたら、毎期同じ科目で処理します。
「地代家賃」にまとめることもできますが、賃料は課税、保証料は非課税と税区分が違うため、同じ科目に入れると税区分を間違えやすくなります。科目を分けておくと、消費税の申告のときに確かめやすくなります。
月額保証料の仕訳
月額保証料は、その月の保証の対価なので、払った月の費用にします。たとえば、月額保証料8,000円を払った場合は次のとおりです(金額は計算のための例です)。
| 借方 | 貸方 |
|---|
| 支払手数料 8,000円(非課税) | 普通預金 8,000円 |
賃料と一緒に引き落とされる場合
保証会社が賃料の集金も代行していて、賃料・共益費と保証料がまとめて引き落とされることがあります。この場合も、明細を見て科目と税区分を分けます。月額賃料40万円、共益費5万円、月額保証料8,000円がまとめて引き落とされた場合の例です。
| 借方 | 貸方 |
|---|
| 地代家賃 400,000円(課税) | 普通預金 458,000円 |
| 共益費 50,000円(課税) | |
| 支払手数料 8,000円(非課税) | |
会計ソフトで「地代家賃」にまとめて登録していると、保証料まで課税で処理されてしまうことがあります。引き落としの明細が届いたら、保証料の分だけ非課税の科目に分けます。
初回保証料・更新保証料を費用にする時期
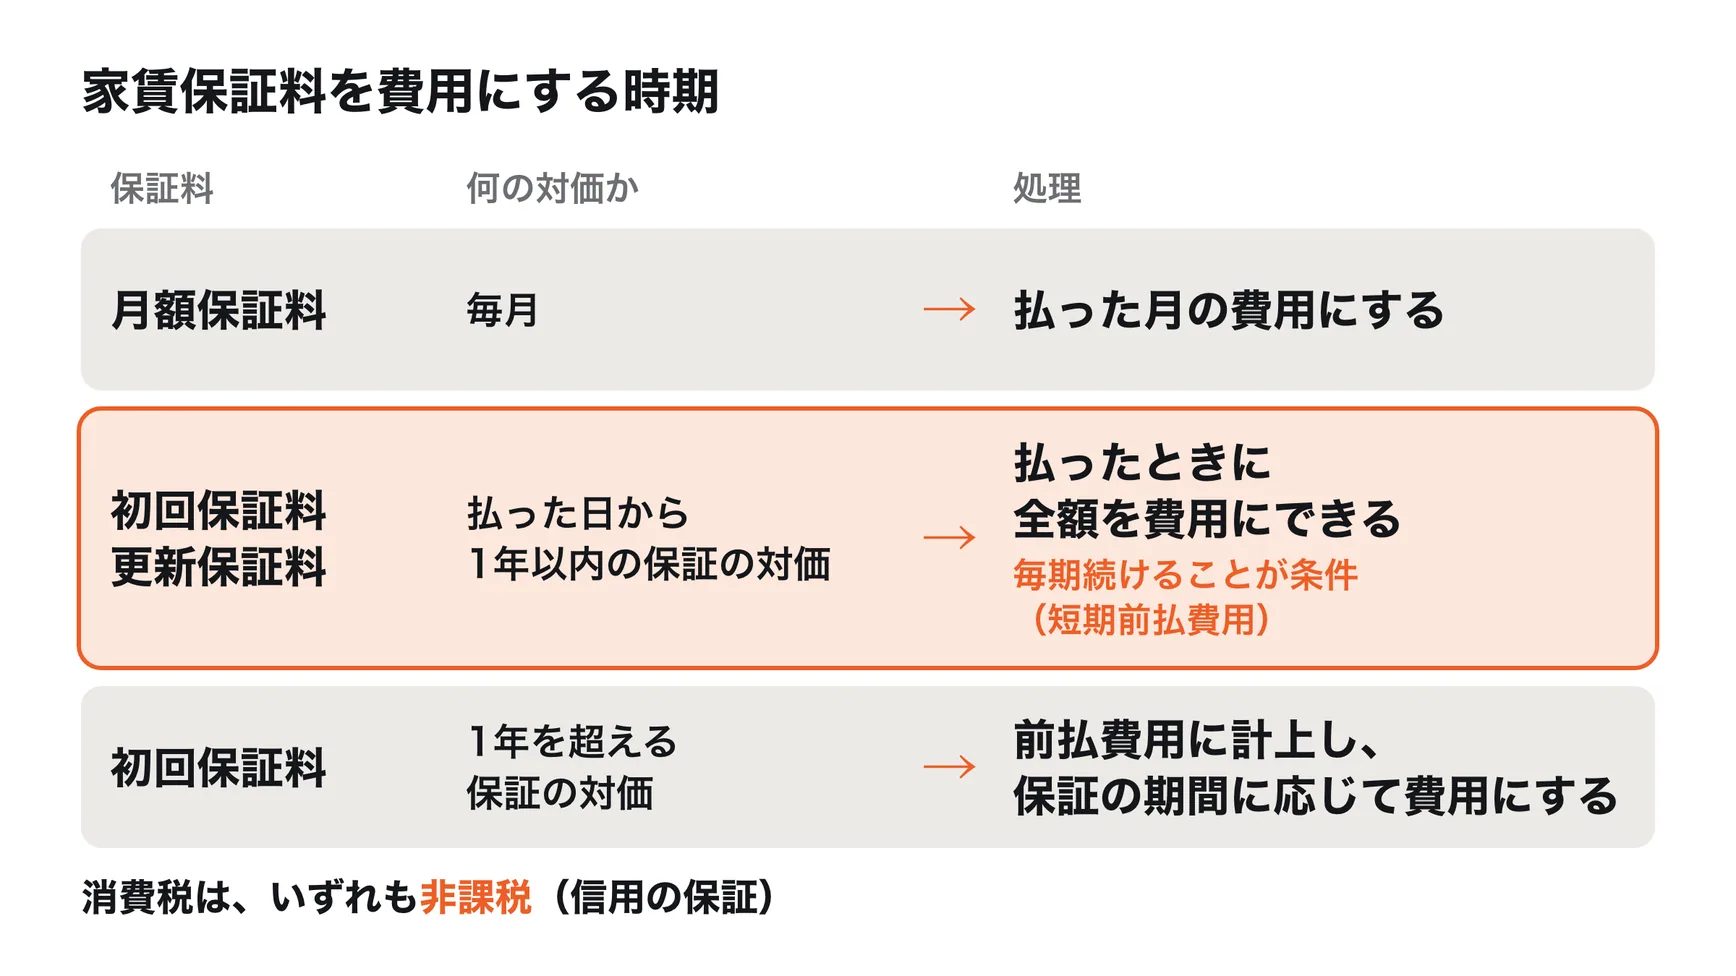
1年以内の保証の対価なら、払ったときの費用にできる
まとめて前払いした費用は、原則として、いったん資産(前払費用)に計上し、サービスを受けた期間に応じて費用にします。ただし国税庁の法人税基本通達は、払った日から1年以内に受けるサービスの対価で、払った事業年度の費用とする処理を毎期続けている場合は、払ったときに全額を費用にしてよいとしています(2-2-14、短期前払費用)。
たとえば、保証期間1年の初回保証料や、1年ごとの更新保証料であれば、この取扱いを使えます。継続が条件なので、ある期だけ払ったときに費用にし、別の期は期間に分けて処理する、といった使い方はできません。
| 借方 | 貸方 |
|---|
| 支払手数料 120,000円(非課税) | 普通預金 120,000円 |
(保証期間1年の初回保証料12万円を払ったときの例。金額は計算のための例です)
1年を超える期間の対価なら、期間に分けて費用にする
初回保証料が2年分の保証の対価であるなど、払った日から1年を超える期間を対象にしている場合は、短期前払費用の取扱いは使えません。前払費用として資産に計上し、保証の期間に応じて費用に振り替えます。
たとえば、保証期間2年の初回保証料24万円を4月1日に払い、決算が3月の場合は次のとおりです(金額は計算のための例です)。
| 時期 | 借方 | 貸方 |
|---|
| 払ったとき | 前払費用 12万円、長期前払費用 12万円 | 普通預金 24万円 |
| 1年目の期末 | 支払手数料 12万円 | 前払費用 12万円 |
| 1年目の期末 | 前払費用 12万円 | 長期前払費用 12万円 |
| 2年目の期末 | 支払手数料 12万円 | 前払費用 12万円 |
期末には、翌期に費用になる分を長期前払費用から前払費用に振り替えます。決算書では、1年以内に費用になる前払費用は流動資産に、それより先の分の長期前払費用は固定資産(投資その他の資産)に表示します。
期の途中で払った場合
保証期間2年の初回保証料24万円を10月1日に払い、決算が3月の場合は、1年目の期末までに経過した6か月分の6万円を費用にし、残りの18万円のうち、翌期に費用になる12万円を前払費用、その先の6万円を長期前払費用として残します。月割りで計算するのが一般的です。
「賃借するための費用」として扱う考え方もある
法人税では、建物を借りるために払う権利金などの費用は繰延資産になり、原則5年で償却します(法人税法施行令第14条第1項第6号ロ、法人税基本通達8-1-5)。ただし、20万円未満なら払った事業年度に全額を損金にできます(法人税法施行令第134条)。
家賃保証料は、通達で名指しされているわけではありません。初回保証料が特定の期間の保証の対価ではなく、物件を借りる条件として一度だけ払う性質のものであれば、繰延資産として扱う考え方もあります。どちらで処理するかは契約の内容によるため、保証委託契約書を顧問の税理士に見せて決めます。
3年間の処理を通して見る
契約期間3年のオフィスで、初回保証料12万円(保証期間1年)、月額保証料8,000円、1年ごとの更新保証料1万円を払う場合を、3年間通して並べると次のようになります(金額は計算のための例です)。短期前払費用の取扱いを続けている会社の例です。
| 時期 | 払うもの | 処理 |
|---|
| 契約時 | 初回保証料 12万円 | 払ったときに費用 |
| 毎月 | 月額保証料 8,000円 | 払った月の費用 |
| 1年後 | 更新保証料 1万円 | 払ったときに費用 |
| 2年後 | 更新保証料 1万円 | 払ったときに費用 |
3年間の保証料の合計は、12万円+8,000円×36か月+1万円×2回で、42万8,000円です。どれも消費税は非課税で、科目は支払手数料(または支払保証料)にそろえます。初回保証料が2年分の保証の対価なら、先に説明したとおり、前払費用に計上して期間に分けて費用にします。