預り保証金・預り敷金とは
返す義務のある預かり金
敷金は、民法で「いかなる名目によるかを問わず、賃料債務その他の賃貸借に基づいて生ずる賃借人の賃貸人に対する金銭の給付を目的とする債務を担保する目的で、賃借人が賃貸人に交付する金銭」と定められています(第622条の2第1項)。「保証金」という名目で受け取っていても、この目的のものは敷金にあたります。
貸主は、賃貸借が終わって物件の返還を受けたときなどに、受け取った敷金から賃借人の債務の額を差し引いた残りを返さなければなりません(同項)。オーナーにとっては、将来返す義務のある負債です。
勘定科目
| 科目の例 | 使う場面 |
|---|
| 預り敷金 | 敷金の名目で受け取ったもの |
| 預り保証金 | 保証金の名目で受け取ったもの |
| 長期預り保証金 | 返す時期が決算日の翌日から1年を超えるもの |
科目の名前は会社が決め、同じ科目を続けて使います。流動負債と固定負債の区分については、企業会計原則注解16が、受入保証金などの債務で「貸借対照表日の翌日から起算して一年以内に入金又は支払の期限が到来するもの」は流動負債、「一年をこえて到来するもの」は固定負債に属すると定めています。退去の予告を受けて返す時期が1年以内になったら、流動負債に振り替えます。
受け取ったときと返すときの仕訳
例の条件
- 月額賃料 100万円(税抜)のオフィス
- 敷金 1,200万円(賃料12か月分)
- 退去時に賃料2か月分(200万円)を償却し、返さない
- 賃貸予定期間 5年
新しいリース会計基準を適用する会社の仕訳の例です。返さない200万円は、収益に配分する前の額として、返す額とは分けて負債に置きます。
受け取ったとき
| 借方 | 金額 | 貸方 | 金額 |
|---|
| 現金預金 | 1,200万円 | 預り敷金 | 1,000万円 |
| | 長期前受収益(例) | 200万円 |
敷金は賃料ではないので、この入金は売上になりません。返さない部分の科目名は例です。
決算のたび(5年間)
| 借方 | 金額 | 貸方 | 金額 |
|---|
| 長期前受収益(例) | 40万円 | 受取賃料など | 40万円 |
退去して返すとき
原状回復の費用などテナントの債務がなかった場合、預り敷金の1,000万円を返します。
| 借方 | 金額 | 貸方 | 金額 |
|---|
| 預り敷金 | 1,000万円 | 現金預金 | 1,000万円 |
テナントの未払い賃料や原状回復の費用がある場合は、敷金をその債務の弁済に充てることができます(民法第622条の2第2項)。その分を差し引いて返します。
未払い賃料に充てて返すとき
退去の時点で、すでに未収賃料として計上している未払いの賃料が100万円あった場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|
| 預り敷金 | 1,000万円 | 未収賃料 | 100万円 |
| | 現金預金 | 900万円 |
差し引いた額と内訳は、精算書でテナントに示します。差し引く根拠が契約書と民法のどちらにあるかも、精算書に書いておくと、あとで説明を求められたときに困りません。
新しいリース会計基準を適用しない会社の会計処理は、次の節の税務の扱いとあわせて、顧問の税理士・会計士と決めておきます。
返さない部分の扱い
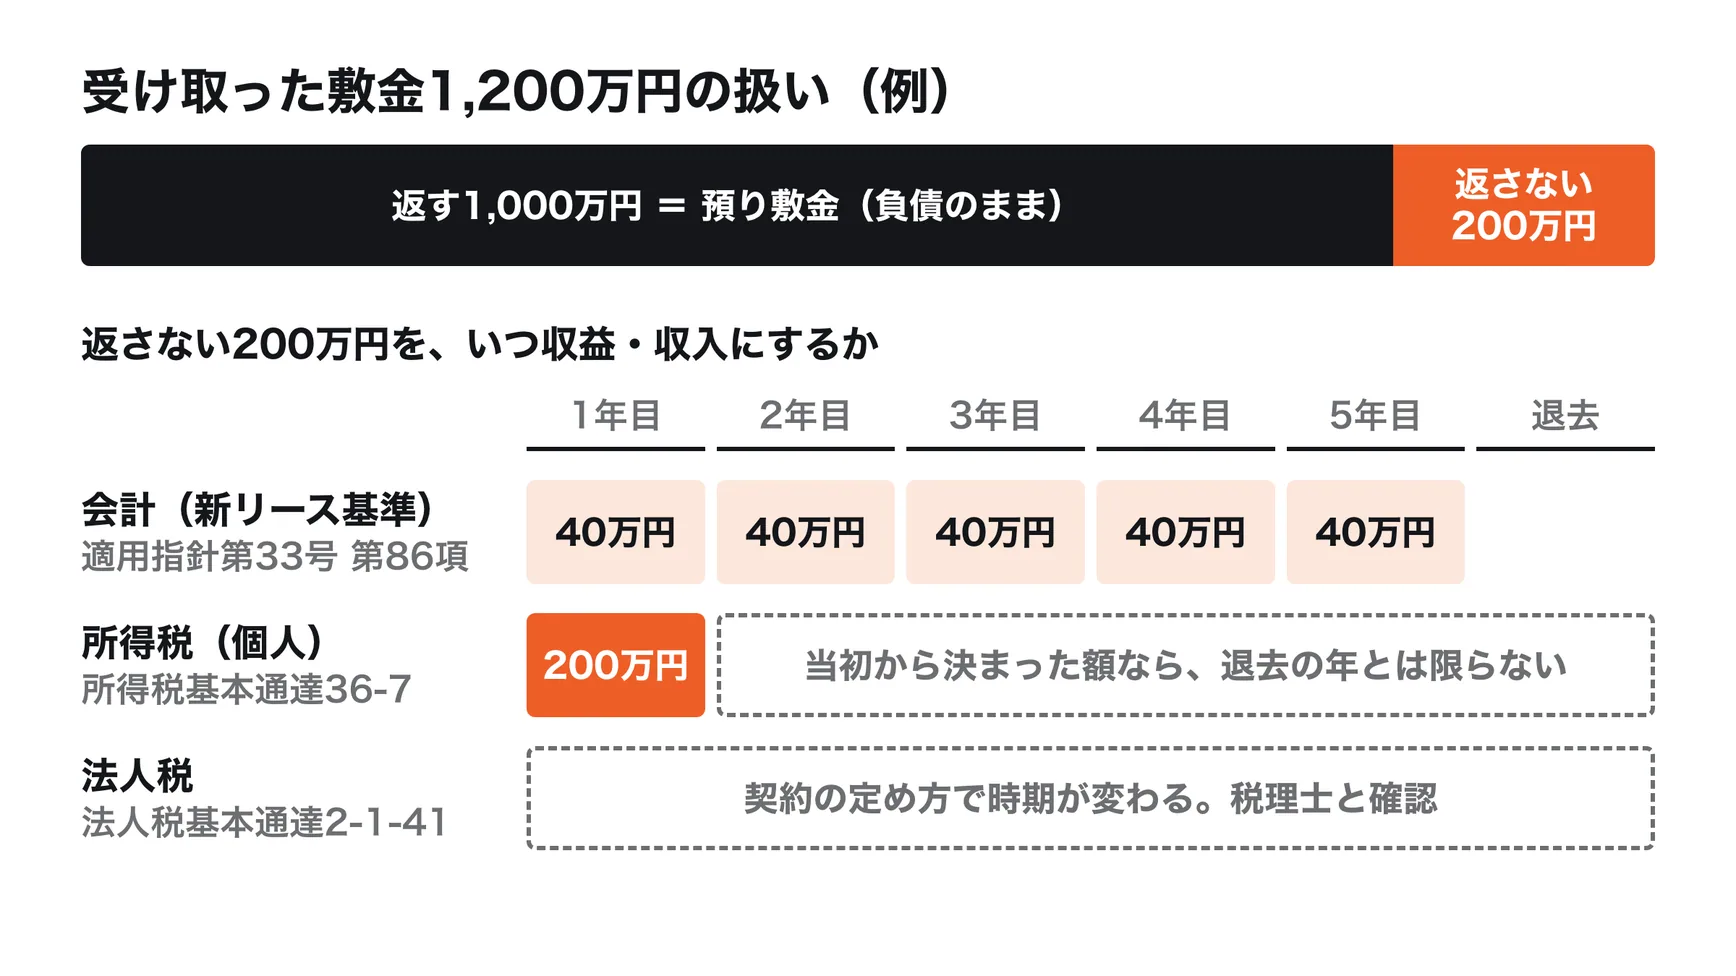
会計:賃貸予定期間にわたって定額で収益に
新しいリース会計基準の適用指針は、貸手が預かる敷金について、次のように定めています(企業会計基準適用指針第33号 第86項)。
預り企業である貸手は、将来返還する預り敷金について、債務額をもって貸借対照表価額とする。預り敷金のうち、預り敷金の預り企業である貸手から差入企業である借手に返還されないことが契約上定められている金額について、賃貸予定期間にわたり定額法により収益に計上する。
例の条件では、返さない200万円を賃貸予定期間の5年にわたって、1年あたり40万円ずつ収益に計上します。返す1,000万円は、債務の額のまま負債に置きます。
この基準は、2027年4月1日以後に開始する事業年度の期首から適用され、2025年4月1日以後に開始する事業年度の期首からの早期適用も認められています(企業会計基準第34号 第58項)。
法人税:返還しないこととなった日の事業年度の益金
法人税基本通達2-1-41は、保証金や敷金として受け入れた金額(賃貸借の開始当初から返還が不要なものを除く)であっても、「期間の経過その他当該賃貸借契約等の終了前における一定の事由の発生により返還しないこととなる部分の金額は、その返還しないこととなった日の属する事業年度の益金の額に算入する」としています。
会計で期間にわたって配分した額と、税務で益金に算入する時期は、ずれることがあります。例のように契約の当初から返さない額が決まっている場合を含め、どの時点で益金になるかは契約の定め方によるため、契約書の償却の条項を税理士と確かめて、処理を決めておきます。
所得税:個人オーナーの不動産所得
個人のオーナーの場合、所得税基本通達36-7が、敷金や保証金のうち返さない部分を不動産所得の収入に計上する日を、3つに分けて定めています。
| 返さない部分の定め方 | 収入に計上する日 |
|---|
| 貸付期間の経過に関係なく返さない | 資産の引渡しの日など(36-6の日) |
| 貸付期間の経過に応じて返さない | 契約で返さないこととなった日 |
| 貸付けが終わるまで確定しない | 貸付けが終了した日 |
国税庁は、質疑応答事例「返還を要しない敷金等に係る提出時期」で、敷金や保証金のうち、当初から、あるいは一定期間が経過すれば貸主に帰属すると契約書で取り決められているものは不動産所得の収入金額となり、その計上時期は「必ずしもその賃貸借契約の終了時ではなく、返還を要しないことが確定した都度、その確定した金額を収入金額として計上する」と説明しています。
例の「退去時に賃料2か月分を償却」は、期間の経過に関係なく、契約の当初から返さない額が決まっているので、表の1つ目にあたると考えられます。「退去時に償却」と書いてあっても、退去の年にまとめて収入にすればよいとは限りません。
消費税:返さない部分は課税
消費税法基本通達5-4-3は、建物の賃貸借契約の締結などに当たって受ける保証金や敷金のうち、「賃貸借期間の経過その他当該賃貸借契約等の終了前における一定の事由の発生により返還しないこととなるものは、権利の設定の対価であるから資産の譲渡等の対価に該当する」とし、契約の終了に伴って返すものは該当しないとしています。
国税庁のタックスアンサーNo.6225は、事業用の建物の賃貸借で返還しない保証金や敷金は課税の対象となり、住宅の賃貸借で返還しないものは非課税になると説明しています。オフィスや店舗のオーナーにとって、償却の部分は課税売上です。