敷金の預り証とは
敷金を受け取ったことを示す書面
敷金の預り証は、貸主が借主から敷金を受け取ったときに発行する書面です。借主にとっては、いくらの敷金を、いつ、どの物件の契約のために預けたかを示す証拠になります。
預り証を受け取ったら、次の項目が書かれているかを確かめます。
| 項目 | 確かめること |
|---|
| 物件と契約 | 物件の所在地・名称、区画、賃貸借契約の日付 |
| 金額と名目 | 敷金・保証金の額。名目が「保証金」でも敷金の性質のお金かどうか |
| 償却・敷引き | 返さない額の定めがあるか。契約書の記載と合っているか |
| 受け取った日 | 振込日・受領日。振込の記録と合っているか |
| 発行者 | 貸主の名称と押印。管理会社の名義で発行されている場合は、誰の代理か |
預り証は、たとえば次のような形です。
預り証 株式会社○○ 御中 金○○○万円也 ただし、令和○年○月○日付建物賃貸借契約(○○ビル○階)に基づく敷金として、上記金額を正に預かりました。本敷金の返還その他の取扱いは、同契約の定めによります。 令和○年○月○日 (貸主)○○株式会社 代表取締役 ○○○○
契約書に「敷金○○円を受領した」と具体的に書かれていて、別に預り証が発行されないこともあります。その場合は、契約書そのものが受け取ったことの証拠になります。
預り証と契約書の役割の違い
敷金をいつ、どう返すかという条件は、預り証ではなく賃貸借契約書で決まります。預り証は「受け取った」という事実を示すもので、返還の時期や差し引かれる額は、契約書の敷金・解約・明渡しの条項で確かめます。
預り証をなくしたら
返してもらう権利は消えない
敷金を返す義務は、民法第622条の2にもとづくもので、賃貸借が終わり、物件を明け渡したときに、敷金から借主の債務を差し引いた残りを返さなければならないと定められています。預り証を持っているかどうかで、返してもらえるかどうかが決まるわけではありません。
預けた事実を示す別の記録
預り証が見つからない場合でも、次のような記録で、敷金を預けた事実と額を示せます。
- 賃貸借契約書(敷金の額と受領の記載)
- 振込の記録(通帳、振込の控え、ネットバンキングの明細)
- 会社の帳簿(差入保証金・敷金の勘定の残高)
- 重要事項説明書や、契約時の精算書
貸主に確認書をもらう
移転の準備や決算の監査で必要になる場合は、貸主に「預り敷金の残高確認書」や預り証の再発行を依頼します。残高確認書には、預かっている額、償却の定め、未払いの有無が書かれていると、退去時の精算の見通しも立てやすくなります。ビルが売却されて貸主が変わっている場合は、今の貸主に、敷金を引き継いでいるかどうかもあわせて確かめます。
依頼の文面は、たとえば次のようにします。
○○ビル○階の建物賃貸借契約(令和○年○月○日締結)について、当社が差し入れている敷金の預り証が所在不明となりました。お手数ですが、貴社で預かっている敷金の額、償却などの定め、現時点での未払い額の有無を記載した残高確認書のご発行をお願いいたします。
移転の前にそろえておく書類
退去や移転が決まったら、精算で必要になる書類を物件ごとにそろえておきます。
- 賃貸借契約書と、更新・賃料改定の合意書
- 敷金の預り証、または残高確認書
- 敷金を振り込んだ記録
- 入居時の状態を示す写真・図面・引渡しの書面
- 内装工事や設備の追加について、貸主の承諾を得た書面
預り証の印紙税
敷金の預り証は「売上代金以外の金銭の受取書」
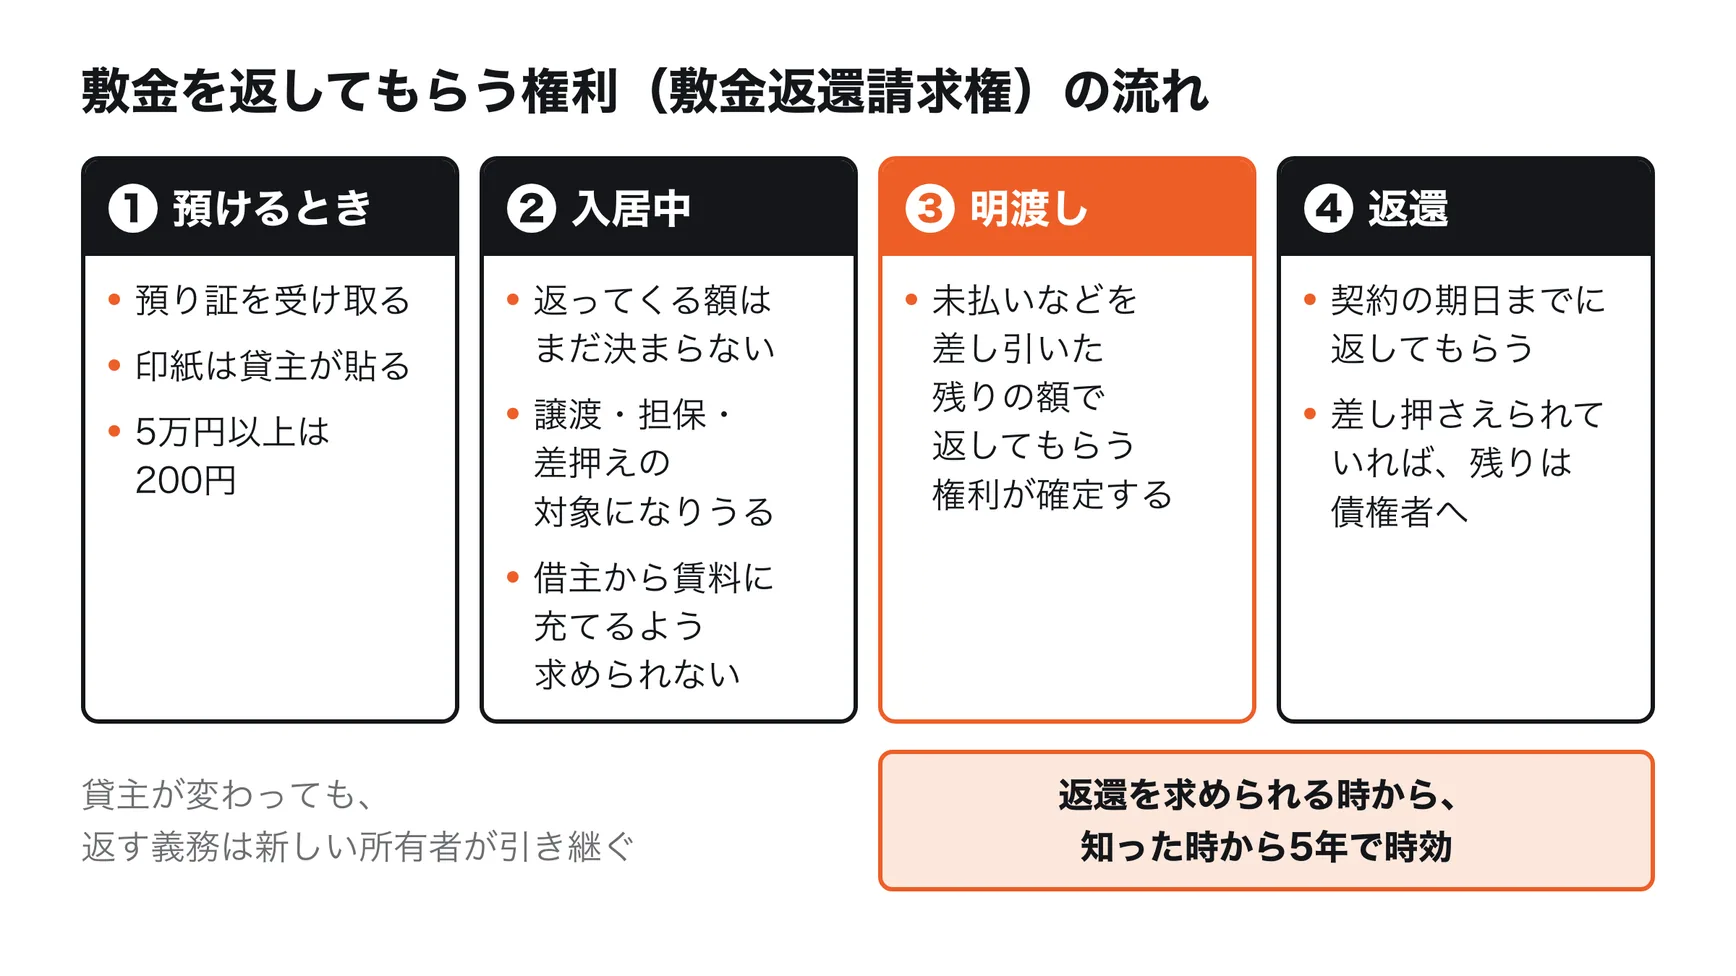
国税庁は、敷金の預り証は金銭の寄託に関する契約書(第14号文書)ではなく、「売上代金以外の金銭の受取書」(第17号の2文書)にあたるとしています。賃貸借契約にともなう保証金の預り証も同じ扱いです。記載された金額が5万円以上なら、印紙税は200円です。
返さない部分は売上代金になる
国税庁は、保証金などと呼んでいても、契約終了のときに返さないこととしている額は、権利金と同じものとして売上代金になるとしています。売上代金の受取書は、受け取った金額に応じて印紙税額が上がる区分(第17号の1文書)です。償却や敷引きのある保証金の預り証は、書き方によって印紙税額が変わるため、発行する側(貸主)で確かめることになります。
| 受取書の区分 | 例 | 印紙税額 |
|---|
| 売上代金以外の金銭の受取書(第17号の2) | 返還する敷金・保証金の預り証 | 5万円以上は一律200円 |
| 売上代金の金銭の受取書(第17号の1) | 家賃の受取書、返さない保証金にあたる部分 | 5万円以上100万円以下200円から、金額に応じて段階的に上がる |
印紙を貼るのは発行する貸主
印紙税を納める義務があるのは、課税文書を作った人です(印紙税法第3条)。敷金の預り証なら、発行する貸主が印紙を貼ります。貼るべき印紙が貼られていない場合、過怠税がかかるのも作成者の側です(同法第20条)。借主が受け取った預り証に印紙がなくても、借主が印紙税を負担することはありません。
敷金返還請求権とは
返してもらえる額が決まるのは、明け渡したとき
民法は、貸主は「賃貸借が終了し、かつ、賃貸物の返還を受けたとき」に、受け取った敷金から「賃貸借に基づいて生じた賃借人の賃貸人に対する金銭の給付を目的とする債務の額」を差し引いた残りを返さなければならないと定めています(第622条の2第1項)。
つまり、入居している間は、将来いくら返ってくるかはまだ決まっていません。明け渡したときに、未払いの賃料や原状回復の費用などを差し引いた残りの額として確定し、その額を返してもらえる権利になります。
入居中に敷金を賃料に充てることはできない
貸主は、借主が賃料などを払わないときに、敷金をその支払いに充てることができます。しかし、借主の側から「敷金を賃料に充ててほしい」と求めることはできません(民法第622条の2第2項)。入居中の敷金は、あくまで貸主が担保として持っているお金です。
賃借権を譲ったときも、敷金は前の借主に返る
民法は、借主が適法に賃借権を譲り渡したときも、貸主は敷金を返さなければならないと定めています(第622条の2第1項第2号)。事業譲渡や居抜きで賃借権を次の会社に譲る場合でも、預けた敷金は、原則として新しい借主に引き継がれるのではなく、前の借主に返されます。新しい借主は、あらためて敷金を預けることになります。
譲渡・担保・差押えとの関係
譲渡や担保に使える
敷金返還請求権は、金銭を返してもらう権利、つまり債権です。民法は、債権は原則として譲り渡すことができると定めています(第466条)。契約で譲渡を制限していても、譲渡そのものの効力は妨げられません(同条第2項)。ただし、制限を知っていた相手には、貸主が支払いを拒める場合があります(同条第3項)。
入居中の敷金返還請求権を譲渡したり、担保に入れたりして資金を得る方法は、「入居中のオフィスの敷金を資金にする4つの方法」で詳しく整理しています。
債権者に差し押さえられることがある
借主の会社に支払いの滞った債務があると、債権者は、裁判所の手続きで敷金返還請求権を差し押さえることがあります。債権に対する強制執行は、執行裁判所の差押命令で始まり(民事執行法第143条)、差押命令は、借主(債務者)に取立てなどの処分を禁じ、貸主(第三債務者)に借主への支払いを禁じます(同法第145条)。裁判所が公開している書式にも、「賃貸借契約に際し、第三債務者に差し入れた敷金(保証金名目のものを含む。)の返還請求権」を差し押さえる記載例があります。
差し押さえられても、入居を続けることはできます。明け渡したときに、貸主は未払いの賃料などを差し引いた残りを、差し押さえた債権者に支払うことになります。差押命令は、貸主だけでなく借主にも送られます(民事執行法第145条第3項)。届いたら、まず差押えのもとになっている債務を確かめ、支払いや分割の相談を急ぎます。
税金を滞納したときの差押え
税金の滞納がある場合は、裁判所の手続きを経ずに、税務署などが滞納処分として敷金返還請求権を差し押さえることがあります。国税の場合、債権の差押えは、第三債務者である貸主に「債権差押通知書」を送ることで行われ、滞納している会社には取立てなどの処分が禁じられます(国税徴収法第62条)。
| 差し押さえる人 | 手続き | 始まり方 |
|---|
| 取引先・金融機関などの債権者 | 民事執行(裁判所の手続き) | 執行裁判所の差押命令(民事執行法第143条) |
| 税務署など | 滞納処分 | 貸主への債権差押通知書の送達(国税徴収法第62条) |
税金の支払いが苦しいときに使える猶予の制度は、「税金が払えないときの対処法」で整理しています。