資金調達とは:運転資金と設備資金
会社のお金の使いみちは、大きく運転資金と設備資金に分かれます。
運転資金は、事業を回すために繰り返し出ていくお金です。仕入れの代金、従業員の給与、オフィスの家賃、広告費などがあたります。売上の入金より支払いが先に来る業種では、売上が伸びるほど立て替える額が増え、運転資金が足りなくなることがあります。
設備資金は、事業の土台をつくるために一度に出ていくお金です。機械やシステムの導入、店舗の出店、オフィスの移転と内装工事などがあたります。オフィスの移転では、新しい物件に預ける敷金も大きな支出になります。
どちらの資金が、いくら、いつまでに必要かによって、向いている調達の方法が変わります。
資金調達の方法は4つに分けられる
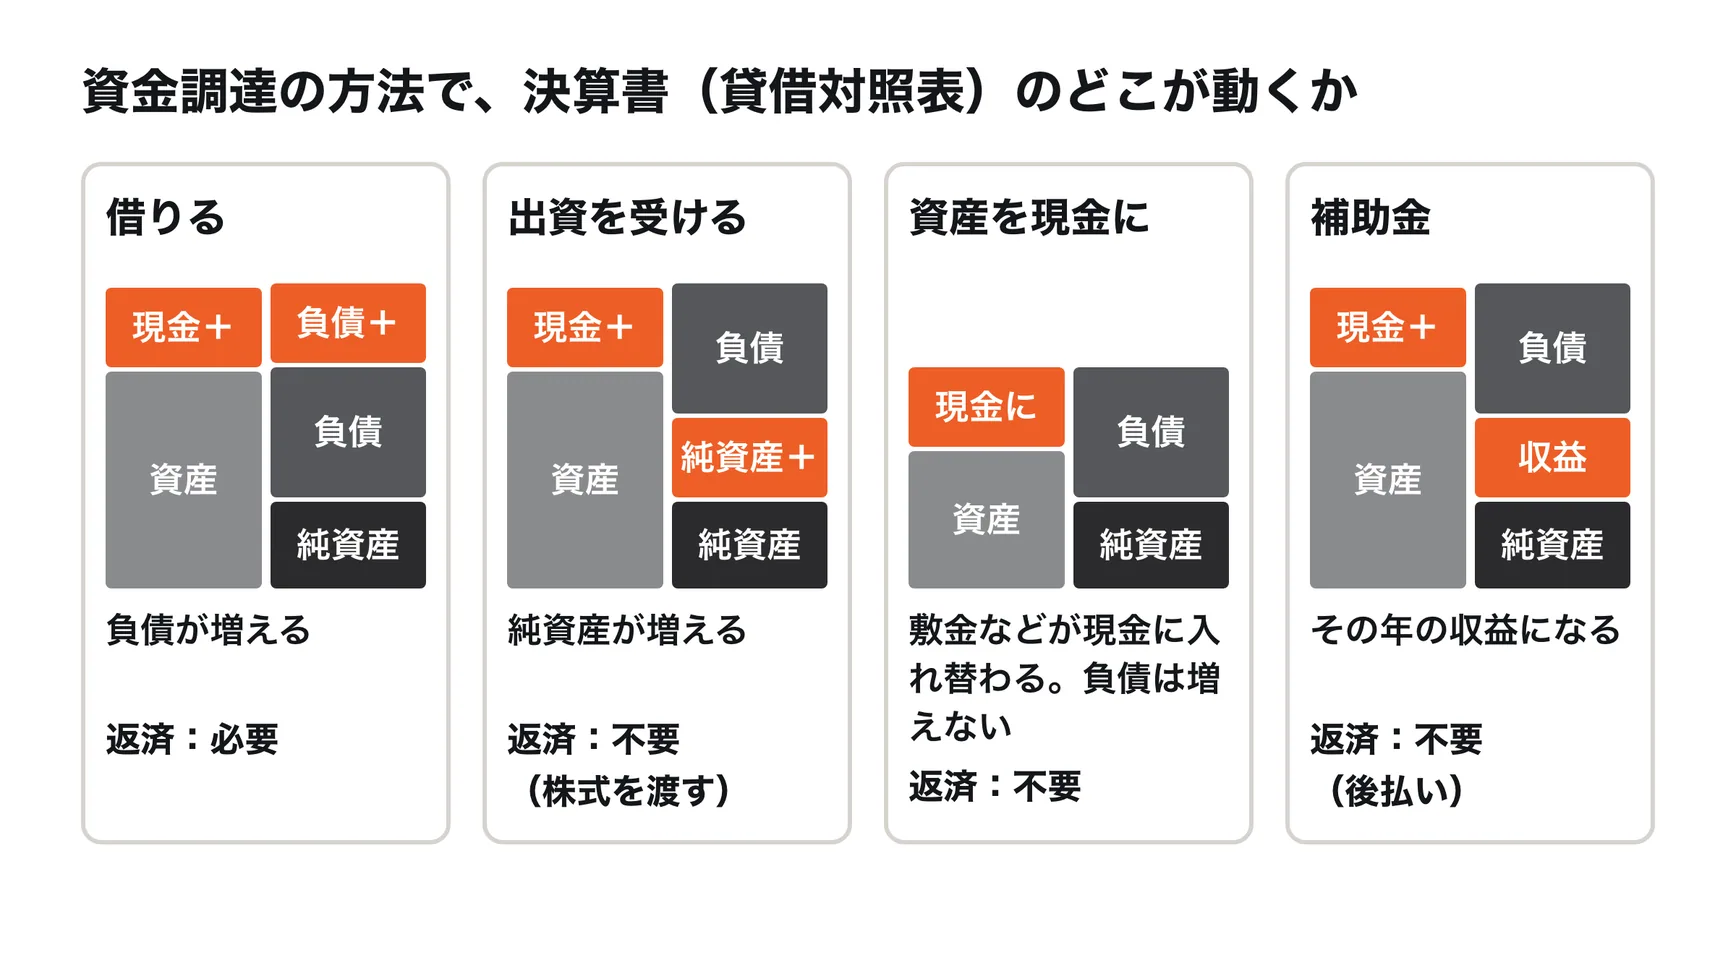
資金調達の方法は、決算書(貸借対照表)のどこが動くかで、大きく4つに分けられます。
| 分け方 | 主な方法 | 返済 | 決算書への影響 |
|---|
| 借りる | 銀行・信用金庫の融資、日本政策金融公庫、ノンバンク、少人数私募債 | 必要(利息も) | 負債が増える |
| 出資を受ける | ベンチャーキャピタル、個人投資家、他の会社、クラウドファンディング | 不要(株式を渡す) | 純資産が増える |
| 持っている資産を現金にする | 売掛金の売却(ファクタリング)、手形・電子記録債権の割引、不動産の売却、預けている敷金の返還 | 不要 | 資産の中身が入れ替わる |
| 補助金・助成金 | 国や自治体の補助金、助成金 | 不要(条件を満たせば) | 受け取った年の収益になる |
借りる方法は、返済の義務と引き換えに、経営の自由を保ったまま資金を得られます。出資は返済がいらない代わりに、会社の持ち分の一部を渡します。資産を現金にする方法は、負債も株主も増えませんが、現金にできる資産を持っていることが前提です。補助金は返済がいりませんが、使いみちが決まっており、受け取れるのは後になります。
どれか1つを選ぶのではなく、目的や時期に合わせて組み合わせるのが一般的です。以下、分け方ごとに見ていきます。
借りる:融資と社債
最もよく使われるのが、金融機関からの借り入れです。中小企業基盤整備機構のJ-Net21は、金融機関からの借入について「比較的利用しやすく、開業資金限定の有利な制度なども整備されている」一方で、審査があり、担保や個人保証を求められる場合があること、利息を含めて毎月の返済が必要なことを注意点に挙げています。
銀行・信用金庫の融資
取引のある銀行や信用金庫から借りる方法です。金融機関が自らの判断で貸す融資を、プロパー融資と呼びます。決算の内容や返済の実績が重く見られるため、業歴が長く、黒字が続いている会社ほど借りやすくなります。
まとまった額を、比較的低い金利で長く借りられるのが利点です。一方で、審査に時間がかかることがあり、担保や代表者の個人保証を求められることもあります。借りた後も、毎月決まった額を返し続ける必要があります。
申し込むときは、決算書に加えて、借りたお金を何に使い、どう返すかの計画を示します。日ごろから取引のある金融機関に、業績や今後の計画を伝えておくと、必要なときに相談しやすくなります。向いているのは、黒字の決算が続き、返済の見通しを数字で示せる会社です。
銀行融資の種類や審査の流れは、銀行融資とは?種類や流れなど基礎知識をわかりやすく解説で詳しく説明しています。
信用保証協会の保証付き融資と制度融資
業歴が浅い、担保が足りないなどの理由でプロパー融資を受けにくい会社は、信用保証協会の保証を付けて借りる方法があります。会社・金融機関・信用保証協会の三者で成り立つ仕組みで、会社は保証料を払い、信用保証協会が返済を保証します。
自治体・金融機関・信用保証協会が連携して行う融資は、制度融資と呼ばれます。創業や設備投資など、自治体ごとに目的を決めた制度が用意されています。窓口は自治体や取引のある金融機関です。
保証付きの融資は、プロパー融資より借りやすい一方で、保証料がかかります。金利と保証料を合わせた負担で、ほかの方法と比べることが大切です。創業から間もない会社や、はじめて金融機関から借りる会社に向いています。
日本政策金融公庫の融資
国が出資する日本政策金融公庫は、創業間もない会社や小規模な会社にも融資をしています。
新たに事業を始める方や、事業を始めておおむね7年以内の方を対象にした「新規開業・スタートアップ支援資金」は、融資限度額が7,200万円、返済期間は設備資金が20年以内、運転資金が10年以内(いずれも据置期間5年以内を含む)です。
小規模な会社向けには、「マル経融資(小規模事業者経営改善資金)」があります。商工会議所や商工会の経営指導を受け、その長の推薦を受けた小規模事業者が対象で、融資限度額は2,000万円、返済期間は10年以内(うち据置期間2年以内)、無担保・無保証人で借りられます。
据置期間は、元本の返済を待ってもらい、利息だけを払う期間です。開業してすぐは売上が安定しないため、据置期間を設けると、事業が軌道に乗るまでの資金繰りが楽になります。そのぶん、据置期間が終わってからの返済額は大きくなります。
ノンバンク・ビジネスローン
銀行以外の貸金業者から借りる方法です。銀行の融資とは審査の考え方が異なるため、銀行で借りられなかった会社が検討することがあります。金利や手数料、返済の条件を銀行の融資と比べ、返済の負担が資金繰りを圧迫しないかを借りる前に確かめる必要があります。
少人数私募債
会社が社債を発行し、取引先や役員の知人など、縁のある相手に買ってもらう方法です。J-Net21によると、少人数私募債は、引き受ける相手が50名未満で縁故者や会社に関連する者に限られ、発行額は1億円未満とされています。手続きが簡単で、無担保で発行でき、銀行の借り入れと違って返し方をある程度自由に決められ、最終期限に一括で返すこともできます。
一方で、J-Net21は、社債の台帳をつくって利払いや償還を厳しく管理すること、償還のときには大きなお金が出ていくため資金繰りを計画的に管理することを、留意点に挙げています。事業計画や財務の情報を買い手に開示し、信頼関係を保つことも欠かせません。
出資を受ける
株式と引き換えに資金を受け取る方法です。返済は不要ですが、株式を渡すため、出資者が経営に関わったり、将来の利益の一部が出資者のものになったりします。渡す株式の割合が大きくなると、重要な決定に出資者の同意が必要になることもあります。
ベンチャーキャピタル
成長を見込める会社に出資する投資会社です。まとまった額の出資を受けられ、経営への助言や人の紹介を受けられることもあります。多くは、将来の株式の上場や売却で投資を回収することを目指すため、急な成長を前提とした事業計画が求められます。
個人投資家(エンジェル投資家)
創業間もない会社に、個人が自分の資金で出資する方法です。ベンチャーキャピタルより早い段階から出資を受けられることがあります。J-Net21は、出資を受けるときは、出資契約の内容や株式の価格に加えて、「同じ船に乗って成長できる相手か」を確かめることが重要だとしています。出資と融資の違いは、出資と融資の違いでも紹介しています。
取引先など他の会社からの出資
事業でつながりのある会社から出資を受ける方法です。資金に加えて、販売先や技術の提携につながることがあります。一方で、特定の会社との関係が強くなり、ほかの会社との取引に影響が出ることもあるため、出資の条件とあわせて確かめます。
クラウドファンディング
インターネットで多くの人から少しずつ資金を集める方法です。商品やサービスを返礼にする「購入型」、寄付を募る「寄付型」、融資や投資でリターンを返す「金融型」があります。J-Net21によると、手数料は10〜20%程度で、目標額に届かない可能性や、アイデアをまねされるおそれもあります。一方で、商品やサービスにどれだけ関心が集まるかを、事前に測ることができます。
持っている資産を現金にする
会社がすでに持っている資産を現金に換える方法です。借り入れではないので負債は増えず、株式を渡すこともありません。決算書の上では、資産の中身が現金に入れ替わります。業績が落ちて融資を受けにくいときでも、使える場合があります。資産を現金に換える考え方は、資産流動化とは?わかりやすくメリットや仕組みを解説でも説明しています。
売掛金を売る(ファクタリング)
取引先への売掛金を、支払い期日の前に専門の会社に買い取ってもらう方法です。売掛金が入金されるまで待たずに、現金を手にできます。買い取る会社は、売掛金を払う取引先の信用も見て判断するため、自社の決算が赤字でも使える場合があります。
取引先に知らせずに売る方法(2社間)と、取引先の承諾を得て売る方法(3社間)があり、方法によって手数料や手続きが異なります。
金融庁は、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明し、法的には債権の売買だとしています。一方で、買取代金が債権額に比べて著しく低い取引や、売主が債権を買い戻す約束になっている取引は、実質的な貸し付け(偽装ファクタリング)のおそれがあると注意を呼びかけています。高い手数料を払うと、かえって資金繰りが悪化することもあります。
手形・電子記録債権を割り引く
受け取った手形を、支払い期日の前に金融機関に買い取ってもらう方法です。ただし、紙の約束手形は使えなくなりつつあります。中小企業庁によると、電子交換所での手形・小切手の交換は2027年3月31日に廃止され、多くの金融機関が2026年9月30日を手形・小切手の最後の振り出しの期限にしています。国は、電子記録債権などへの移行や、できる限り現金で支払うことを求めています。今後は、電子記録債権を期日前に現金化する方法が中心になります。
不動産を売る・売ったあとも使い続ける
自社ビルや土地を売って現金に換える方法です。売ったあとに買い手から借りて使い続ける「セール・アンド・リースバック」という方法もあり、本社や工場を移さずにまとまった資金を得られます。その代わり、以後は賃料を払い続けることになります。進め方や注意点は、自社ビル売却の流れと注意点で紹介しています。
預けている敷金を資金に戻す
オフィスや店舗を借りるとき、会社は貸主に敷金(保証金)を預けます。事業用の物件では賃料の8〜12ヶ月分になることが多く、月額賃料100万円のオフィスで12ヶ月分なら1,200万円です。このお金は、ふつうは退去するまで戻ってきません。決算書では「差入保証金」などの資産として載り続けます。
当社の「敷金返還くん」は、預けている敷金の半額から最大全額を、入居したまま現金で取り戻すサービスです。返す敷金の代わりに、当社が貸主に保証を提供します。貸主は、滞納や原状回復への備えを保証で保てるため、現金を返せます。借り入れではないため、返済や利息はありません。
上の例で敷金1,200万円のうち600万円を返してもらえれば、移転をしなくても600万円が手元に戻ります。上場企業では、株式会社SHIFT(東証プライム)の決算説明資料で、拠点集約の施策の一つ「敷金流動化サービスの活用」として紹介されています。
利用には当社の審査(決算書3期分、登記事項証明書、代表者の本人確認書類)と、貸主の承諾が必要です。貸主への説明と承諾の取得は当社が行い、書類の提出から返還までは1ヵ月半〜2ヵ月ほどが目安です。設立間もない会社や赤字の会社でも通過した実績があります。保証料がかかるため、戻る現金と保証料を並べて判断します。