売却価格の決まり方:収益還元と空室の影響
自社ビルの売却価格は、近隣の取引事例と比べる方法、土地と建物を今から用意したときの費用から考える方法、ビルが生む収益から考える方法(収益還元法)の3つで見積もられます。テナントに貸しているビルや、リースバックで売るビルでは、収益還元の考え方が価格を大きく左右します。
純収益と還元利回りから価格を見積もる
収益還元法のうち、もっとも単純な直接還元法では、1年間の純収益(賃料収入から経費を差し引いたもの)を、還元利回りで割って価格を求めます。たとえば、年間の純収益が8,000万円で、還元利回りが4%であれば、8,000万円÷4%=20億円です。
還元利回りは、立地・築年・建物の規模・テナントの状況などによって変わり、利回りが低いほど価格は高くなります。
空室があると価格が下がりやすい理由
空いているフロアは賃料を生まない一方で、固定資産税や管理費、修繕費などの経費はほとんど変わりません。そのため、空室で減った賃料は、そのまま純収益の減少になります。
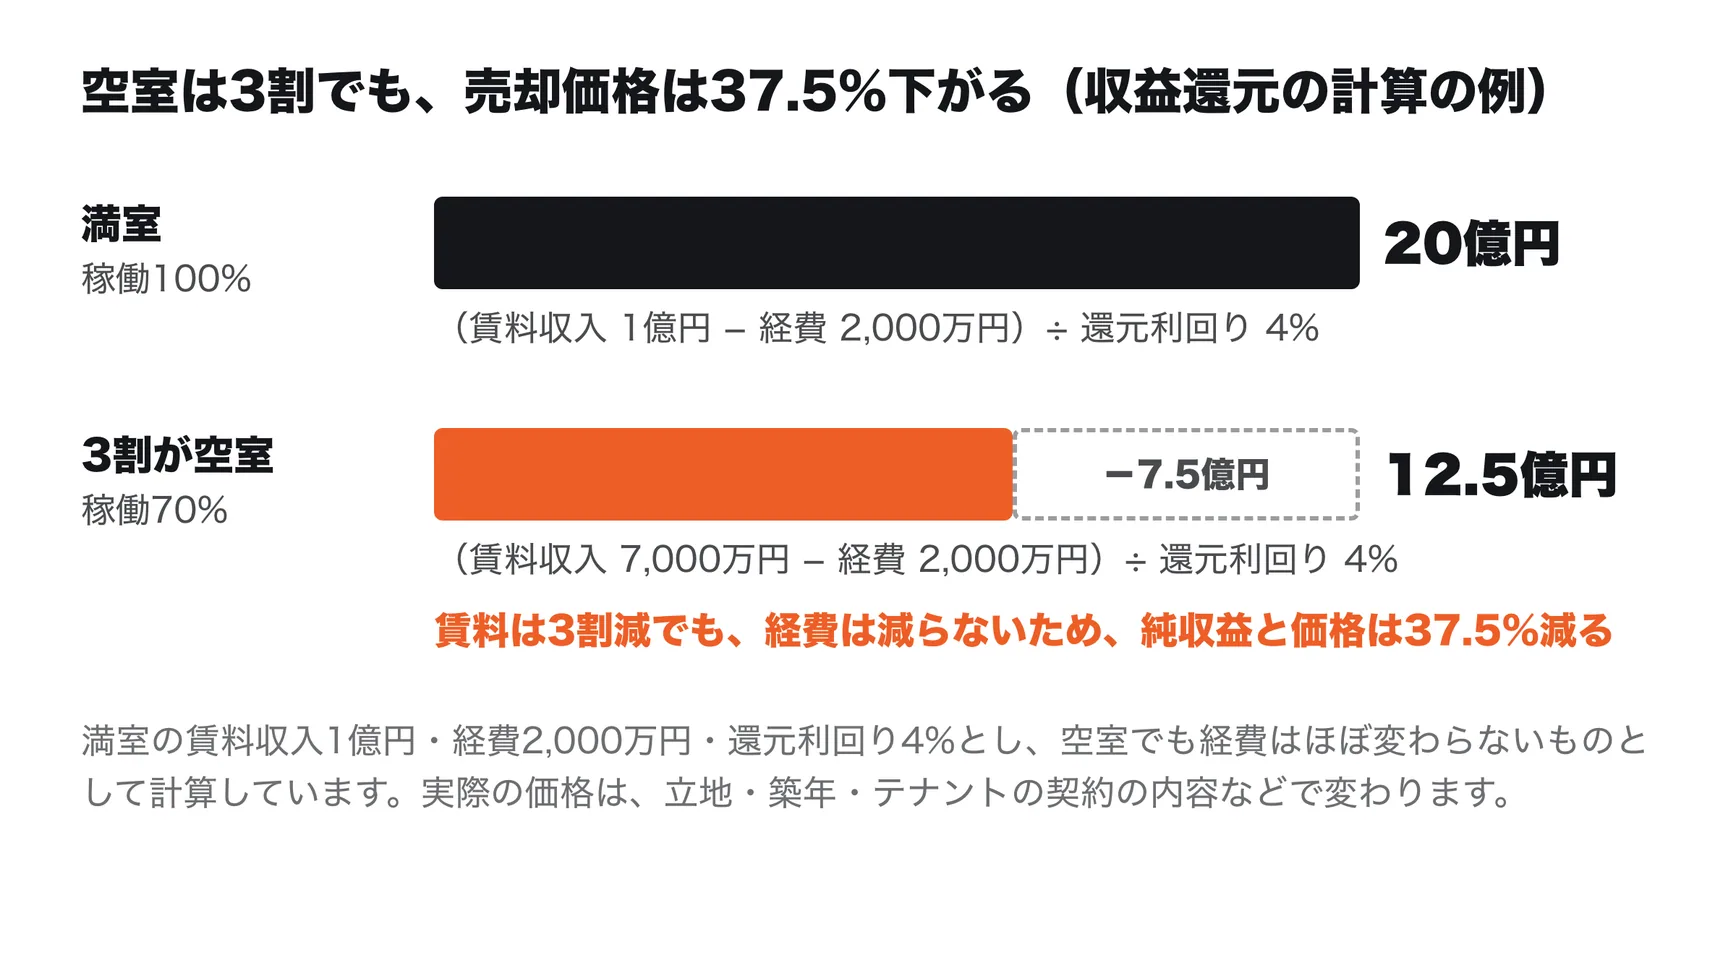
上の例では、空室は3割でも、純収益は8,000万円から5,000万円へ37.5%減り、価格も同じ割合で20億円から12.5億円に下がります。経費が減らない分、価格の下がり方は空室の割合より大きくなります。
実際には、買い手が空室を埋めるまでの期間や費用を見込んで価格を考えることもあり、空室の扱いは査定の方法によって変わります。それでも、収益から価格を考える買い手にとっては、空室が多いほど価格が下がる点は変わりません。
自社で使っているビルの価格の考え方
自社で使っているビルをリースバックで売る場合は、そのリースバックの賃料をもとに収益還元で試算します。通常売却で自社が出ていく場合は、引き渡しの時点でビルは空室になります。
この場合、自社で使う目的の買い手は、取引事例や、土地と建物を今から用意したときの費用から価格を考えます。投資家は、周辺の賃料相場で満室にしたと仮定した収益から、空室を埋めるまでの費用と、その間に入らない賃料を差し引いて考えます。買い手の種類によって価格の考え方が変わるため、査定ではどちらの買い手を想定しているかを確認します。
売る前に、空室を埋めるか
売却の時期に余裕があるなら、空室を埋めて賃料収入を整えてから売るほうが、価格を高く見込めます。一方で、空室を埋めるまでには時間と費用がかかり、売却を急ぐ事情がある場合は、空室のまま売るほうがよいこともあります。
売却の査定とあわせて、空室を埋めた場合と埋めない場合の両方の手取りを比べて決めるのが安全です。
大規模修繕の前に売るか
大規模修繕や設備の更新の時期が近いビルは、買い手がその費用を差し引いて価格を考えます。修繕の前に売る場合と、修繕してから売る場合とで、修繕の費用と売却価格の差を合わせた手取りを比べます。
金利と売却の時期
金利が上がると、還元利回りも上がりやすく、価格は下がる方向に働きます。周辺の再開発や交通の整備の予定も、賃料と価格に影響します。
ただし、市場の動きを正確に読むことはできないため、売却の時期は、資金が必要な時期と、借りる場合の移転の計画を優先して決めます。
自社ビル売却の流れ
自社ビル売却は、査定と不動産会社の選定から始まり、買い手探し、買い手の調査、社内の決議、売買契約と決済の順に進みます。情報が外に出ると従業員や取引先、テナントに影響するため、どの段階でも情報の管理が欠かせません。
査定の依頼と不動産会社の選定
まず、事業用不動産の売買の実績がある複数の不動産会社に査定を依頼し、価格の根拠と売り方の提案を比べます。価格の根拠を第三者の評価で示す必要があるときは、不動産鑑定士の鑑定評価を取ります。国土交通省の不動産情報ライブラリでは、周辺の取引価格を調べられます。
査定の価格から、仲介手数料・税金・登記費用などの諸費用を差し引いた手取りで、目標の価格と最低の価格を決めておくと、交渉の判断の基準になります。媒介契約には専属専任・専任・一般の3種類があり、専属専任と専任の媒介契約は、有効期間が3か月を超えないこととされています。
買い手探しと情報の管理
自社ビルの売却では、広告を出さずに、不動産会社が候補の買い手に個別に打診する進め方がよく使われます。物件の詳しい資料は、秘密保持契約を結んだ候補にだけ渡します。
規模の大きいビルは買い手が限られ、買い手探しから決済までの期間が長くなることがあります。資金が必要な時期から逆算して、早めに始めます。
買い手の調査(デューデリジェンス)への対応
買い手の候補が決まると、買い手は建物・法令・権利関係・テナントとの契約などを詳しく調べてから価格と条件を固めます。建物の状態や遵法性(建築基準法などに適合しているか)、土壌や境界、賃貸借契約の内容と賃料の入金状況などが主な対象です。
求められた書類がすぐに出せないと、調査が長引いたり、価格の交渉で不利になったりすることがあります。
社内の決議と開示
取締役会を置く会社では、重要な財産の処分は取締役会で決めることとされています(会社法第362条第4項)。本社ビルの売却は、多くの場合これに当たります。指名委員会等設置会社などでは、取締役会の決議により、この決定を執行役などに委ねている場合もあります。
上場企業では、一定の規模を超える固定資産の譲渡は、証券取引所の適時開示の対象になります。日産とシャープの例も各社の開示で公表されており、決議した機関は、シャープが取締役会、日産がエグゼクティブ・コミッティです。
売買契約から決済まで
売買契約では、売却価格のほか、引き渡しの時期、契約不適合責任(2020年4月の民法改正前の瑕疵担保責任)の範囲、テナントとの賃貸借契約の引き継ぎの条件を決めます。リースバックの場合は、同じ時期に賃貸借契約も結びます。
決済の日には、売却代金の受け取りと同時に所有権を移し、借入の担保になっている抵当権は、その借入を返して抹消します。固定資産税は引き渡しの日で日割りして精算するのが一般的です。テナントから預かっている敷金・保証金は、返す義務ごと買い手に引き継がれるため、売買代金から差し引いて精算するのが一般的で、その分だけ手取りが減ります。
自社ビル売却時の注意点
注意点は、税金と諸費用を先に試算すること、修繕の履歴と書類をそろえること、テナントへの対応を決めること、相談する先を分けることの4つです。
税金と諸費用の把握
法人が売却する場合、売却益(譲渡価額から帳簿価額と譲渡にかかった費用を差し引いたもの)は、ほかの所得と合わせて法人税等の課税対象になります。個人の譲渡所得の税率とは仕組みが違うため、税額は税理士に試算を依頼します。
消費税は、建物の部分の譲渡にかかり、土地の部分の譲渡にはかかりません。そのため、売買代金を土地と建物に分ける割合も、契約のときに決めておく必要があります。
仲介手数料の上限は、売買代金(建物の消費税を除く)が400万円を超える場合、その3%+6万円(+消費税)で、依頼者1者あたりの上限です。登記費用、印紙税、司法書士の報酬もかかります。
なお、個人で所有しているビルを売る場合は、売った年の1月1日の時点で所有期間が5年を超えるかどうかで税率が変わります。相続で取得したビルを一定の期間内に売るときは、相続税の一部を取得費に加えられる特例があります。
修繕の履歴と書類をそろえる
買い手の調査では、竣工図・建築確認済証・検査済証、設備点検の記録、過去の修繕と今後の修繕の計画などを求められます。修繕の履歴が残っていると、建物の状態を説明しやすく、買い手が見込む修繕の費用も見積もりやすくなります。
売却を考え始めた段階で、管理会社とも相談しながら、書類の所在を確認しておきます。
テナント対応と契約の引き継ぎ
テナントが入居しているビルを売る場合、賃貸借契約と敷金・保証金は、原則として買い手に引き継がれます。賃貸借契約書の写し、敷金の預かりの額、賃料の入金状況、修繕の履歴などを、買い手にそろえて渡します。
定期借家契約のテナントについては、期間満了日と再契約の取り決めを正確に伝えます。
期間が1年以上の契約で、売買の時期が終了の通知の期間(期間満了の1年前から6か月前まで)にかかるときは、売主と買主のどちらが通知するかも決めておきます(借地借家法第38条第6項)。テナントへの通知は、売却の情報が外に出ないよう、決済の前後に、売主と買主の連名で行うのが一般的です。オーナーチェンジで敷金がどう引き継がれるかは「オーナーチェンジとは」で説明しています。
相談する先を分ける
自社ビルの売却では、相談する内容ごとに専門家が分かれます。価格の査定と買い手探し・条件の交渉は不動産会社、価格の根拠を示す評価は不動産鑑定士、税金の試算は税理士、登記は司法書士、契約書の確認は弁護士が担います。
窓口となる不動産会社が、ほかの専門家との連携まで手配できるかも、選ぶときの目安になります。
よくある質問
自社ビルの売却について、よくいただく質問にお答えします。
自社ビルを持つメリットは何ですか?
賃料がかからず、使い方を自社で決められること、返済が進むほど自社の持ち分が増えることです。必要なときに、売却やリースバックで資金にすることもできます。
法人が自社ビルを売ると、税金はどうなりますか?
売却益は、ほかの所得と合わせて法人税等の課税対象になります。消費税は建物の部分の譲渡にかかり、土地の部分にはかかりません。具体的な税額は税理士に確認しましょう。
リースバックのデメリットは何ですか?
賃料の負担がリースの期間を通じて続き、定期借家で結ぶ場合は、期間が終わった後に借り続けられるかは貸主との合意によります。借り直すときに敷金・保証金を差し入れるため、売却で得た資金の一部が再び固定される点にも注意が必要です。
リースバックで借り直すときの敷金を減らす方法はありますか?
新しい貸主は買い手になるため、敷金の月数を売買の条件とあわせて交渉できます。保証会社の日商保の「敷金半額くん」を使えば、敷金の半額から最大全額を保証に置き換えられます。利用には日商保の審査と貸主の承諾が必要で、日商保への保証料がかかります。
テナントが入っている自社ビルも売れますか?
売れます。テナントとの賃貸借契約と敷金・保証金は、原則として買い手に引き継がれ、預かっている敷金は決済のときに売買代金から差し引いて精算するのが一般的です。テナントへの通知は、決済の前後に売主と買主の連名で行うのが一般的です。
空いているフロアがあると、売却価格は下がりますか?
下がりやすくなります。テナントに貸しているビルの価格は、賃料収入から経費を差し引いた純収益をもとに考えられることが多く、空室で賃料が減っても経費はほとんど減らないためです。売却の時期に余裕があれば、空室を埋めてから売る方法も比べておくとよいでしょう。
売る前に、空いているフロアを貸すことはできますか?
できます。自社とテナントの動線やセキュリティを分けられるかを確認したうえで、周辺の募集条件と比べて賃料と契約の条件を決め、募集を進めます。募集を任せる場合は、保証会社の日商保の「リーシングマネジメント」で、募集の条件の見直しから入居審査と敷金の保証までお引き受けしています。
自社ビル売却のご相談は日商保へ
自社ビルの売却は、通常売却とリースバックの選択、リースバックの賃料と期間、空室の扱い、テナント対応など、売買と賃貸の両方にまたがる判断が続きます。
日商保は宅地建物取引業の免許(国土交通大臣(2)第9687号)を受け、事業用不動産の売買仲介を行っています。売却の査定と買い手探しは「不動産売買仲介(オーナー向け)」で、空室の募集は「リーシングマネジメント」でご相談いただけます。
売却後に賃貸オフィスへ移る場合や、リースバックで借り直す場合の敷金は、「敷金半額くん」で半額から最大全額を保証に置き換えられます。リースバックでは売買の条件を決める段階で、移転する場合は移転先の物件に申し込む前にご相談ください。
まとめ
- 自社ビルは賃料がかからず、返済が進むほど自社の持ち分が増える一方で、維持費と、資金が不動産に固定される負担がある
- 売却の方法は目的で選び、所在地を変えずに資金を得るならリースバック、規模を見直すなら通常売却と移転、空室が理由なら貸す方法もある
- リースバックでは、賃料・期間・敷金の条件が、売却価格と手元に残る資金を左右する
- 新リース会計基準の対象の会社では、リースバックで借りる部分も、移転先の賃貸借も、資産と負債に計上される
- テナントに貸しているビルの価格は純収益と還元利回りで考えられ、空室の割合以上に価格が下がる
- 買い手の調査に備えて、修繕の履歴・図面・賃貸借契約の書類を先にそろえる
- 査定と買い手探しは不動産会社、税金は税理士、登記は司法書士と、相談先を分けて進める
- リースバックや移転で預ける敷金は、日商保の敷金半額くんで半額から最大全額を保証に置き換える方法もある