ビルオーナー

ビルを相続したら|続けるか売るかの判断と、空室が相続税の評価(貸家建付地・賃貸割合)に与える影響

読了 約15分
ビルを相続したら|続けるか売るかの判断と、空室が相続税の評価(貸家建付地・賃貸割合)に与える影響

賃貸しているビルを相続すると、相続人は、ビルそのものに加えて、テナントとの賃貸借契約の貸主の立場と、預かっている敷金を返す義務も引き継ぎます。相続税の計算では、貸しているビルの土地と建物は、自分で使っている場合より評価が低くなり、その下がり方は、課税時期にどれだけ貸していたか(賃貸割合)で変わります。

つまり、相続のときに空室が多いほど、相続税の評価額は上がります。さらに、相続の後のビルの経営では、空室が賃料収入と売却の価格を下げます。相続したビルを続けるか売るかは、こうした数字に加えて、相続税の申告期限(相続の開始を知った日の翌日から10か月以内)までの納税の準備と、特例の要件を並べて判断します。

この記事では、ビルの相続で引き継ぐもの、貸しているビルの相続税の評価の仕組みと会社で持っている場合の違い、空室が評価に与える影響、相続の前からできること、相続の後の10か月でやること、共有で相続するときの注意点、続けるか売るかの判断を整理します。

相続でビルを引き継ぐと、何を引き継ぐか

相続人は、相続が始まった時から、亡くなった方の財産に属した一切の権利と義務を引き継ぎます(民法第896条)。ビルの場合は、建物と土地だけでなく、テナントとの契約やお金の義務も含まれます。

貸主の立場と、賃貸借契約

テナントとの賃貸借契約は、相続によって終わることはなく、相続人が貸主の立場を引き継ぎます。賃料を受け取る権利と、建物を使わせる義務、修繕などの貸主の義務も、そのまま引き継ぎます。

相続人が複数いる場合は、遺産分割が終わるまで、相続財産は相続人の共有になります(民法第898条)。その間の賃料の受け取り方や、管理の窓口を、相続人の間で決めておく必要があります。

預かっている敷金を返す義務

テナントから預かっている敷金は、テナントが退去して区画を明け渡したときに返す義務があります。この返す義務も、相続人が引き継ぎます。

預かっている敷金は、テナントに返す義務のある債務で、相続税の計算では債務として差し引くのが一般的です。テナントごとの預かりの額を、賃貸借契約書と通帳の記録で確認しておきます。

借入と、管理会社などとの契約

ビルの取得や修繕に借入がある場合は、その返済の義務も引き継ぎます。管理会社、清掃や設備の保守の会社、火災保険などとの契約も、名義の変更や引き継ぎの手続きが必要です。

貸しているビルの、相続税の評価の仕組み

相続税の計算では、ビルの土地と建物を、国税庁の財産評価基本通達にもとづいて評価します。貸しているビルは、テナントがいる分だけ、所有者が自由に使えないため、自分で使っている場合より評価が低くなります。

土地(貸家建付地)の評価

貸しているビルの敷地は、貸家建付地として、次の式で評価します(国税庁 タックスアンサー No.4614)。

貸家建付地の価額 = 自用地としての価額 -(自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合)

借地権割合は、路線価図に地域ごとに示されている割合です。借家権割合は国税局長が定める割合で、財産評価基準書(東京都)では30%とされています。

建物(貸家)の評価

建物は、固定資産税評価額をもとに評価します。貸している建物は、貸家として、次の式で評価します。

貸家の価額 = 固定資産税評価額 -(固定資産税評価額 × 借家権割合 × 賃貸割合)

借家権割合が30%で、すべての区画を貸していれば(賃貸割合100%)、建物の評価は固定資産税評価額の70%になります。

賃貸割合とは

賃貸割合は、建物の各独立部分の床面積の合計のうち、課税時期に貸していた各独立部分の床面積の合計が占める割合です。各独立部分とは、壁や扉、床と天井でほかの部分と区切られ、独立した出入口があるなど、独立して貸すことなどに使える部分をいいます。

項目内容
賃貸割合課税時期に貸していた各独立部分の床面積の合計 ÷ 建物の各独立部分の床面積の合計
課税時期相続の場合は、亡くなった日
各独立部分壁や扉、床と天井で区切られ、独立した出入口があるなど、独立して使える部分。所有者が自分で使っている区画も含む

会社でビルを持っている場合

ビルを会社(資産管理会社など)が持っている場合、相続人が引き継ぐのは会社の株式で、ビルそのものではありません。株式は取引相場のない株式として評価し、会社の資産をもとに計算する方法(純資産価額方式)では、会社が持つビルの土地と建物も、貸家建付地・貸家として賃貸割合を使って評価します。そのため、会社で持っている場合も、空室が株式の評価に響くことがあります。

一方、小規模宅地等の特例は、会社が持っている土地には使えません。また、会社が相続の開始前3年以内に取得したり建てたりした土地と建物は、通常の取引価額で評価します。株式の評価の方法は会社の規模や資産の構成によって変わるため、税理士に確認します。

空室があると、相続税の評価額は上がる

賃貸割合が下がると、評価から差し引く額が小さくなるため、評価額は上がります。相続のときに空室が多いビルほど、相続税の負担が重くなる仕組みです。
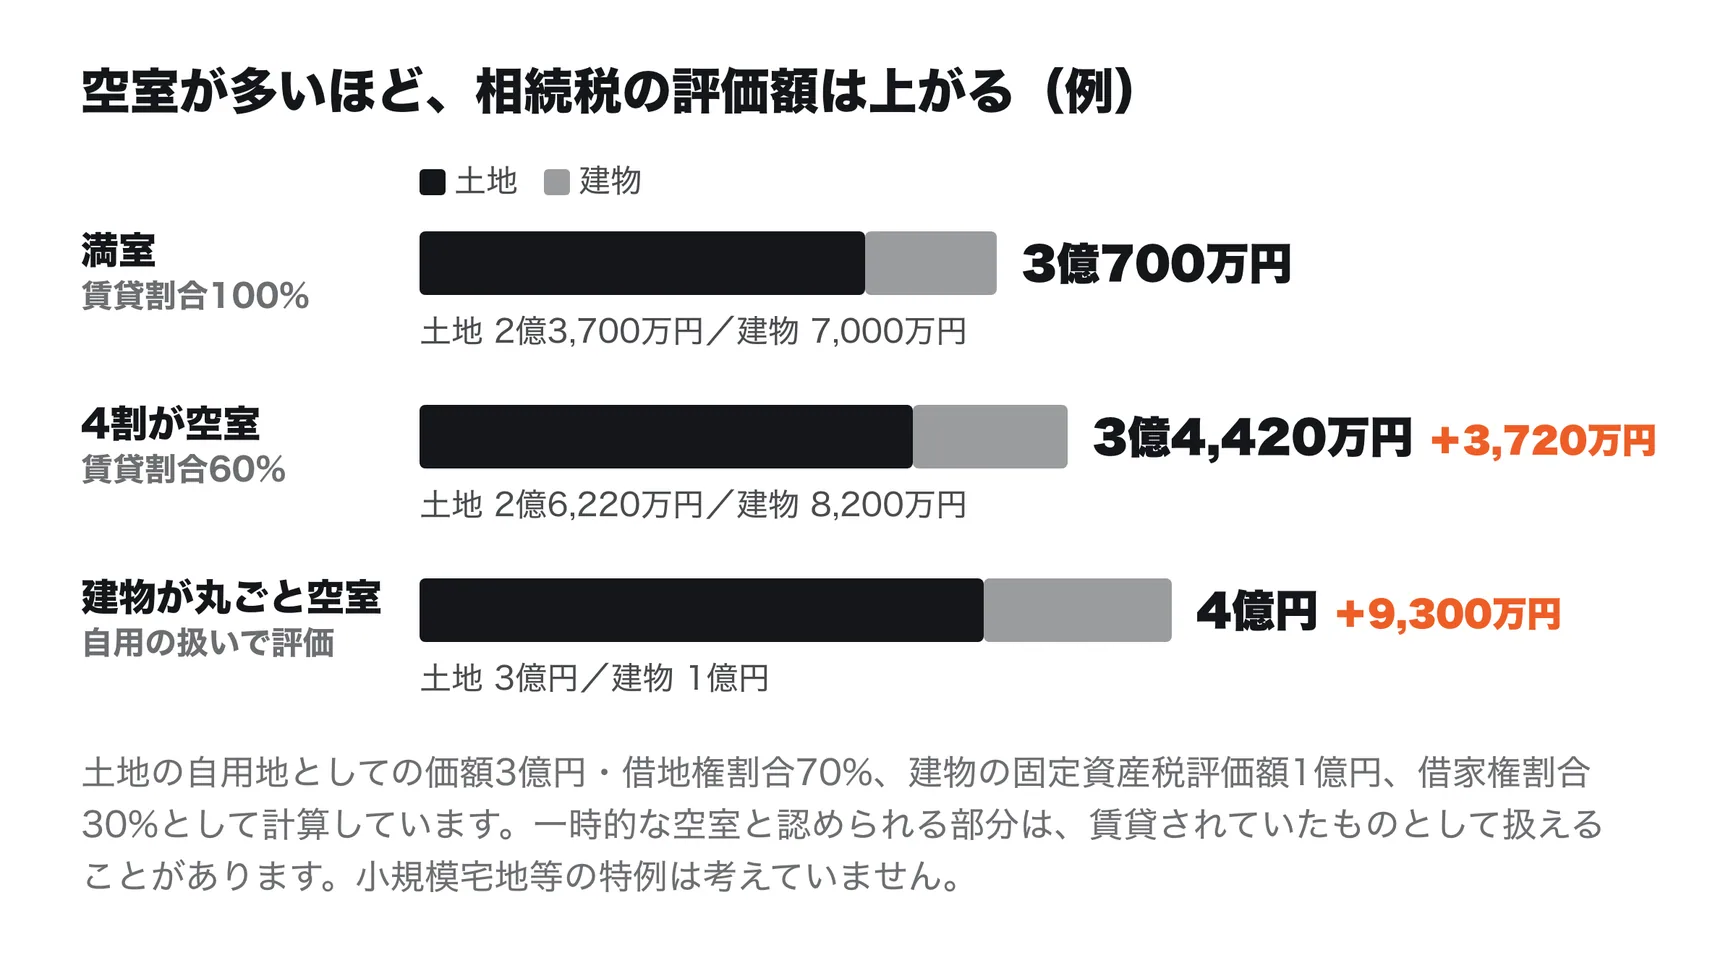
空室が多いほど、相続税の評価額は上がる(例)。満室(賃貸割合100%)では、土地2億3,700万円と建物7,000万円で3億700万円。4割が空室(賃貸割合60%)では、土地2億6,220万円と建物8,200万円で3億4,420万円となり、3,720万円上がる。建物が丸ごと空室のときは自用の扱いで評価し、土地3億円と建物1億円で4億円となり、9,300万円上がる。土地の自用地としての価額3億円・借地権割合70%、建物の固定資産税評価額1億円、借家権割合30%として計算。一時的な空室と認められる部分は、賃貸されていたものとして扱えることがある。小規模宅地等の特例は考えていない

上の例を、段ごとに計算すると次のとおりです。

計算の段満室(賃貸割合100%)4割が空室(賃貸割合60%)
土地から差し引く額(3億円 × 70% × 30% × 賃貸割合)6,300万円3,780万円
土地の評価額2億3,700万円2億6,220万円
建物から差し引く額(1億円 × 30% × 賃貸割合)3,000万円1,800万円
建物の評価額7,000万円8,200万円
合計3億700万円3億4,420万円

上の例では、4割が空室のビルは、満室のビルより評価額が3,720万円高くなります。建物が丸ごと空いていると、貸家建付地・貸家としての評価ができず、自分で使っている場合と同じ評価になり、9,300万円高くなります。

建物が丸ごと空いているとき

国税庁は、借家人が立ち退いた後、空き家になっている家屋の敷地は、貸家建付地ではなく、自用地としての価額で評価するとしています。賃貸用に建てた建物であっても、課税時期に現実に貸していなければ、同じ扱いです。

一棟を1社に貸していたビルで、そのテナントが退去した直後に相続が起きると、この扱いになることがあります。一棟貸しのビルの空室の立て直し方は「大口テナントが退去するとき」で説明しています。

一時的な空室の扱い

継続して貸してきたビルで、課税時期にたまたま空いていた区画は、次のような事実から一時的な空室と認められれば、貸していたものとして扱ってよいとされています(国税庁 タックスアンサー No.4614)。

  • 課税時期の前から、継続して貸してきた区画であること
  • 前のテナントが退去した後、すぐに次のテナントの募集をしており、空いている間、ほかの用途に使っていないこと
  • 空いている期間が、課税時期の前後の例えば1か月程度であるなど、一時的な期間であること
  • 課税時期の後の賃貸が、一時的なものではないこと

空室が長く続いている区画や、募集をやめている区画は、一時的な空室と認められないことがあります。日ごろから募集を続け、その記録(仲介会社への依頼や募集図面の日付)を残しておくことが、相続のときの評価にもつながります。

小規模宅地等の特例と空室

貸しているビルの敷地は、一定の要件を満たせば、小規模宅地等の特例の貸付事業用宅地等として、200㎡までの部分の評価を50%減らせます(国税庁 タックスアンサー No.4124)。ビルを相続した親族が、相続税の申告期限までに貸付の事業を引き継いで続け、その宅地を申告期限まで持ち続けることが要件です。

この特例を使うには、原則として相続税の申告期限までに、その宅地を誰が取得するかが遺産分割で決まっている必要があります。期限までに決まらない場合も、申告書に分割の見込みを記した書類を添え、期限から3年以内に分割すれば、特例を使えることがあります。自宅の敷地などほかの宅地にもこの特例を使う場合は、使える面積が調整されます。

相続の直前に空いていた区画に対応する敷地の部分は、特例の対象から外れることがあります。国税庁の資料では、子を住まわせるために募集をやめていた部屋について、その部屋に対応する部分を対象から外して計算しています。

一方、同じ資料では、空いた直後から仲介会社を通じて募集し、いつでも入居できる状態に管理していれば、空室の部分も貸付事業に使われていたものと認められるとしています。ほかの要件を満たし、申告期限にも同じ状況であれば、空室の部分を含めた敷地全体が対象になるとされています。

なお、相続の開始前3年以内に新たに貸し始めた宅地は、原則として対象から外れます。ただし、相続の開始の日まで3年を超えて、事業と呼べる規模の貸付(特定貸付事業)を続けてきた場合は、この除外に当たりません。具体的な計算と要件は、税理士に確認します。

相続の前からできること

相続のときの評価と、相続の後の経営は、相続の前のビルの状態で決まる部分があります。所有者が元気なうちに、家族や管理会社と次の点を共有しておくと、相続の後の判断が早くなります。

  • 空いている区画の募集を続け、仲介会社への依頼や募集図面の日付などの記録を残す
  • テナントごとの賃貸借契約書、敷金の預かりの額、賃料の入金の記録を、一か所にまとめておく
  • 修繕の履歴と、今後の大規模な修繕の計画を、家族や管理会社と共有しておく
  • 借入の残高と返済の予定、ビルを続けるか売るかについての所有者の考えを伝えておく

相続の後、最初の10か月でやること

相続税の申告と納付の期限は、ともに相続の開始を知った日の翌日から10か月以内です(相続税法第27条・第33条)。ビルの経営は、その間も止まらずに続きます。期限までの間に、テナントへの連絡、管理と募集の体制、遺産分割、続けるか売るかの判断を進めます。

申告期限より前にも、期限のある手続きがあります。相続を放棄するか、限定承認をするかは、相続の開始を知った時から3か月以内に決めます(民法第915条)。亡くなった方のその年の賃料収入などについての所得税の申告(準確定申告)は、相続の開始を知った日の翌日から4か月以内です。

また、相続でビルを取得した相続人は、取得を知った日から3年以内に、相続による所有権の移転の登記を申請する義務があります。

テナントへの連絡と、賃料の受け取り先

貸主が変わったことと、賃料の振込先が変わる場合はその口座を、書面でテナントに知らせます。遺産分割が終わるまでの間の振込先と、分割の後の振込先が変わる場合は、その時期も伝えます。

管理と募集の体制を決める

亡くなった方がビルの管理や募集を自分で行っていた場合は、誰が引き継ぐかを決めます。空いている区画があれば、相続の手続きの間も募集を止めないことが大切です。

空室の期間は、そのまま失う賃料になるうえ、空室が長く続くほど売却の価格にも響きます。自分たちで募集を進めるのが難しい場合は、ビルオーナーの立場で募集を担うリーシングマネジメントの会社に任せる方法があります。埋まらない原因の見分け方と募集条件の見直しは「オフィスビルの空室対策」で説明しています。

遺産分割と、ビルの持ち方

ビルを1人の相続人が引き継ぐか、複数の相続人で共有するかは、遺産分割で決めます。共有にすると、売却や大きな改修のたびに共有者の合意が必要になるため、その後の経営のしやすさも考えて決めます。

小規模宅地等の特例は、原則として申告期限までに分割が決まっていることが条件のため、分割の話し合いは期限を意識して進めます。
スタートアップの新常識 オフィス移転の敷金、払わないという選択。 詳細を見る

共有で相続するときの注意

複数の相続人でビルを共有すると、ビルの扱いを決めるたびに、共有者の間の合意が必要になります。共有にするかどうかで、売るときや新しいテナントと契約するときの決め方が変わります。

売却には、共有者全員の合意が要る

ビル全体を売るには、共有者全員の合意が必要です。各共有者は、自分の持分だけなら売ることができますが、持分だけを買う人は限られ、ビル全体を売る場合より価格は低くなりやすくなります。

賃貸借の契約や修繕の決め方

民法は、共有物の管理に関する事項は、持分の価格の過半数で決めると定めています(民法第252条第1項)。建物の賃借権などで、期間が3年を超えないものは、この過半数で設定できます(同条第4項)。

ただし、オフィスで一般的な更新のある賃貸借(普通借家)は、期間を3年以内にしても借地借家法によって更新が続くため、原則として共有者全員の同意が必要と説明されています。過半数で決められるとされているのは、期間が3年以内の定期借家や、一時使用の賃貸借です。

建物の形や効用を大きく変える工事には共有者全員の同意が必要で(民法第251条第1項)、そこまでに当たらない修繕は持分の価格の過半数で決められます(同法第252条第1項)。共有者の間で、テナントとの契約や修繕を誰がどう決めるかを、書面で取り決めておくと、後の行き違いを防げます。

相続したビルを、続けるか売るか

相続したビルを続けるか売るかは、ビルの収支、借入、修繕の予定、相続税の納税資金、相続人の考えを並べて判断します。

比べること続けて貸す売る
お金の流れ賃料収入が続く。修繕と借入の返済も続く売却代金を一度に得る。相続税の納税資金にあてられる
空室の影響空室を埋めれば収入が増える空室が多いと、売却の価格が下がる
手間管理と募集を続ける査定・買い手探し・テナント対応が要る
税金毎年の不動産所得の税金売却益の税金。相続税の一部を取得費に加えられる特例がある

続けて貸す場合

続ける場合は、空いている区画の募集、賃料と条件の見直し、修繕の計画を立て直します。相続の時点で空室が多かったビルは、空室を埋めることで、賃料収入とビルの価値の両方を取り戻せます。

賃料を下げて空室を埋めると、元の賃料で埋めた場合より純収益が小さくなり、売るときの価格にも響きます。賃料の水準を保ったまま、入居する会社の初期の負担を下げる条件も比べます。

保証会社の日商保の「リーシングマネジメント」では、オフィスビルを対象に、賃料と募集条件の見直しから、仲介会社への展開、入居審査と敷金の保証まで、ビルオーナーの立場でお引き受けしています。

入居時の敷金の一部を、審査のうえで日商保の保証に置き換える「敷金半額くん(オーナー様向け)」を組み合わせると、賃料を下げずに初期費用を抑えた条件で募集できます。

売る場合

売る場合は、空いたまま売るか、埋めてから売るかで、価格の見通しが変わります。テナントに貸しているビルの価格は、賃料収入から経費を差し引いた純収益をもとに考えられることが多いためです。

売る時期は、相続税の特例とも関わります。貸付事業用宅地等として小規模宅地等の特例を使うには、その宅地を相続税の申告期限まで持ち続ける必要があるため、申告期限より前に売ると、この特例は使えません。

相続で取得したビルは、亡くなった方の取得の日と取得費を引き継ぎます。売却益の税率を決める所有期間も、亡くなった方が取得した日から数えます(国税庁 タックスアンサー No.3270)。

相続で取得したビルを、相続の開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を、売却益の計算で取得費に加えられる特例があります(国税庁 タックスアンサー No.3267)。売却価格の決まり方は「自社ビルの売却とメリット・デメリット」で説明しています。

テナントに貸したまま売ると、原則として、貸主の立場と、預かっている敷金を返す義務は買い手に移ります(民法第605条の2)。詳しくは「オーナーが倒産・ビル売却したら敷金はどうなる?」で説明しています。

保証会社の日商保は、宅地建物取引業の免許を受け、「不動産売買仲介(オーナー向け)」で、売却の査定と買い手探しのご相談を承っています。

よくある質問

ビルを相続した方から、よくいただく質問にお答えします。

相続したビルのテナントとの契約は、どうなりますか?

賃貸借契約は相続で終わらず、相続人が貸主の立場を引き継ぎます。預かっている敷金を返す義務も引き継ぐため、テナントごとの預かりの額を確認します。

空室があると、相続税は高くなりますか?

貸しているビルの土地と建物の評価は、賃貸割合が下がるほど高くなります。課税時期に空いていた区画は、一時的な空室と認められない限り、貸していない部分として評価されます。

一時的な空室と認められるのは、どんな場合ですか?

継続して貸してきた区画で、退去の後すぐに募集をしており、空いている期間が課税時期の前後の例えば1か月程度であるなど一時的な場合です。募集をやめていた区画や、長く空いている区画は認められないことがあります。

建物が丸ごと空いているビルの土地は、どう評価されますか?

借家人がいない建物の敷地は、貸家建付地ではなく、自用地としての価額で評価されます。賃貸用に建てた建物でも、課税時期に現実に貸していなければ同じ扱いです。

小規模宅地等の特例は、ビルにも使えますか?

貸しているビルの敷地は、要件を満たせば、貸付事業用宅地等として200㎡まで評価を50%減らせます。空いている区画に対応する部分は、募集をやめていた場合などに対象から外れることがあり、退去の直後から募集を続けていれば対象に含められることがあります。具体的な扱いは、税理士に確認します。

相続したビルの空室は、どうすればよいですか?

相続の手続きの間も、募集を止めないことが大切です。保証会社の日商保の「リーシングマネジメント」では、オフィスビルを対象に、賃料と募集条件の見直しから仲介会社への展開まで、ビルオーナーの立場で募集をお引き受けしています。

相続税の申告期限はいつですか?

相続の開始を知った日の翌日から10か月以内です(相続税法第27条)。その前に、相続の放棄・限定承認(3か月以内)と、準確定申告(4か月以内)の期限があります。

会社が持っているビルは、どう評価されますか?

相続人が引き継ぐのは会社の株式で、取引相場のない株式として評価します。会社の資産をもとに計算する方法では、会社が持つビルも貸家建付地・貸家として評価されるため、空室が株式の評価に響くことがあります。小規模宅地等の特例は、会社が持っている土地には使えません。

相続したビルを売ると、税金はどうなりますか?

売却益に税金がかかります。相続の開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を取得費に加えられる特例があります。具体的な税額は、税理士に確認します。

まとめ

  • ビルを相続すると、貸主の立場と、預かっている敷金を返す義務も引き継ぐ
  • 貸しているビルの土地は貸家建付地、建物は貸家として、自分で使う場合より低く評価される
  • 評価の下がり方は賃貸割合で変わり、空室が多いほど評価額は上がる
  • 賃貸割合の分母は、所有者が自分で使っている区画も含めた各独立部分の床面積の合計
  • 建物が丸ごと空いていると、土地は自用地として評価される
  • 一時的な空室と認められるには、退去の後すぐの募集と、短い空室の期間が要る
  • 小規模宅地等の特例では、募集をやめていた空室に対応する部分が対象から外れることがある
  • 会社で持っているビルは株式として評価し、小規模宅地等の特例は使えない
  • 相続の前から、募集の記録・契約書・敷金の額・修繕の計画をまとめておく
  • 相続税の申告期限は、相続の開始を知った日の翌日から10か月以内
  • 相続の手続きの間も、空いている区画の募集を止めない
  • 共有で相続すると、ビル全体の売却と、更新のある賃貸借の契約には、原則として共有者全員の合意が要る
  • 続けるか売るかは、収支・借入・修繕・納税資金・特例の要件・相続人の考えを並べて判断する
  • 保証会社の日商保は、続ける場合の募集を「リーシングマネジメント」で、売る場合の査定と買い手探しを「不動産売買仲介」でお引き受けしている

出典:民法第251条・第252条・第605条の2・第896条・第898条・第915条、借地借家法第26条・第28条・第38条・第40条、相続税法第27条・第33条、不動産登記法第76条の2、国税庁 タックスアンサー No.4614「貸家建付地の評価」・No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」・No.3267「相続財産を譲渡した場合の取得費の特例」・No.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」・No.2022「納税者が死亡したときの確定申告(準確定申告)」、質疑応答事例「貸家が空き家となっている場合の貸家建付地の評価」、国税庁「共同住宅の一部が空室となっていた場合」、財産評価基本通達26・93・94、財産評価基準書(借家権割合)。

Tags#ビルオーナー
Share
Back to Column List
オフィス移転の敷金 半額〜最大0円に 物件探し〜敷金減額まで窓口ひとつ
オフィスの敷金が、入居したまま返ってくる! 上場企業の利用実績あり!