空室と賃料と敷金が、価格に与える影響
収益還元で価格を考えると、空室、賃料の水準、敷金が、それぞれ違う形で価格に響きます。とくに賃料の値下げは、その区画だけでなく、ほかの区画の賃料にも広がることがあり、敷金を下げる場合と価格への影響が変わります。
空室は、経費が減らない分だけ大きく響く
空いている区画は賃料を生みませんが、固定資産税や管理費、修繕費などの経費はほとんど変わりません。そのため、空室で減った賃料は、そのまま純収益の減少になります。
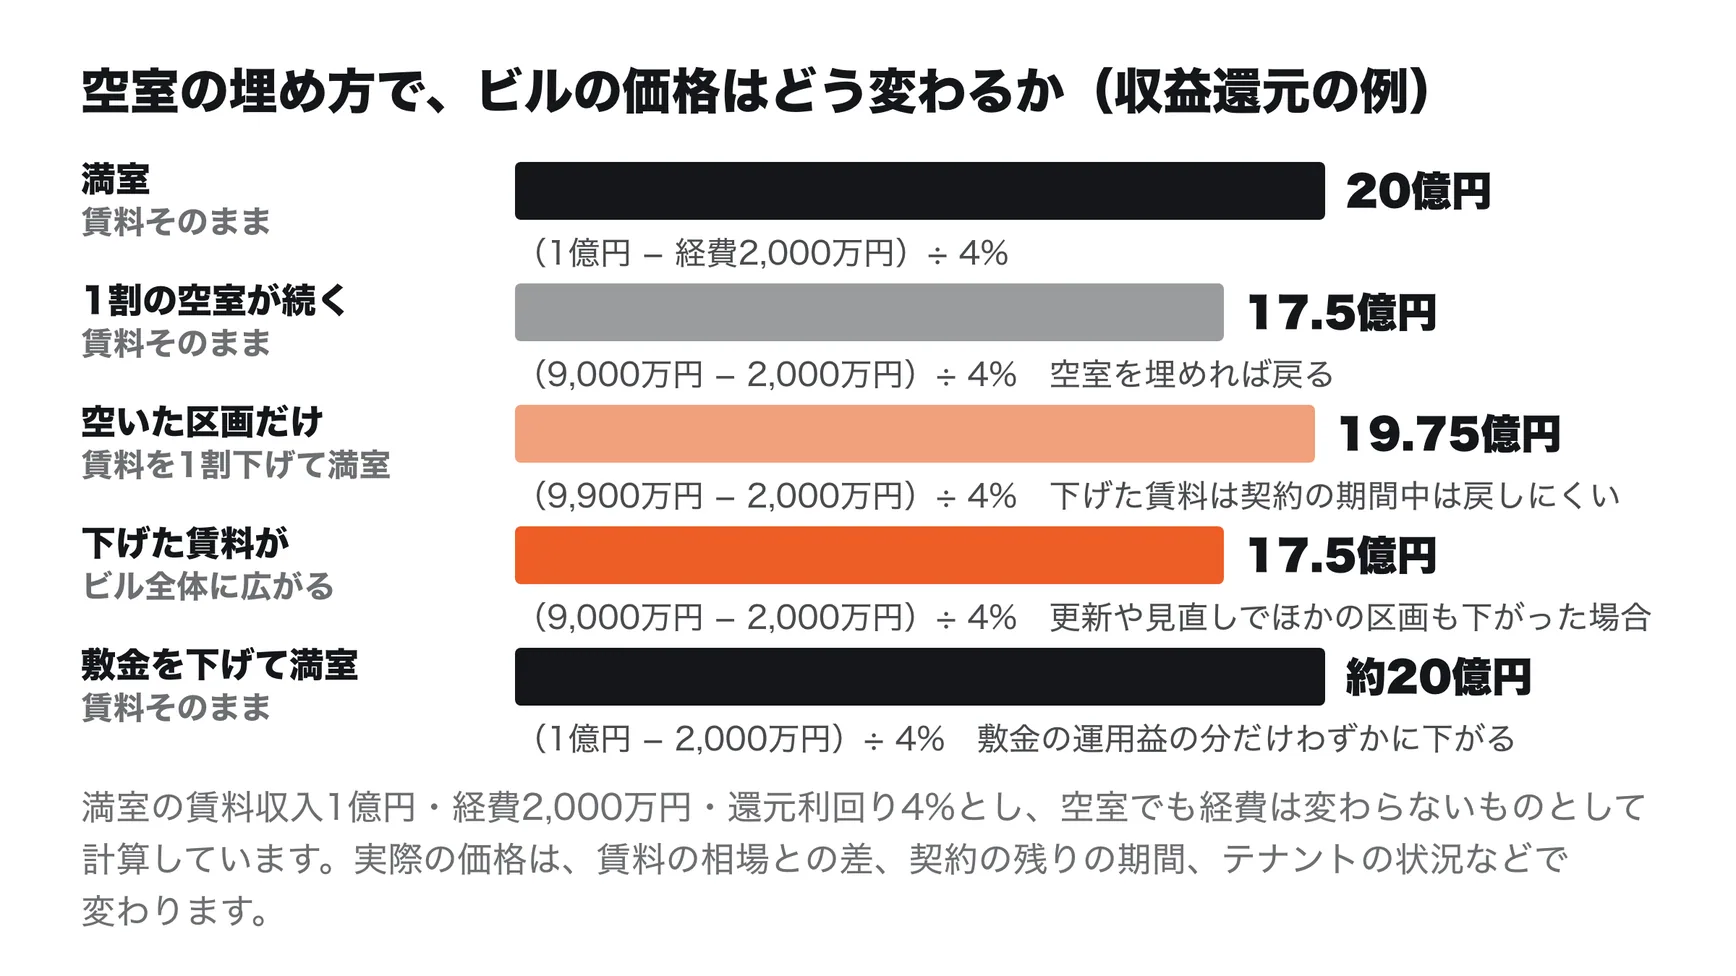
上の例では、1割の空室が長く続くと見込まれた場合、純収益は8,000万円から7,000万円に減り、価格は20億円から17.5億円に下がります。空室の割合は1割でも、価格は12.5%下がります。
賃料を下げて埋めると、下げた賃料が続き、ほかの区画に広がることもある
空いた1割の区画だけ賃料を1割下げて満室にすると、賃料収入は9,900万円、純収益は7,900万円で、価格は19.75億円です。その区画だけで見れば、価格の下がり方は0.25億円にとどまります。
ただし、空室は次のテナントが決まれば元に戻りますが、下げた賃料は、そのテナントの契約が続く間は、元の水準に戻すのが難しくなります。同じビルのほかの区画の更新や賃料の見直しのときにも、下げた賃料が比べられる水準になります。
下げた賃料がビル全体に広がり、すべての区画の賃料が1割下がると、純収益は7,000万円、価格は17.5億円となり、1割の空室が続く場合と同じ水準まで下がります。
敷金を下げて埋めると、価格の土台を保てる
賃料の水準を保つ方法には、入居の後の一定の期間の賃料をなくすフリーレントもあります。フリーレントは賃料の水準は保てますが、無料の期間の賃料収入はなくなります。
賃料はそのままで敷金を下げて満室にすると、賃料収入と経費は変わらないため、運営純収益(NOI)は8,000万円のままで、価格はほぼ20億円を保てます。不動産鑑定評価基準では、保証金などの預り金の運用益も収益に含めるため、敷金を下げた分の運用益だけわずかに減りますが、賃料を下げる場合と比べれば影響は小さくなります。
敷金を下げると、未払いや原状回復の費用への備えが減ります。保証会社の日商保の「敷金半額くん(オーナー様向け)」は、入居時に預かる敷金の一部を日商保の保証に置き換え、減らした敷金と同じ額を保証で担保する仕組みです。利用には日商保の審査が必要で、保証料は入居する会社が負担するのが基本です。
価格の見積もりで見られること
ビルの価格は、キャップレートの式だけで決まるわけではありません。買い手や鑑定士は、純収益がこの先も続くかを、賃貸借の契約や建物の状態から確かめます。
賃料の一覧と、契約の中身
テナントごとの賃料・共益費・敷金、契約の期間と残りの期間、解約の予告の期間、賃料の改定の定めをまとめた一覧(レントロール)が、価格の見積もりの土台になります。賃料が周辺の相場より高すぎる区画は、更新や入れ替えのときに下がる見込みとして扱われることがあります。
稼働率の推移と、空室の扱い
価格の見積もりでは、その時点の稼働率だけでなく、これまでの推移と、長く続くと見込まれる空室の割合が考えられます。満室でも、大口テナントの退去の予告がある場合は、その影響が見込まれます。大口テナントの退去への対応は「大口テナントが退去するとき」で説明しています。
修繕の計画と、建物の状態
近いうちに大規模な修繕や設備の更新が必要なビルは、その費用が見込まれて価格が下がります。修繕の履歴と今後の計画を書面でそろえておくと、費用の見込みを説明しやすくなります。
テナントの入れ替えと、未払いの見込み
テナントが入れ替わるたびに、空いている期間の賃料(空室等損失)に加えて、仲介や広告などのテナント募集費用がかかります。どちらも純収益を下げる項目のため、入居している会社に長く借りてもらうことも、ビルの価格を保つことにつながります。解約の予告が届いたときの段取りは「テナントから解約予告が届いたら」で説明しています。
賃料の未払いの見込み(貸倒れ損失)も、純収益から差し引く項目です。入居の審査で支払いの確かな会社を選ぶことや、未払いへの備えを持っておくことは、この見込みを小さくすることにつながります。
キャップレートを使うときの注意
キャップレートは、価格を手早く考えるのに便利な一方で、使う数字の取り方で結果が大きく変わります。とくに次の点に注意します。
- 表面利回りと混同しない。費用を差し引く前の賃料収入をキャップレートで割ると、価格を高く見積もりすぎる
- 純収益は、満室の想定ではなく、長く続く空室の割合を見込んだ数字で考える
- 一時的な収入(解約の違約金など)や、一時的な費用は除く
- 大規模な修繕の費用が近い場合は、資本的支出として見込む
- キャップレートは、似た立地・規模・築年の物件どうしで比べる
ビルの価値を保つための、募集の考え方
キャップレートで考えると、空室を埋めることと、賃料の水準を保つことの両方が、ビルの価値を保つことにつながります。空室を早く埋めたいときほど、賃料を下げる前に、敷金や契約の条件、区画の見せ方を見直す順番が大切です。
保証会社の日商保の「リーシングマネジメント」では、賃料と募集条件の見直しから、仲介会社への展開、入居審査と敷金の保証まで、ビルオーナーの立場でお引き受けしています。空室対策の打ち手の比べ方は「オフィスビルの空室対策」で説明しています。
売却を考えている場合の、売却価格の決まり方と流れは「自社ビルの売却とメリット・デメリット」で説明しています。日商保は、宅地建物取引業の免許を受け、「不動産売買仲介(オーナー向け)」で売却の査定と買い手探しのご相談も承っています。
よくある質問
キャップレートと収益ビルの価格について、よくいただく質問にお答えします。
キャップレートとは何ですか?
不動産が1年間に生む純収益を、その不動産の価格で割った割合です。還元利回りとも呼ばれます。純収益をキャップレートで割ると、収益から見た価格が求められます。
キャップレートと表面利回りは、何が違いますか?
表面利回りは、費用を差し引く前の賃料収入を価格で割った割合です。キャップレートは、運営の費用を差し引いた純収益を使うため、同じビルでも表面利回りより低い数字になります。
キャップレートが低いと、価格はどうなりますか?
同じ純収益なら、キャップレートが低いほど価格は高くなります。純収益8,000万円のビルは、キャップレート4%で20億円、5%で16億円です。
NOI と NCF は、何が違いますか?
NOI は、運営収益から運営費用を差し引いた額です。NCF は、NOI に保証金などの一時金の運用益を加え、建物や設備の価値を高める修理・改良の支出(資本的支出)を差し引いた額です。
還元利回りと割引率は、何が違いますか?
還元利回りは、1年間の純収益から価格を直接求める率で、将来の収益の変動の予測を含みます。割引率は、DCF法で毎年の収益を現在の価値に割り戻す率で、収益の見通しに織り込んだ変動の分は含みません。
キャップレートの目安は、どこで分かりますか?
キャップレートは、立地・用途・規模・築年などで異なります。投資家が期待する利回りの水準は、日本不動産研究所の「不動産投資家調査」などで公表されています。個別のビルの水準は、似たビルの取引の利回りと比べて考えます。
空室があると、ビルの価格はどれだけ下がりますか?
経費は空室でもほとんど減らないため、空室で減った賃料はそのまま純収益の減少になります。満室の賃料収入1億円・経費2,000万円・キャップレート4%のビルでは、1割の空室が長く続くと見込まれた場合、価格は20億円から17.5億円に下がります。
空室を埋めるなら、賃料を下げるのと敷金を下げるのは、どちらがよいですか?
収益還元で考えると、賃料を下げるとその区画の純収益が下がり、下げた賃料がほかの区画の更新や見直しに広がれば、ビル全体の価格も下がります。敷金を下げる場合は、純収益はほぼ変わりません。保証会社の日商保の「敷金半額くん(オーナー様向け)」は、下げた敷金と同じ額を日商保の保証で担保する仕組みで、利用には日商保の審査が必要です。
金利が上がると、ビルの価格はどうなりますか?
金利が上がると、不動産に求められる利回りも上がりやすく、価格は下がる方向に働きます。純収益8,000万円のビルは、キャップレートが4%から4.5%に上がると、20億円から約17.8億円になります。
まとめ
- キャップレート(還元利回り)は、1年間の純収益を価格で割った割合
- 価格は、純収益をキャップレートで割って求められる
- 表面利回りは費用を差し引く前の利回りで、キャップレートとは別のもの
- NOI は運営収益から運営費用を差し引いた額、NCF は一時金の運用益を加え資本的支出を差し引いた額
- 純収益は、満室の収入から空室等損失・貸倒れ損失と運営費用を差し引いて考える
- 収益還元法には、直接還元法と DCF 法がある
- 還元利回りは収益の変動の予測を含み、割引率は含まない
- キャップレートは、立地・建物・テナント・契約・金利で決まる
- 金利が上がると、キャップレートも上がりやすく、価格は下がる方向に働く
- 空室は、経費が減らない分だけ純収益と価格に大きく響く
- 賃料を下げて空室を埋めると、下げた賃料が続き、ほかの区画に広がると価格の土台が下がる
- 敷金を下げて空室を埋めると価格の土台を保ちやすく、保証会社の日商保の「敷金半額くん」は下げた敷金と同じ額を保証で担保する
出典:国土交通省「不動産鑑定評価基準」(総論第7章、各論第3章)。