不動産会計

敷金・礼金の勘定科目|仕訳の例、礼金の償却と20万円未満の扱い、個人事業主・消費税

読了 約20分
敷金・礼金の勘定科目|仕訳の例、礼金の償却と20万円未満の扱い、個人事業主・消費税

オフィスや店舗を借りるときに払う敷金と礼金は、勘定科目が違います。退去のあとに返ってくる敷金(保証金)は「差入保証金」などの資産で、払った時点では費用になりません。国税庁は、建物を借りるために払った権利金などの費用で、支出の効果が1年以上に及ぶものを繰延資産としています(タックスアンサーNo.5460)。返ってこない礼金はこれにあたり、5年で償却します。ただし、新築の建物の権利金、借家権として転売できるもの、賃借期間が5年未満で更新のときに再び払うことが明らかなものは、別の年数になります(同)。また、契約ごとの返ってこない額(礼金・償却など)が20万円未満なら、払った事業年度に費用として処理すれば、全額を損金にできます(法人税法施行令第134条)。

この記事では、敷金・礼金と、一緒に払う仲介手数料・前払いの賃料・保証料・火災保険料の勘定科目、仕訳の早見表、契約時と退去時の仕訳の例、礼金の償却の計算、敷金のうち返ってこない部分(償却)の扱い、個人事業主の場合、消費税の扱いを、国税庁のタックスアンサー・通達・質疑応答事例をもとに整理します。

初期費用ごとの勘定科目

払うもの勘定科目の例扱い根拠
敷金・保証金(返ってくる部分)差入保証金、敷金資産。費用にならない民法第622条の2、企業会計基準適用指針第21号 設例6
礼金長期前払費用繰延資産。5年で償却(新築の建物の権利金、借家権として転売できるもの、5年未満の契約で更新のときに再び払うものは別の年数)。契約ごとの返ってこない額が20万円未満なら、払った年度に費用として処理すれば損金にできる法人税法施行令第14条・第134条、No.5460
敷金・保証金のうち返ってこない部分(償却)長期前払費用礼金と同じく繰延資産として償却法人税法施行令第14条第1項第6号ロ
仲介手数料支払手数料払った事業年度の損金にできるNo.5460
入居する月の賃料地代家賃その月の費用−
翌月以降の賃料の前払い前払費用賃料の月に費用。払った日から1年以内に受ける役務の対価を前払いした場合は、継続して払った年度の損金にできるNo.5380
保証会社の保証料支払手数料、支払保証料費用にする時期は保証の契約による。消費税は非課税No.6201
火災保険料支払保険料保険の期間に応じて費用。1年以内の前払いは払った年度の損金にできる場合がある。消費税は非課税No.5380、No.6201
入居の内装工事(造作)建物、建物附属設備資産にして減価償却するNo.5406

(勘定科目の名前は例です。会社で決めている科目で処理します)

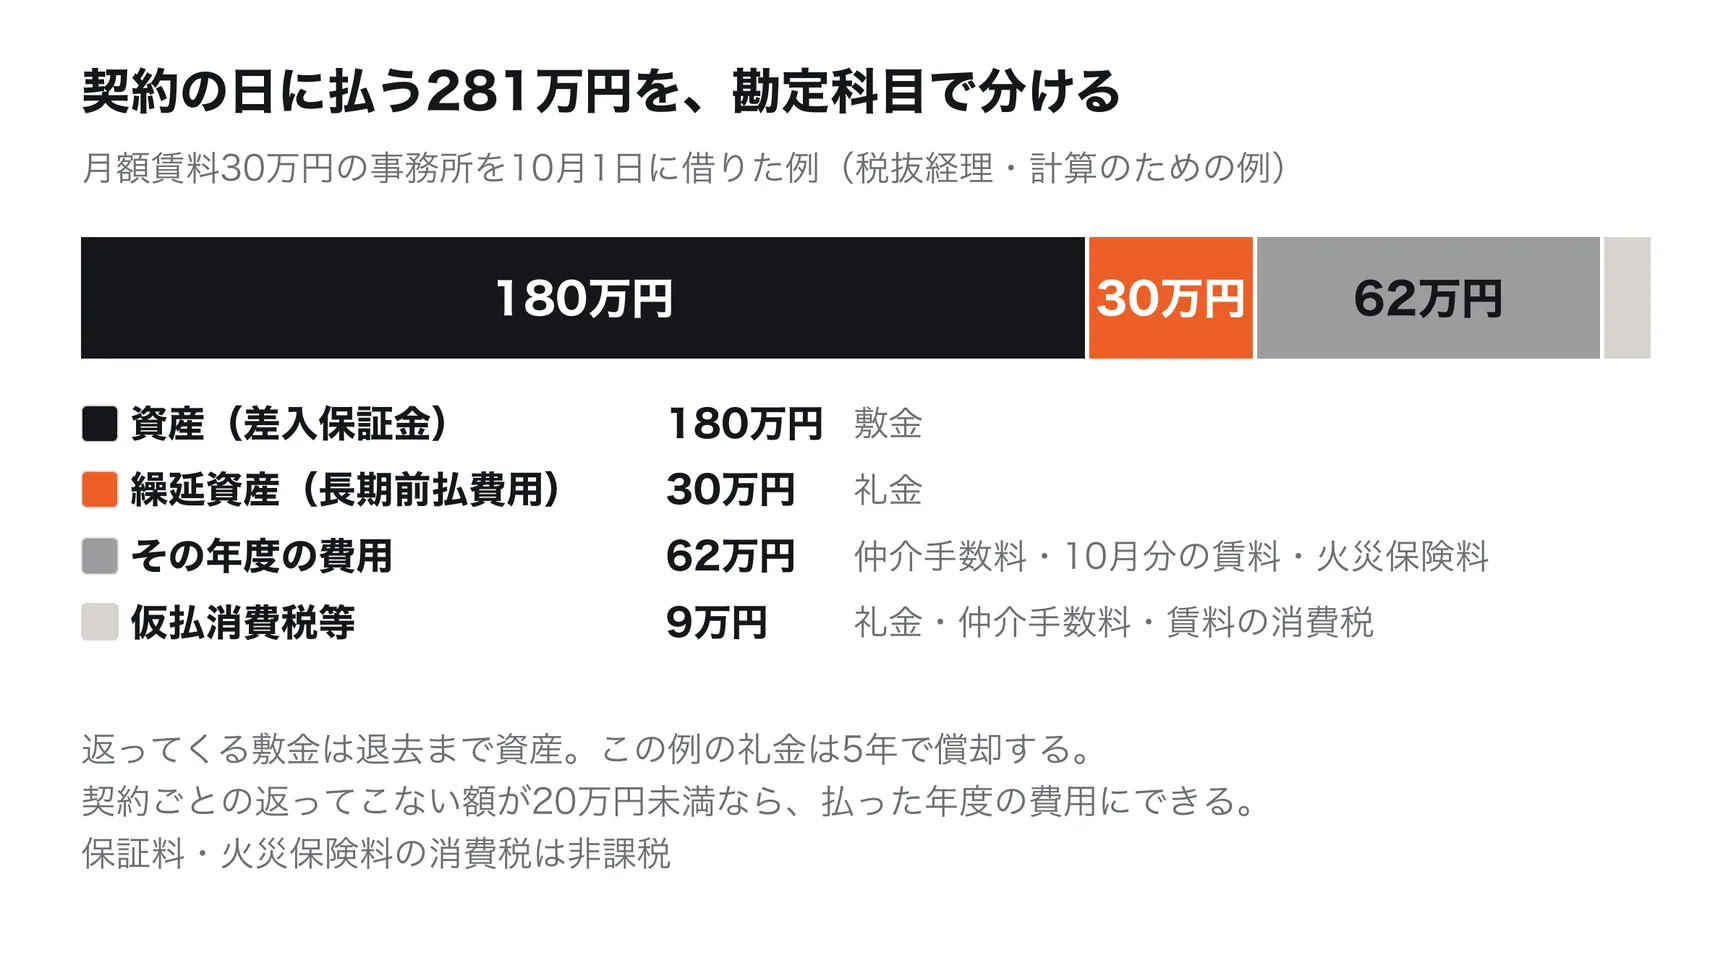
オフィス・店舗の初期費用を勘定科目で分けた図。月額賃料30万円の事務所を10月1日に借りた例で、契約の日に払う281万円のうち、敷金180万円は資産(差入保証金)、礼金30万円は繰延資産(長期前払費用)、仲介手数料・10月分の賃料・火災保険料の62万円はその年度の費用、礼金・仲介手数料・賃料の消費税9万円は仮払消費税等。この例の礼金は5年で償却する。契約ごとの返ってこない額が20万円未満なら、払った年度の費用にできる。保証料・火災保険料の消費税は非課税

敷金・礼金の仕訳の早見表

事業用の建物を借り、消費税を税抜経理で処理している会社の例です(貸主・不動産会社から適格請求書を受け取っている前提)。

取引借方貸方
敷金・保証金を払った差入保証金普通預金
礼金を払った(繰延資産にする場合)長期前払費用/仮払消費税等普通預金
礼金を払った(契約ごとの返ってこない額が20万円未満で、払った年度の費用にする場合)支払手数料などの費用の科目/仮払消費税等普通預金
決算で礼金を償却した長期前払費用償却長期前払費用
仲介手数料を払った支払手数料/仮払消費税等普通預金
退去して、敷金が全額返ってきた普通預金差入保証金
退去して、原状回復の費用を差し引かれた普通預金/修繕費/仮払消費税等差入保証金
5年たたずに退去し、礼金の残りを費用にした長期前払費用償却など長期前払費用

(勘定科目の名前は例です。金額を入れた仕訳は「契約時の仕訳の例」「退去したときの仕訳の例」で示します)

敷金・保証金の勘定科目

民法は、名目にかかわらず、賃料などの支払いを担保するために借主が貸主に渡すお金を敷金と定め、賃貸借が終わって物件を返したあと、未払いの賃料などを差し引いた残りを返すとしています(民法第622条の2第1項)。返ってくることが前提のお金なので、払ったときは費用にせず、「差入保証金」「敷金」などの科目で資産に計上します。企業会計基準委員会の資産除去債務の適用指針の設例も、建物の賃貸借契約に関連して払った敷金を資産に計上しています(企業会計基準適用指針第21号 設例6)。

敷金と保証金は、契約書での呼び方が違うだけで、中身が担保であれば同じ扱いです。消費税では、契約の終了により返還される保証金や敷金は、資産の譲渡等の対価に該当しないため、課税の対象になりません(国税庁 タックスアンサーNo.6225)。

返ってこない部分(償却)の扱い

契約で「退去のときに賃料の1か月分を償却する」などと決めている場合、償却される部分は返ってこないお金です。国税庁は、貸主に払う「不動産の使用料等」の支払調書についての質疑応答事例で、保証金・敷金などの名目のものであっても、返還を要しない部分の金額や、月または年の経過により返還を要しないこととなる部分の金額は、権利金に含まれるとしています(質疑応答事例「建物の賃借に伴って支払われる保証金」、所得税基本通達36-7)。借りる側の法人税では、返ってこない部分も、建物を借りるために支出する「権利金、立ちのき料その他の費用」(法人税法施行令第14条第1項第6号ロ)にあたると考えられるため、礼金と同じく、返ってこないことが決まった部分を繰延資産(長期前払費用など)として償却します。

消費税では、事業用の建物の保証金・敷金などのうち返還しないものは、権利の設定の対価として課税の対象になります(No.6225)。償却の書き方と計算は「敷金償却(保証金償却)とは」で説明しています。

礼金の勘定科目

礼金は繰延資産として償却する

礼金は、契約のときに貸主に払い、退去しても返ってこないお金です。法人税法施行令は、繰延資産の範囲に「資産を賃借し又は使用するために支出する権利金、立ちのき料その他の費用」で、支出の効果がその支出の日以後1年以上に及ぶものを挙げています(法人税法施行令第14条第1項第6号ロ)。礼金は建物を借りるために支出する費用にあたるため、払ったときに全額を費用にせず、「長期前払費用」などの科目で資産に計上し、償却していきます。

礼金の償却期間

国税庁は、建物を賃借するために支払った権利金などの償却期間を、次のように示しています(タックスアンサーNo.5460)。

権利金などの中身償却期間
建物の新築のときに払い、借りる部分の建設費の大部分にあたり、建物がある間は借りられる状況にあるもの建物の耐用年数の10分の7
明け渡しのときに借家権として転売できることになっているもの借りたあとの見積残存耐用年数の10分の7
上の2つ以外5年

新築のときの権利金や、借家権として転売できることになっているものでなければ、3つ目にあたり、償却期間は5年です。ただし、契約による賃借期間が5年未満で、契約の更新のときに再び権利金などを払うことが明らかなときは、その賃借期間で償却します(No.5460)。償却期間に1年未満の端数があるときは、切り捨てます(同)。

たとえば、期間3年の契約で、更新のときに再び権利金などを払うことが契約書で決まっている場合は、3年で償却します。礼金30万円なら、1年あたり10万円です(金額は計算のための例です)。更新のときに権利金などを払わない契約なら、5年です。

償却の計算

事業年度ごとの償却の上限(償却限度額)は、繰延資産の額を償却期間の月数で割り、その事業年度の月数を掛けて計算します。事業年度の途中で払った場合は、払った日から事業年度の終わりまでの月数を使い、1か月に満たない端数は1か月とします(No.5460)。

3月決算の会社が、10月1日に礼金30万円(税抜き)を払った例です(金額は計算のための例です)。

事業年度計算償却の額
1年目(10月〜3月の6か月)30万円÷60か月×6か月3万円
2年目〜5年目(各12か月)30万円÷60か月×12か月各6万円
6年目残りの額(限度額は30万円÷60か月×12か月=6万円)3万円
合計30万円

償却費を損金にするときは、確定申告書に繰延資産の償却額の計算に関する明細書(別表16(6))を添付します(No.5460)。
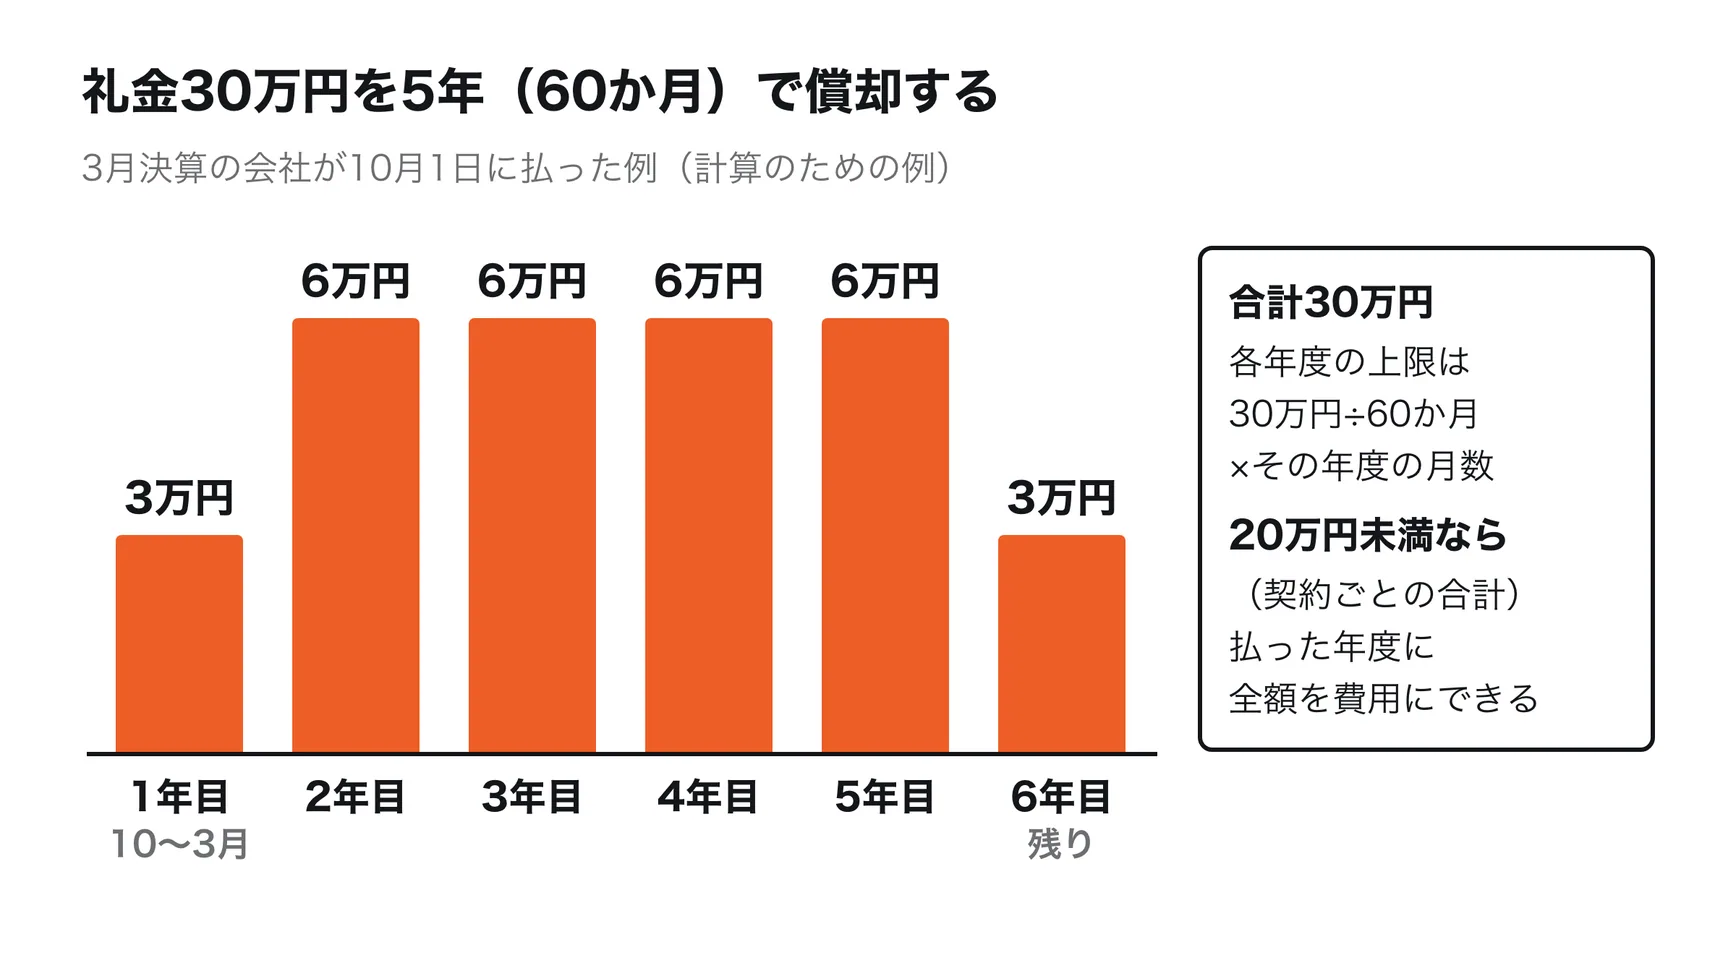
礼金30万円を3月決算の会社が10月1日に払った場合の償却の例。1年目は6か月分で3万円、2年目から5年目は各6万円、6年目は残りの3万円で、合計30万円を5年(60か月)で償却する。各年度の上限は30万円÷60か月×その年度の月数。契約ごとの返ってこない額の合計が20万円未満なら、払った年度に全額を費用にできる。金額は計算のための例

20万円未満なら、払った年度の費用にできる

礼金のような、建物を借りるための権利金などの繰延資産は、支出する金額が20万円未満なら、払った事業年度に費用として処理(損金経理)すれば、その全額を損金にできます(法人税法施行令第134条)。20万円未満かどうかは、建物を借りるための権利金などでは、契約ごとに支出する金額で判定します(法人税基本通達8-3-8)。同じ契約で、礼金のほかに返ってこない敷金(償却)なども払うときは、合わせた額が20万円未満かを確かめます。

たとえば月額賃料15万円のオフィスで、礼金が1か月分の15万円で、ほかに返ってこないお金がない契約なら、15万円を払った年度の費用にできます。

20万円未満かどうかは、礼金などの支払いに適用している経理の方式で判定します。税抜経理なら消費税を除いた金額で、税込経理なら消費税を含めた金額で判定します(平成元年直法2-1「消費税法等の施行に伴う法人税の取扱いについて」の9)。売上は税抜経理でも、固定資産や繰延資産の取得を税込経理にしている会社や、消費税の免税事業者は、消費税を含めた金額で判定することになります(同2・5)。国税庁の質疑応答事例も、税込み20万円の使用料について、税抜経理の会社では繰延資産となる費用の金額が20万円未満になり、払った事業年度の損金にできるとしています(質疑応答事例「「プライバシーマーク」の使用許諾を受けるまでの費用等の税務上の取扱いについて」)。

礼金(消費税を除く)消費税を含めた額税抜経理で判定税込経理で判定
15万円16.5万円払った年度の費用にできる払った年度の費用にできる
19万円20.9万円払った年度の費用にできる繰延資産として償却
30万円33万円繰延資産として償却繰延資産として償却

(金額は判定を示すための例です。同じ契約でほかに返ってこないお金がない場合)

仲介手数料・前払いの賃料・保証料・火災保険料

仲介手数料

建物を借りるときに不動産会社に払った仲介手数料は、払った日の属する事業年度の損金にできます(No.5460)。礼金と違い、繰延資産にしなくてかまいません。

前払いの賃料

入居する月の賃料は、その月の「地代家賃」です。翌月以降の賃料を先に払った場合は、払ったときは「前払費用」で資産に計上し、その月が来たときに費用にするのが原則です。ただし、払った日から1年以内に提供を受ける役務の対価として払った前払費用は、継続してその払った事業年度の損金にしている場合に限り、払った時点で損金にできます(No.5380、法人税基本通達2-2-14)。

保証会社の保証料

連帯保証人の代わりに家賃保証会社を使うと、保証料を払います。国税庁は、信用保証料を消費税の非課税取引に挙げています(No.6201)。消費税法基本通達も、非課税となるものに「信用の保証料」を挙げています(消費税法基本通達6-3-1)。家賃保証会社が賃料の支払いを保証するのは信用の保証にあたるため、保証料は非課税です。賃料と同じ請求にまとめられていても、税区分を分けて処理します。請求書に事務手数料など保証料以外の項目があれば、その項目の税区分は請求書で確かめます。費用にする時期は保証の契約の内容によるため、科目と時期は「家賃保証料の勘定科目と仕訳」で説明しています。

火災保険料

契約で加入を求められる火災保険の保険料は「支払保険料」などで処理し、消費税は非課税です(No.6201)。1年分を前払いした場合は、前払いの賃料と同じく、短期前払費用の扱い(No.5380)を使えるかを確かめます。

入居の内装工事(造作)

借りた建物に内装工事(造作)をした場合は、その造作を一つの資産として、建物の耐用年数や、造作の種類・用途・使用材質などを勘案して合理的に見積もった耐用年数で減価償却します(国税庁 タックスアンサーNo.5406、耐用年数の適用等に関する取扱通達1-1-3)。建物附属設備に造作した場合は、その建物附属設備の耐用年数で償却します。

ただし、賃借期間の定めがあって更新ができず、有益費の請求や買取請求もできないものは、その賃借期間を耐用年数として償却できます(同)。同じ建物にした造作は、種類ごとに分けず、まとめて一つの資産として耐用年数を見積もります(同)。

契約時の仕訳の例

3月決算の会社が、10月1日に事務所の賃貸借契約を結び、その日に入居した例です(税抜経理で、適格請求書を受け取っている前提。金額は計算のための例です)。

前提金額
月額賃料30万円(税抜き)
敷金6か月分 180万円(償却なし)
礼金1か月分 30万円(税抜き)
仲介手数料30万円(税抜き)
10月分の賃料30万円(税抜き)
火災保険料1年分 2万円
取引借方貸方
敷金を払った差入保証金 1,800,000普通預金 1,800,000
礼金を払った長期前払費用 300,000/仮払消費税等 30,000普通預金 330,000
仲介手数料を払った支払手数料 300,000/仮払消費税等 30,000普通預金 330,000
10月分の賃料を払った地代家賃 300,000/仮払消費税等 30,000普通預金 330,000
火災保険料を払った支払保険料 20,000普通預金 20,000
3月の決算で礼金を償却した長期前払費用償却 30,000長期前払費用 30,000

契約の日に出ていくお金は合計281万円です。そのうち敷金の180万円(64.1%)は資産で、この事業年度の費用になるのは、仲介手数料、10月分以降の賃料、火災保険料、礼金の償却の3万円です。火災保険料は、短期前払費用の扱いを継続して使っている前提で、払った年度の費用にしています。

スタートアップの新常識 オフィス移転の敷金、払わないという選択。 詳細を見る

退去したときの仕訳の例

上の事務所を、入居から2年後の9月30日に退去し、敷金180万円から原状回復の工事の費用50万円(税抜き。消費税5万円)を差し引かれて、125万円が返ってきた例です(金額は計算のための例です。資産除去債務や、次に説明する敷金の一部を毎期費用にする方法を使っていない会社の例です)。

取引借方貸方
敷金の精算普通預金 1,250,000/修繕費 500,000/仮払消費税等 50,000差入保証金 1,800,000
礼金の残りを費用にした長期前払費用償却 210,000長期前払費用 210,000

礼金30万円は、1年目に3万円、2年目に6万円を償却しています。繰延資産の対象になった契約が解約などで終わったときは、その事業年度に、まだ償却していない残り(未償却残額)を損金にします(法人税基本通達8-3-6)。この例では、退去した3年目に、残りの21万円を損金にします。契約のときに繰延資産にした敷金の償却の部分も、同じく退去した事業年度に残りを損金にします。

国税庁は、貸主が借主に代わって原状回復の工事をすることは貸主から借主への役務の提供にあたり、保証金から差し引く工事の費用相当額は消費税の課税の対象になるとしています(質疑応答事例「建物賃貸借に係る保証金から差し引く原状回復工事費用」)。精算書で、差し引かれた額の内訳と消費税の額を確かめます。

会計では、借りた建物の内部造作の除去などの原状回復が契約で求められているときは、資産除去債務を計上しなければならない場合があります。その賃貸借契約に関連する敷金を資産に計上しているときは、その計上額に関連する部分について、資産除去債務の計上に代えて、敷金の回収が最終的に見込めないと認められる金額を合理的に見積もり、そのうち当期の負担に属する金額を費用に計上する方法によることができます(企業会計基準適用指針第21号第9項)。仕組みは「資産除去債務とは|賃貸オフィスの原状回復と敷金での処理」で説明しています。

個人事業主の場合

個人事業主も、敷金・礼金の扱いの考え方は法人と同じです。主に違うのは、「損金」が「必要経費」になることと、20万円未満の礼金などの扱いです。

払うもの個人事業主の扱い根拠
敷金・保証金(返ってくる部分)資産。必要経費にならない民法第622条の2
礼金繰延資産。償却期間は法人と同じ区分で、例外にあたらなければ5年所得税基本通達2-27・50-3
契約ごとの返ってこない額が20万円未満の礼金など払った年の必要経費に算入する所得税法施行令第139条の2、所得税基本通達50-7
仲介手数料払った年の必要経費に算入できる所得税基本通達2-27

所得税基本通達は、建物を賃借するために支出する権利金、立退料その他の費用を、資産を賃借するための権利金等(繰延資産)に含めています(所得税基本通達2-27)。法人は、20万円未満でも払った年度に費用として処理しなければ繰延資産として償却しますが、個人事業主が払う、建物を借りるための権利金などの繰延資産(所得税法施行令第7条第1項第3号の繰延資産)で20万円未満のものは、払った年の必要経費に算入すると定められています(所得税法施行令第139条の2)。20万円未満かどうかは、法人と同じく契約ごとに支出する金額で判定します(所得税基本通達50-7)。

自宅の一部を事務所にしている場合、家賃などの家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます(国税庁 タックスアンサーNo.2210)。

消費税の扱い

払うもの事業用の建物住宅根拠
返ってくる敷金・保証金課税の対象にならない課税の対象にならないNo.6225
返ってこない礼金・償却・更新料課税非課税No.6225
賃料課税非課税(契約で住宅用とされているものなど。貸付期間が1か月未満などを除く)No.6225
敷金から差し引かれる原状回復の工事費用課税課税質疑応答事例(原状回復工事費用)
保証料・保険料非課税非課税No.6201

国税庁は、事業用の建物の賃貸借契約の締結や更新に伴う保証金、権利金、敷金、更新料などのうち、返還しないものは権利の設定の対価として課税の対象になり、契約の終了により返還されるものは資産の譲渡等の対価に該当しないため課税の対象にならないとしています(No.6225)。住宅の賃貸借に伴う返還しないものは非課税です(同)。同じ「礼金」でも、事業用と住宅で消費税の扱いが逆になります。住宅として非課税になるのは、契約で住宅用とされているもの、または用途の定めがなく、使い方から住宅用であることが明らかなものに限られます(同)。

契約の前に経理と共有しておくこと

確かめること仕訳への影響
敷金の額と、償却の有無・額・時期資産にする額と、繰延資産にする額
礼金と償却など、その契約で払う返ってこないお金の合計20万円未満か(税抜経理か税込経理かで判定する額が変わる)
契約期間と、更新のときに再び権利金などを払うことが明らかか償却期間(5年か、賃借期間か)
契約で住宅用とされているか(用途の定めがなければ、使い方から住宅用が明らかか)礼金・家賃の消費税が課税か非課税か
保証料・保険料の対象の期間費用にする時期
内装工事の内容と、更新ができるか・有益費や買取の請求ができるか造作の耐用年数

仕訳の誤りと正しい扱い

誤り正しい扱い根拠
返ってくる敷金を地代家賃などの費用にする資産(差入保証金など)にする民法第622条の2
契約ごとの返ってこない額が20万円以上なのに、礼金を払った年度に全額費用にする繰延資産として償却する。費用の科目で処理しても、その年度の償却限度額を超える分は損金にならないNo.5460、法人税基本通達8-3-2
返ってくる敷金を消費税の課税仕入れにする返ってくる敷金は課税の対象にならないNo.6225
保証料を賃料と同じ課税で処理する保証料は非課税No.6201
敷金から差し引かれた原状回復の費用を、消費税の対象外にする課税の対象として処理する質疑応答事例(原状回復工事費用)
住宅の礼金・家賃を課税仕入れにする住宅の家賃と返還しない礼金は非課税No.6225
退去したあとも、礼金の残りを償却し続ける退去した事業年度に、残りを損金にする法人税基本通達8-3-6

契約書と一緒に、重要事項説明書や請求書で、敷金・礼金・償却・保証料の金額と、消費税がかかっているかを確かめてから仕訳をします。

貸主(オーナー)側の勘定科目

貸主が預かった敷金・保証金は、返す義務がある負債で、「預り保証金」「預り敷金」などの科目で処理します。返さない部分(償却・礼金)は、事業用の建物では消費税の課税の対象です(No.6225)。返さない部分を収益にする時期と仕訳は「預り保証金・預り敷金の勘定科目」で説明しています。

預ける敷金を減らすと、資産に固定されるお金が減る

返ってくる部分の敷金は、退去するまで資産に計上されたまま、運転資金には使えないお金です。当社の「敷金半額くん」は、新しく借りる物件の敷金・保証金を、半額から最大0円まで減らすサービスです。減らした分の代わりに、当社が貸主に保証を提供します。すでに預けている敷金は、「敷金返還くん」で、半額から最大全額を入居したまま現金で取り戻せます。どちらも、利用には当社の審査と貸主の承諾が必要で、当社への保証料がかかります。

よくある質問

敷金の勘定科目は何ですか?

返ってくる敷金・保証金は資産で、「差入保証金」や「敷金」などの科目で処理します。払ったときは費用になりません。契約で返ってこないと決まっている償却の部分は、礼金と同じく繰延資産として「長期前払費用」などで処理します。

礼金は経費になりますか?

なります。ただし、国税庁は、建物を借りるために払った権利金などの費用で支出の効果が1年以上に及ぶものを繰延資産としており(No.5460)、礼金はこれにあたるため、償却して損金にします。契約ごとの返ってこない額(礼金・償却など)が20万円未満なら、払った年度に費用として処理すれば、全額を損金にできます(法人税法施行令第134条、法人税基本通達8-3-8)。

礼金の償却期間は何年ですか?

建物の新築のときに払った権利金などで、借りる部分の建設費の大部分にあたり、建物がある間は借りられる状況にあるもの(建物の耐用年数の10分の7)や、借家権として転売できることになっているもの(借りたあとの見積残存耐用年数の10分の7)でなければ、5年です。契約による賃借期間が5年未満で、更新のときに再び権利金などを払うことが明らかなときは、その賃借期間で償却します(No.5460)。

礼金を地代家賃で一括で処理してもよいですか?

契約ごとの返ってこない額が20万円未満なら、払った年度に地代家賃などの費用の科目で処理して、全額を損金にできます。20万円以上の場合に礼金を地代家賃で処理すると、その額は税務上、償却費として損金経理をした金額として扱われ(法人税基本通達8-3-2)、その年度の償却限度額を超える部分は損金になりません。

20万円は消費税を含めて判定しますか?

礼金などの支払いに適用している経理の方式で判定し、税抜経理なら消費税を除いた金額で、税込経理なら消費税を含めた金額で判定します(平成元年直法2-1の9)。同じ契約でほかに返ってこないお金がない場合、礼金19万円(消費税1.9万円)なら、税抜経理では払った年度の費用にでき、税込経理では20.9万円になるため繰延資産として償却します。

仲介手数料も償却しますか?

償却しなくてかまいません。建物を借りるときに払った仲介手数料は、払った事業年度の損金にできます(No.5460)。個人事業主も、払った年の必要経費に算入できます(所得税基本通達2-27)。

敷金が返ってこなかったときは、どう仕訳しますか?

差し引かれた理由ごとに処理します。原状回復の工事の費用は「修繕費」など、未払いの賃料にあてられた分は「未払費用」などの消し込みです。契約で決めた償却の部分は、契約のときに繰延資産にしていれば、退去した事業年度にまだ償却していない残りを損金にします(法人税基本通達8-3-6)。原状回復の工事の費用は消費税の課税の対象です(質疑応答事例「建物賃貸借に係る保証金から差し引く原状回復工事費用」)。

5年たたずに退去したら、礼金の残りはどうなりますか?

退去などで契約が終わった事業年度に、まだ償却していない残りを全額損金にします(法人税基本通達8-3-6)。礼金30万円のうち9万円を償却したところで退去したなら、残りの21万円をその事業年度の損金にします。

内装工事の費用は、払った年度に全額費用にできますか?

原則としてできません。借りた建物にした内装工事(造作)は、一つの資産として耐用年数を見積もり、減価償却します(No.5406)。賃借期間の定めがあって更新ができず、有益費の請求や買取請求もできない場合は、賃借期間を耐用年数として償却できます。

個人事業主の敷金の勘定科目は?

法人と同じく、返ってくる敷金は資産(「敷金」「差入保証金」など)で、必要経費になりません。礼金は繰延資産として償却し、契約ごとの返ってこない額が20万円未満なら、払った年の必要経費に算入します(所得税法施行令第139条の2)。

まとめ

  • 返ってくる敷金・保証金は資産(差入保証金など)で、払ったときは費用にならない
  • 礼金は繰延資産(長期前払費用など)として、5年で償却する(新築の建物の権利金などの例外は別の年数)
  • 敷金のうち返ってこないと決まった償却の部分も、礼金と同じく繰延資産として償却する
  • 契約ごとの返ってこない額(礼金・償却など)が20万円未満なら、払った年度に費用として処理すれば全額を損金にできる
  • 5年たたずに退去したら、礼金などの残りは退去した事業年度の損金にする
  • 仲介手数料は、払った年度の損金にできる
  • 事業用の建物では、返ってこない礼金・償却は消費税の課税の対象で、返ってくる敷金は課税の対象にならない
  • 敷金から差し引かれる原状回復の工事費用は、消費税の課税の対象
  • 個人事業主は、契約ごとの返ってこない額が20万円未満の礼金などを、払った年の必要経費に算入する
  • 預ける敷金を保証に置き換えて減らせば、資産に固定されるお金が減る

出典:国税庁 タックスアンサー「No.5460 建物を賃借するための権利金等」「No.5406 他人の建物に対する造作の耐用年数」「No.5380 短期前払費用として損金算入ができる場合」「No.6225 地代、家賃や権利金、敷金など」「No.6201 非課税となる取引」「No.2210 必要経費の知識」、国税庁 質疑応答事例「建物の賃借に伴って支払われる保証金」「建物賃貸借に係る保証金から差し引く原状回復工事費用」「「プライバシーマーク」の使用許諾を受けるまでの費用等の税務上の取扱いについて」、法人税基本通達 第8章第3節 8-3-2・8-3-6・8-3-8、法人税基本通達2-2-14、国税庁「消費税法等の施行に伴う法人税の取扱いについて」(平成元年直法2-1)の2・5・9、消費税法基本通達 第6章第3節 6-3-1、耐用年数の適用等に関する取扱通達1-1-3、所得税基本通達 2-27・50-3・50-7、所得税基本通達36-7、法人税法施行令第14条・第134条、所得税法施行令第139条の2、民法第622条の2、企業会計基準委員会「企業会計基準適用指針第21号 資産除去債務に関する会計基準の適用指針」第9項・設例6。

Tags#不動産会計
Share
Back to Column List
オフィス移転の敷金 半額〜最大0円に 物件探し〜敷金減額まで窓口ひとつ
オフィスの敷金が、入居したまま返ってくる! 上場企業の利用実績あり!