資産除去債務とは
会計基準は、資産除去債務を、有形固定資産の取得や通常の使用によって生じ、その資産の除去に関して法令や契約で求められる法律上の義務と、それに準ずるものと定めています(第3項(1))。アスベストなどの有害物質を、法律に従って特別な方法で取り除く義務も含まれます。
オフィスを借りて間仕切りや設備を入れた場合、それらは借主の有形固定資産(内部造作)です。賃貸借契約で退去時の原状回復が求められていれば、その内部造作を取り除く義務が、資産除去債務になることがあります(適用指針第9項)。
| 例 | 資産除去債務になる義務 |
|---|
| 借りたオフィス・店舗の内装 | 契約で求められる、退去時の内装の撤去(原状回復) |
| アスベストを使った建物 | 解体時に法律に従って特別な方法で取り除く義務 |
原則の処理:負債に計上し、資産にも加える
資産除去債務は、発生したときに負債として計上します(第4項)。金額は、除去に要する将来の支出を見積り、その金額を割り引いた現在価値です(第6項)。割引率は、貨幣の時間価値を反映した無リスクの税引前の利率を使います(同項(2))。
計上した負債と同じ額を、関連する有形固定資産の帳簿価額に加え、減価償却を通じて費用にしていきます(第7項)。時の経過による負債の増加分(利息費用)は、期首の負債の額に当初の割引率を掛けて計算し、その期の費用にします(第9項)。
例として、内装工事の10年後に退去し、原状回復に1,000万円かかると見積ったとします。内装の耐用年数も10年、割引率を年1%とすると、計上する額は1,000万円 ÷ 1.01の10乗 ≒ 905万円です。
| 時点 | 借方 | 貸方 |
|---|
| 内装工事のとき | 建物附属設備 905万円 | 資産除去債務 905万円 |
| 毎期の決算 | 減価償却費 90.5万円 | 減価償却累計額 90.5万円 |
| 毎期の決算(1年目) | 利息費用 9.1万円 | 資産除去債務 9.1万円 |
| 退去して原状回復したとき | 資産除去債務 1,000万円 | 現金預金 1,000万円 |
利息費用は毎期少しずつ増え、10年後に負債は1,000万円になります。実際の支払額が見積りと違えば、その差額を損益にします(第15項)。金額は計算のための例です。
敷金を預けているときの方法
建物の賃貸借契約に関連する敷金が資産に計上されているときは、その敷金に関連する部分について、資産除去債務を負債に計上する代わりに、敷金の回収が最終的に見込めないと認められる金額を合理的に見積り、そのうち当期の負担に属する金額を費用にする方法を使えます(適用指針第9項)。
適用指針は、原則どおり負債と資産を両方計上すると、敷金と除去費用が二重に資産に載るという見方があることと、実務の負担を考えて、この方法を認めたと説明しています(第27項)。毎期の費用は、同じような賃借建物への平均的な入居期間など、合理的な期間にもとづいて計算するのが適当とされています(同項)。
例として、敷金1,200万円のうち、原状回復に充てられて返ってこない見込みの額が1,000万円、平均的な入居期間が10年なら、毎期100万円を費用にします。
| 時点 | 借方 | 貸方 |
|---|
| 毎期の決算 | 費用 100万円 | 差入保証金(敷金) 100万円 |
科目の名前は会社によって異なります。
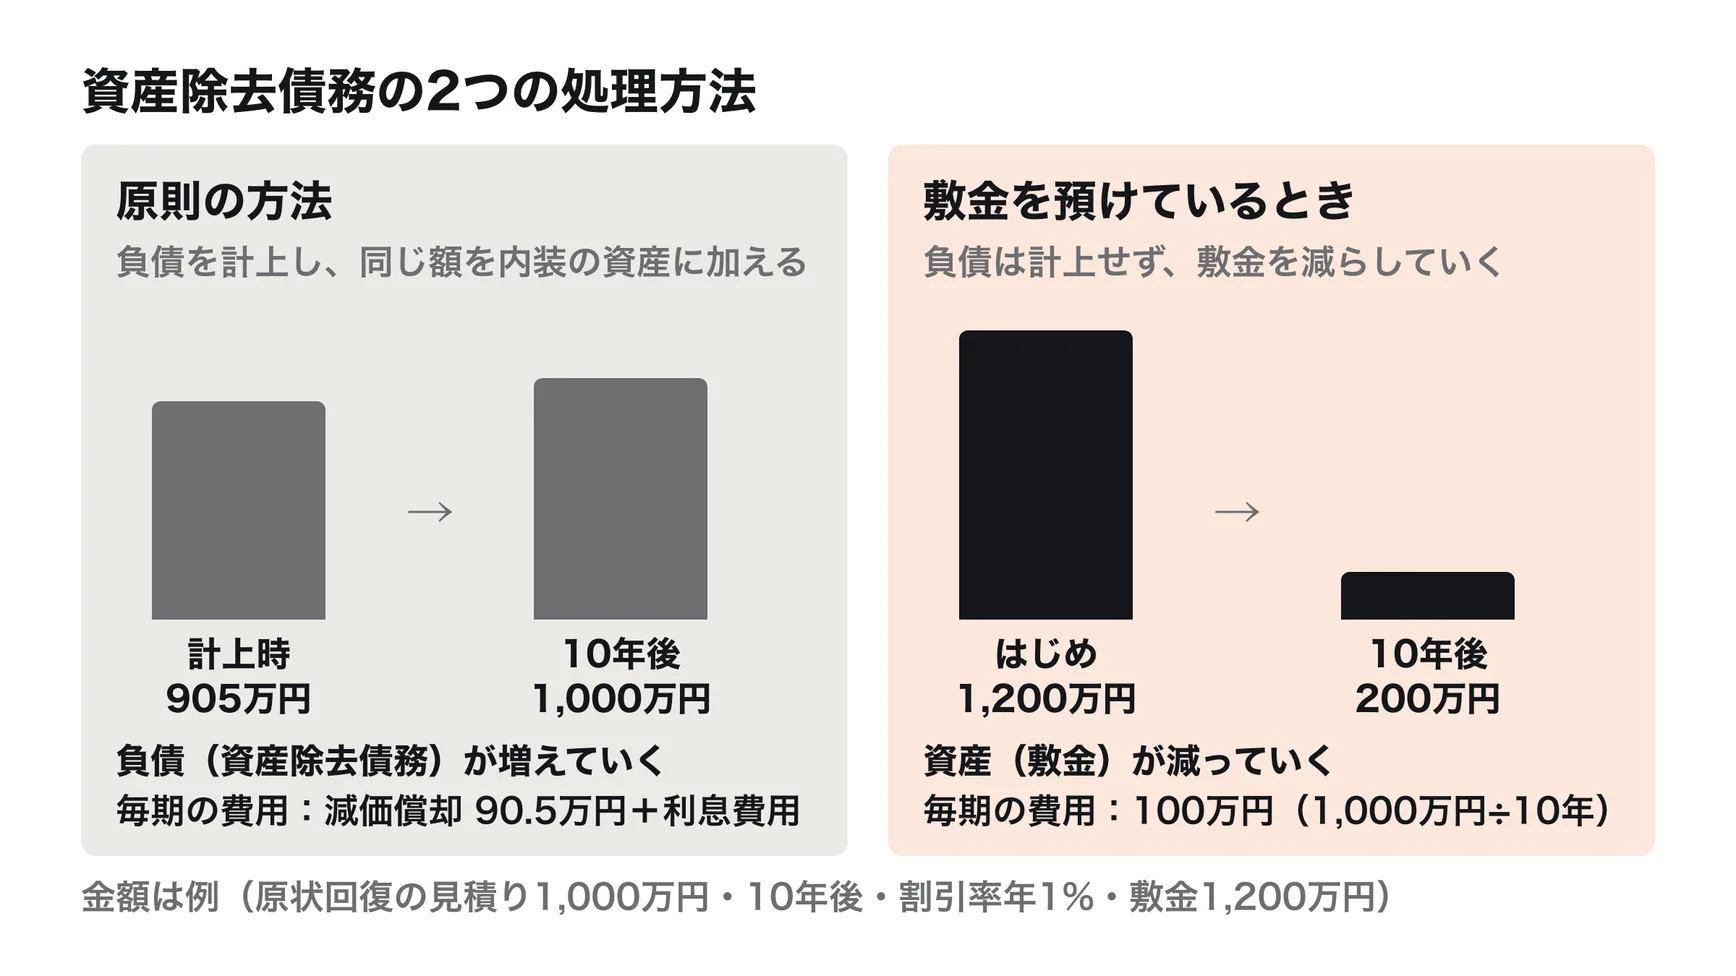
| 項目 | 原則 | 敷金の方法 |
|---|
| 負債 | 資産除去債務を計上する | 計上しない |
| 資産 | 除去費用を内装の資産に加える | 敷金を毎期減らす |
| 毎期の費用 | 減価償却費と利息費用 | 回収が見込めない額のうちその期の負担分 |
| 根拠 | 会計基準第4項〜第9項 | 適用指針第9項・第27項 |
決算書での表示と注記
| 項目 | 表示 | 根拠 |
|---|
| 資産除去債務(負債) | 固定負債。1年以内に履行が見込まれるものは流動負債 | 第12項 |
| 除去費用の減価償却 | 関連する資産の減価償却費と同じ区分 | 第13項 |
| 利息費用 | 関連する資産の減価償却費と同じ区分 | 第14項 |
重要性が乏しい場合を除き、資産除去債務の内容、支出までの見込期間と割引率、期中の増減などを注記します(第16項)。金額を合理的に見積れない場合は、計上せず、見積れるようになった時点で計上します(第5項)。その場合も、概要と見積れない理由を注記します(第16項(5))。