オフィスの賃貸借で、連帯保証人を求められる理由
貸主にとって、賃料の滞納や、退去のときの原状回復の費用の不払いは大きな損失です。敷金(保証金)を預かっていても、滞納が長引いたり、原状回復の費用がかさんだりすると、敷金だけでは足りなくなります。そこで貸主は、借主のほかにも支払う人として連帯保証人を求めたり、保証会社の保証を条件にしたりします。
法人が借りる場合、賃料を払う義務を負うのは会社で、代表者個人ではありません。会社と代表者は別の人格だからです。貸主が代表者に連帯保証を求めるのは、会社が払えなくなったときに、代表者個人にも支払いを求められるようにするためです。
連帯保証人を立てることは、民法で決められた義務ではありません。求めるかどうかは貸主が決める契約の条件で、物件によって、連帯保証人だけを求める、保証会社の利用だけを求める、その両方を求める、と分かれます。条件は、物件の募集の資料や申し込みの段階で確かめます。
敷金・連帯保証人・保証会社は、同じ債務への備え
敷金、連帯保証人、保証会社は、どれも借主が賃料や原状回復の費用を払えないときの備えですが、備え方が違います。貸主は、物件ごとにこれを組み合わせて条件にします。
| 備え | 中身 | 使われるとき |
|---|
| 敷金(保証金) | 借主が貸主に預けるお金(民法第622条の2) | 退去して物件を返したあと、債務を差し引いて残りを返す。入居中の滞納に充てるかは貸主が決める |
| 連帯保証人 | 借主の代わりに払う人(第446条) | 借主が払わないとき。借主より先に請求されることもある |
| 保証会社 | 借主の代わりに払う会社。立て替えた分は借主に返すよう求める(第459条) | 借主が払わないとき。保証会社の保証の範囲で払う |
連帯保証人になる人の例
| 借りる人 | 連帯保証人になる人の例 | 個人が保証人になる場合のルール |
|---|
| 法人(株式会社など) | 代表者、役員、親会社などの法人 | 極度額を書面で決める。会社は保証人に財務の状況を伝える |
| 個人事業主 | 親族などの個人 | 極度額を書面で決める。事業主は保証人に財務の状況を伝える |
保証人は個人に限られず、会社などの法人もなれます。ただし、極度額や財務の状況を伝えるルールは、保証人が個人の場合のものです(民法第465条の2、第465条の10第3項)。
連帯保証人が負う責任
普通の保証人との違い
保証人は、借主(主たる債務者)が払わないときに、代わりに払う責任を負います(民法第446条第1項)。普通の保証人であれば、貸主から請求されたときに「まず借主に請求してほしい」と求めることができ(催告の抗弁、第452条)、借主に払える財産があって差し押さえが容易なことを示せば、先に借主の財産から回収するよう求めることもできます(検索の抗弁、第453条)。
連帯保証人には、この2つの権利がありません(第454条)。法務省は、連帯保証を「主債務者に財産があるかどうかにかかわらず、債権者が保証人に対して支払を求めたり、保証人の財産の差押えをすることができるもの」と説明しています。契約書に「借主と連帯して保証する」と書かれていれば、連帯保証です。
| 項目 | 保証人 | 連帯保証人 |
|---|
| まず借主に請求するよう求める(催告の抗弁) | できる | できない |
| 先に借主の財産から回収するよう求める(検索の抗弁) | できる | できない |
| 貸主からの請求 | 借主が払わないときに受ける | 借主と同じように、いきなり受けることがある |
保証の範囲
保証は、借主の債務そのものだけでなく、利息、違約金、損害賠償など、その債務に伴うものをすべて含みます(民法第447条第1項)。オフィスの賃貸借では、契約で借主が負う次のようなものが、保証の対象になります。
- 滞納した賃料・共益費
- 支払いが遅れたことによる遅延損害金
- 退去のときの原状回復の費用
- 明け渡しが遅れたときの損害金
賃貸借の保証は、入居している間に、いつ、いくら生じるかわからない債務をまとめて保証する「根保証」にあたります。法務省は、不動産の賃借人の一切の債務の保証が根保証にあたると説明し、根保証の例として、会社の社長が、会社が取引先に対して負う全ての債務をまとめて保証するケースも挙げています。
なお、敷金を預けていても、入居中の滞納に敷金を充てるかどうかは貸主が決めることで、借主の側から「敷金から払ってほしい」と求めることはできません(民法第622条の2第2項)。そのため、滞納があれば、敷金とは別に連帯保証人へ支払いを求められることがあります。
連帯保証人が払う額の例
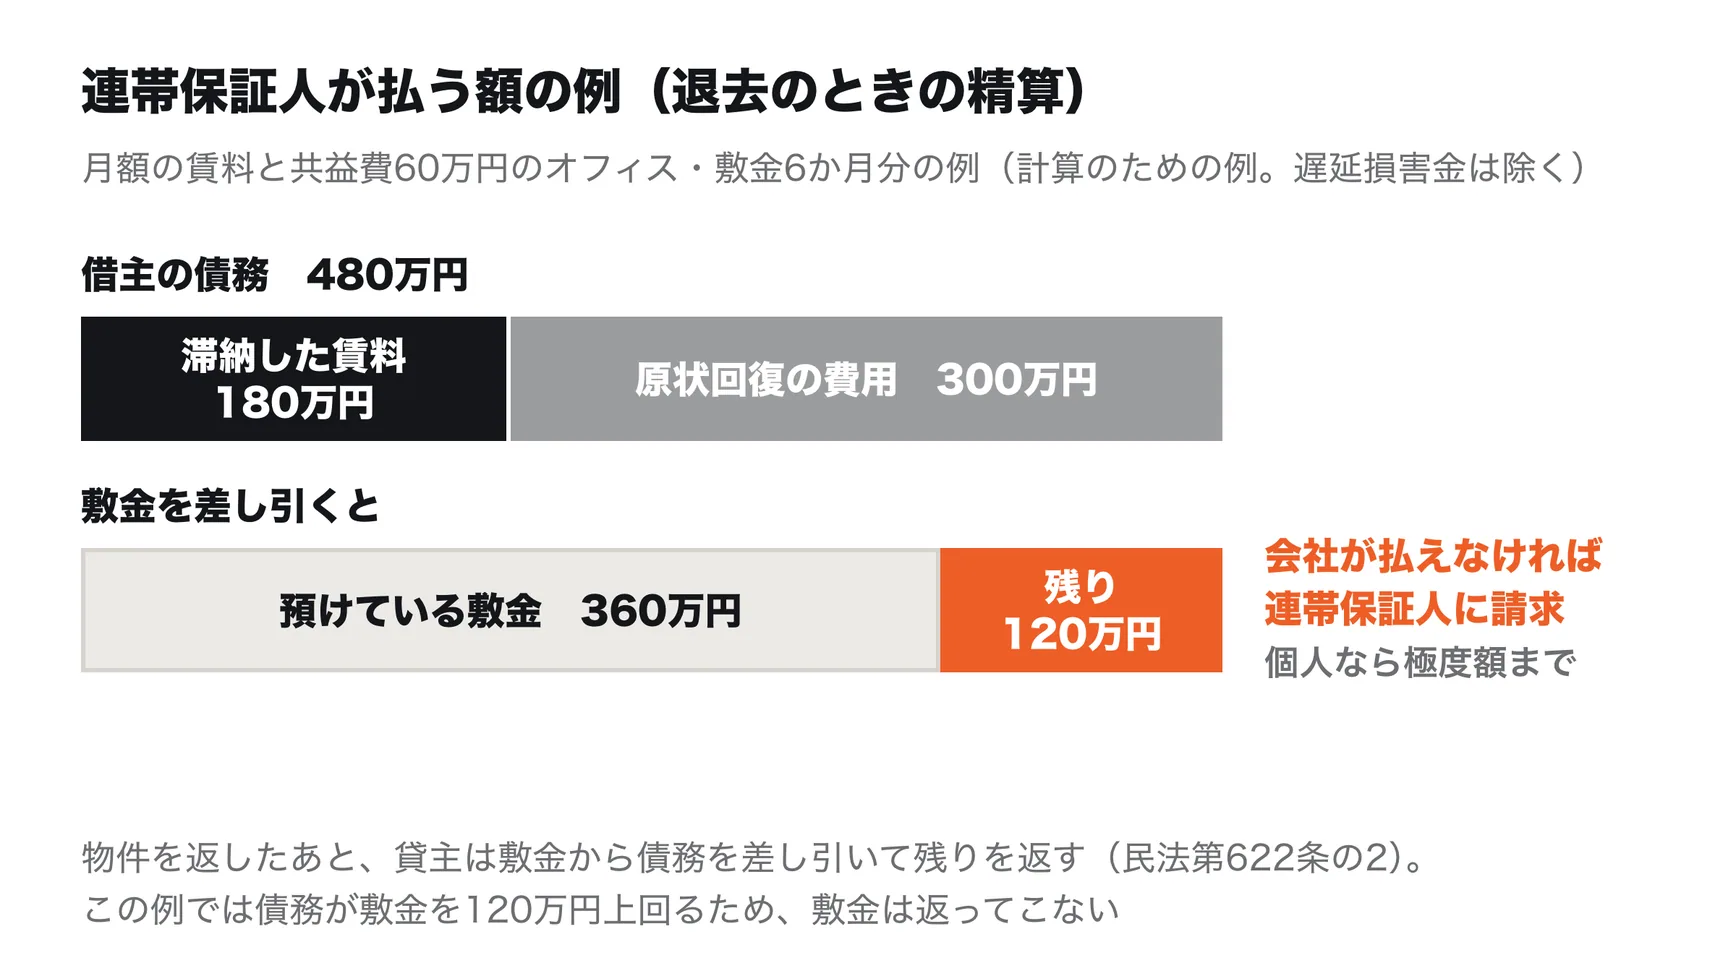
月額の賃料と共益費が合わせて60万円のオフィスで、敷金を6か月分(360万円)預けている会社が、3か月分を滞納したまま退去し、原状回復に300万円かかった場合です。金額は計算のための例で、遅延損害金は除いています。
| 項目 | 金額 |
|---|
| 滞納した賃料・共益費(60万円×3か月) | 180万円 |
| 原状回復の費用 | 300万円 |
| 借主の債務の合計 | 480万円 |
| 預けている敷金(6か月分) | 360万円 |
| 敷金を差し引いても残る額 | 120万円 |
物件を返したあと、貸主は、預かった敷金から借主の債務を差し引いて残りを返します(民法第622条の2第1項)。この例では、債務が敷金を120万円上回るため、敷金は返ってこず、残りの120万円を会社が払えなければ、連帯保証人が支払いを求められます。保証人が個人なら、払う責任は極度額までです。
連帯保証人が払ったあと
会社に頼まれて連帯保証人になった人が、会社に代わって払った場合、払った額を会社に返すよう求めることができます(民法第459条第1項)。ただ、会社が払えなくなったから保証人に請求が来ているので、実際に返ってくるとは限りません。
保証人に払う力がなくなったとき
契約で借主が保証人を立てる義務を負っている場合、保証人は、行為能力があり、払う力(弁済をする資力)がある人でなければなりません。保証人が払う力を失ったときは、貸主は、この2つの要件を満たす人に替えるよう求めることができます(民法第450条第1項・第2項)。ただし、貸主が保証人を指名した場合は、このルールはかかりません(同条第3項)。
2020年4月からのルール:個人が連帯保証人になるとき
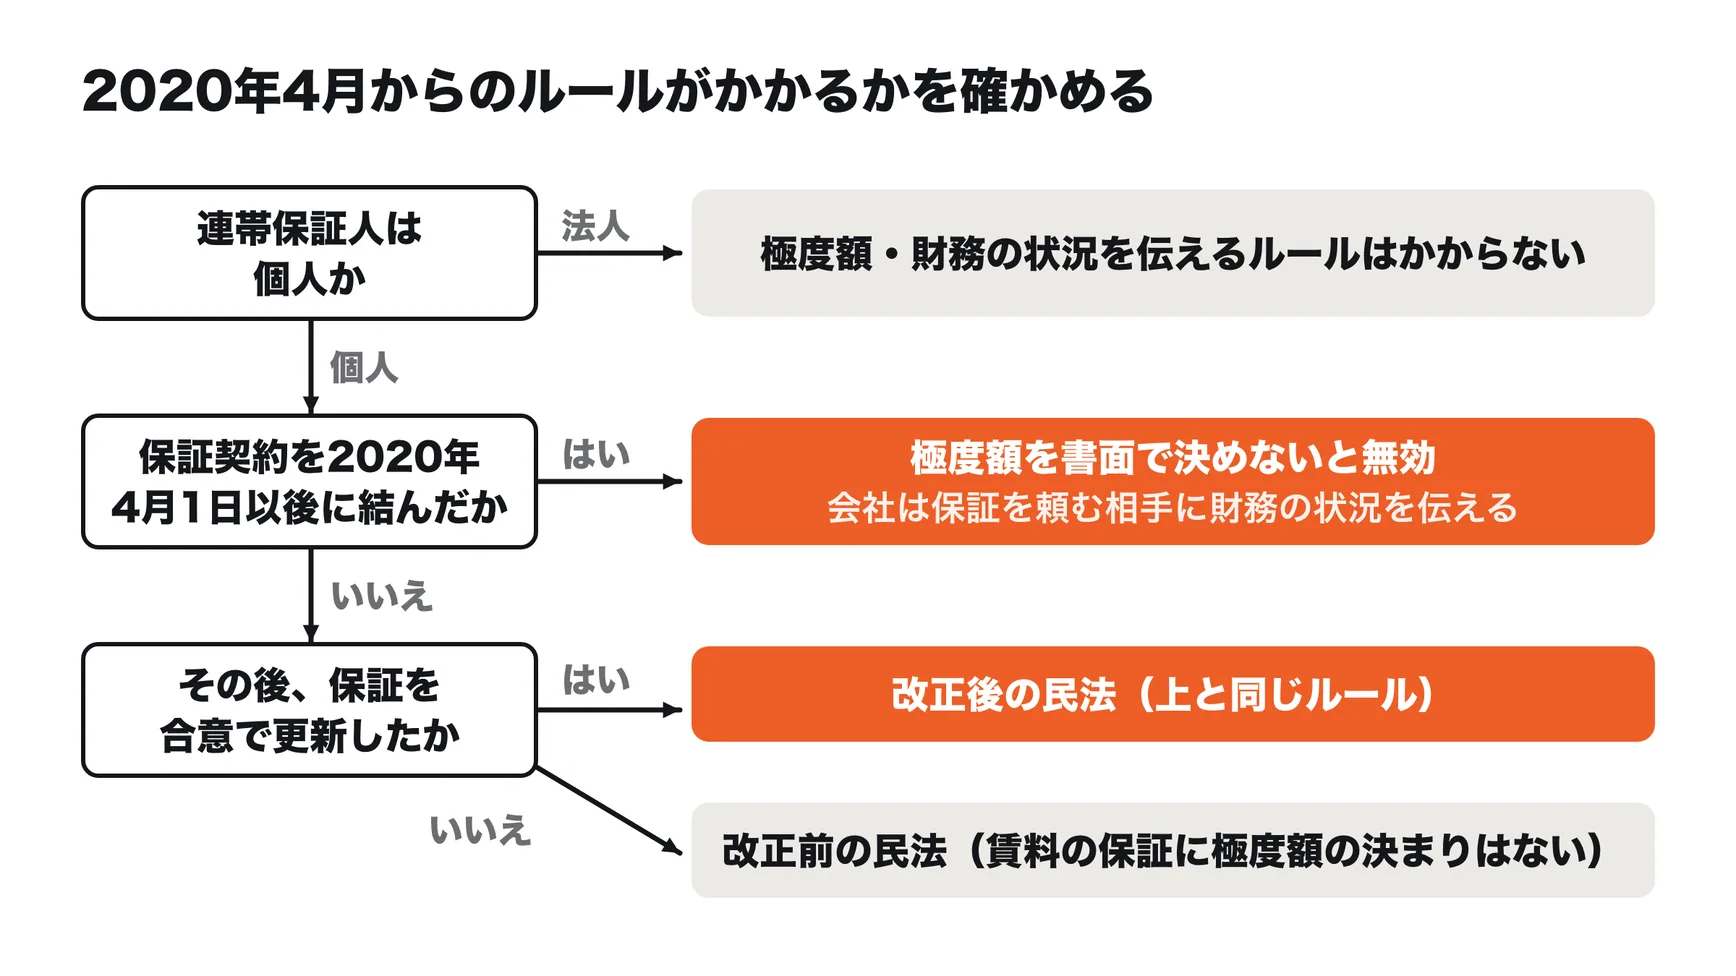
2017年5月に成立した民法の改正が、2020年4月1日から使われています。保証については、個人の保証人を守るためのルールが加わりました。代表者が会社の連帯保証人になる場合も、代表者は個人なので、このルールの対象です。
極度額(保証の上限)を書面で決める
個人が保証人になる根保証では、保証人が払う責任を負う金額の上限である「極度額」を決めなければ、保証は無効になります(民法第465条の2第2項)。極度額は書面(または電磁的記録)で決めなければならず(同条第3項)、法務省は「○○円」などと明瞭に定めるよう説明しています。連帯保証人が払う責任を負うのは、滞納した賃料や原状回復の費用などを合わせて、極度額までです(同条第1項)。
極度額を決めずに個人と結んだ保証は無効なので、貸主はその保証人に支払いを求めることができません。法務省も、極度額を定めないで結んだ根保証は無効になり、保証人に支払いを求めることができなくなるため、債権者(貸主)も注意が必要だと説明しています。借りる側から見ても、連帯保証人を立てたつもりで極度額が抜けていれば、あとで保証人を立て直すよう求められることになります。
極度額は、賃料や原状回復の費用の見込みに応じて契約ごとに決まります。契約書に書かれた極度額が、保証人が最大でいくら払う可能性があるかを示しています。極度額の決め方や、極度額を超えたときの計算の例は、連帯保証人の極度額とは|賃貸借の保証と2020年民法改正で説明しています。
会社は、保証を頼む相手に財務の状況を伝える
事業のために負う債務の保証を個人に頼むとき、借主は、頼む相手に次の情報を伝えなければなりません(民法第465条の10第1項)。法務省は、このルールが事業用の融資に限らず、テナント料など融資以外の債務の保証にも適用されると説明しています。オフィスの賃料の保証も対象です。
| 伝える情報 | 中身の例 |
|---|
| 財産と収支の状況 | 決算書の数字、資産と負債、毎期の損益 |
| ほかの債務 | 借入れなど、賃料のほかに負っている債務の有無・金額・返済の状況 |
| ほかに出している担保 | 賃料の担保として、ほかに出している(出そうとしている)ものがあれば、その中身 |
会社がこの情報を伝えなかったり、事実と違う情報を伝えたりしたために、頼まれた人が誤解して保証を引き受けた場合、そのことを貸主が知っていたか、知ることができたときは、保証人は保証契約を取り消すことができます(同条第2項)。代表者が保証人になる場合は会社の状況を知っていますが、親族や知人に頼む場合は、決算書などを見せて説明しておくことが大切です。なお、保証人が法人の場合、このルールはかかりません(同条第3項)。
公正証書は要らない
2020年4月からは、個人が事業用の融資の保証人になるとき、公証役場で公証人に保証の意思を確かめてもらい、公正証書を作ることが必要になりました(民法第465条の6第1項)。ただし、会社の取締役や、議決権の過半数を持つ株主などが保証人になる場合は、この手続きは要りません(第465条の9)。公正証書が必要なのは、事業のために負った借入れなど(貸金等債務)の保証で、オフィスの賃料の保証には必要ありません。賃料の保証で必要なのは、極度額を書面で決めることと、会社から保証人に財務の状況を伝えることです。
保証人は、入居中の滞納の状況を貸主に聞ける
借主から頼まれて保証人になった人は、貸主に対して、賃料などの不払いがあるか、残りの額、すでに支払期限が来ている額を教えるよう求めることができ、貸主は遅れずに答えなければなりません(民法第458条の2)。法務省によると、この情報は法人の保証人も求めることができます。代表者を退いたあとも保証人のままでいる人や、会社の経理の状況が見えにくい親族の保証人にとって、大事な仕組みです。
保証人が亡くなったとき・破産したとき
個人が保証人になる根保証では、次のことがあると、保証する債務の元本が確定し、その後に生じる賃料などは保証の対象から外れます(民法第465条の4第1項)。
- 貸主が、保証人の財産に強制執行や担保権の実行を申し立てたとき(手続きが始まったときに限る)
- 保証人が破産手続開始の決定を受けたとき
- 借主または保証人が亡くなったとき
法人が借りている場合、会社が「亡くなる」ことはないため、主に問題になるのは保証人が亡くなったときです。代表者が連帯保証人のまま亡くなった場合、それより後の賃料などは保証の対象外になります。個人事業主が借りている場合は、借主本人が亡くなったときも同じです。
2020年3月以前に結んだ契約
2020年4月1日より前に結んだ保証契約には、改正前の民法が使われます(民法の一部を改正する法律 附則第21条第1項)。改正前の民法では、賃貸借の保証に極度額を決める決まりはなかったため、古い契約に極度額が書かれていなくても、それだけで無効にはなりません。
ただし、2020年4月1日以後に保証の契約を合意で更新したときは、その保証には改正後の民法が使われると法務省は説明しています(賃貸借の契約も同じです)。一方、保証が更新後の債務も保証する内容で結ばれていて、保証について合意の更新をしていない場合は、改正前の民法が使われ続けます。古い契約を更新するときは、保証も合意で更新するのか、契約書と更新の書類で確かめます。