持ち株比率の決め方
出資を受けると、創業者の持ち株比率(議決権の割合)が下がります。会社法では、株主総会の決議に必要な賛成の割合が決まっており、持ち株比率によって、自分だけで決められることが変わります。
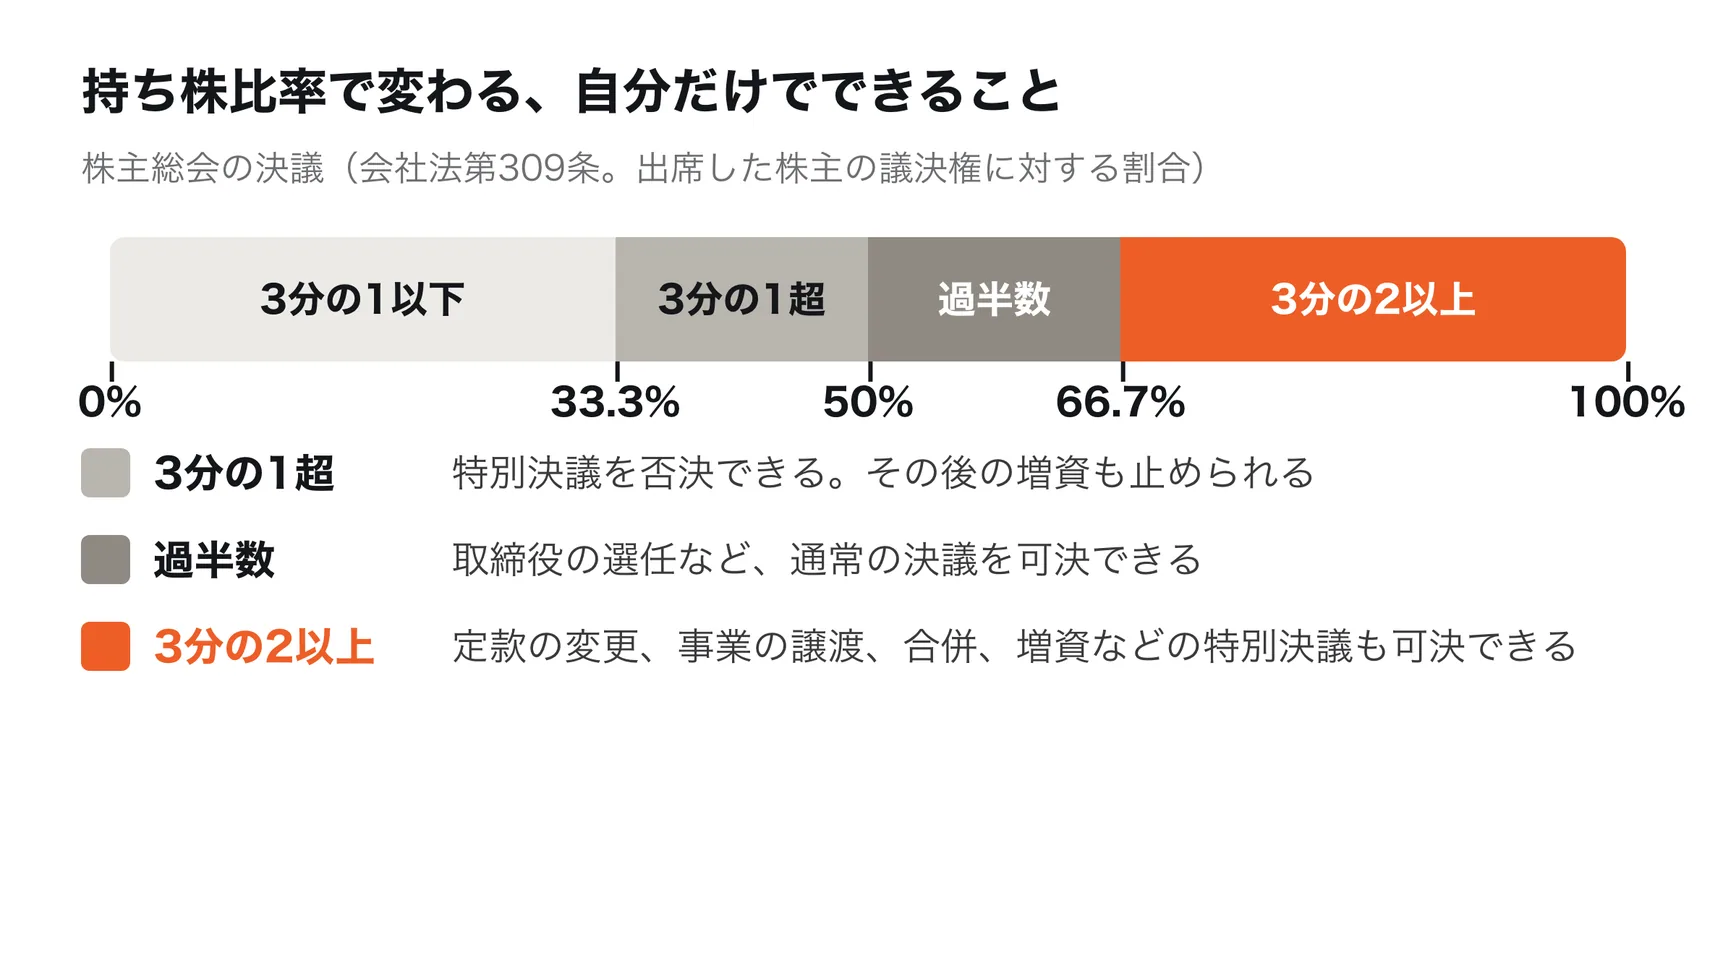
| 持ち株比率 | 自分だけでできること |
|---|
| 3分の2以上 | 定款の変更、事業の譲渡、合併などの特別決議も可決できる |
| 過半数 | 取締役の選任など、通常の決議を可決できる |
| 3分の1超 | 特別決議(その後の増資を含む)を否決できる |
株主総会の通常の決議は出席した株主の議決権の過半数、定款の変更や事業の譲渡、合併などの特別決議は出席した株主の議決権の3分の2以上で決まります(会社法第309条)。創業者が3分の2を下回ると、重要な決め事を1人では決められなくなります。公開会社でない会社では、新しく株式を発行するときの募集事項も特別決議で決めるため、3分の1を超える株式を渡した相手は、その後の増資も単独で否決できるようになります。
持ち株比率がどう下がるか
たとえば、創業者が1,000株(100%)を持つ会社が、1株10万円で250株を新しく発行し、投資家から2,500万円の出資を受けたとします。発行済みの株式は1,250株になり、持ち株比率は創業者が80%、投資家が20%になります。
同じ2,500万円を集める場合でも、1株あたりの払込金額が高いほど、発行する株式は少なく、創業者の持ち株比率は下がりにくくなります。1株の値段は会社の価値をどう見積もるかで決まるため、事業計画や業績をもとに出資者と話し合います。
資本政策を先に考える
出資を一度で終える会社は多くありません。事業が伸びるにつれて何度か増資をする場合は、そのたびに創業者の持ち株比率が下がります。将来の増資まで見通して、誰にどれだけの株式を渡すかを決めておく計画を「資本政策」といいます。
先ほどの会社が、事業が伸びたあとに1株40万円で250株を発行し、別の投資家から1億円の出資を受けた場合、持ち株比率は次のように変わります。
| 段階 | 発行済みの株式 | 創業者の比率 |
|---|
| 設立時 | 1,000株 | 100% |
| 1回目(1株10万円) | 1,250株 | 80% |
| 2回目(1株40万円) | 1,500株 | 66.7% |
2回目のあと、1回目の投資家Aの比率は20%から16.7%に下がり、2回目の投資家Bも16.7%を持ちます。2回目は1回目の4倍の金額を集めていますが、1株の値段が上がっているため、発行した株式は同じ250株です。それでも、創業者の持ち株比率は3分の2(66.7%)の境目まで下がります。この先さらに増資をすると、創業者は特別決議を1人では可決できなくなります。初めて出資を受ける段階で、このような表を作っておきます。
種類株式や契約で決めておく
会社法では、配当や残余財産の分配、株主総会で議決権を使える事項などが違う「種類株式」を発行できます(第108条)。たとえば、議決権を制限した株式を発行すれば、持ち株比率が下がっても経営の決め事への影響を抑えられます。種類株式を発行するには、その内容を定款で定める必要があります。
また、出資者と株主間契約を結び、経営への関わり方や、株式を売るときのルールを決めておくこともあります。種類株式の設計や契約の内容は、司法書士や弁護士に相談して決めます。
出資と融資のどちらを選ぶか
出資と融資は、どちらかを選ぶより、事業の段階に合わせて組み合わせることがほとんどです。
- 出資が合う場合:短い期間で大きく成長し、上場や売却を目指す。赤字の期間が長く、借り入れを返せる見通しが立ちにくい
- 融資が合う場合:着実に利益が出る事業で、会社の持ち分を手放したくない
- 中間の方法:日本政策金融公庫の資本性ローンは、金融機関の資産査定上は自己資本とみなせる借り入れで、株式ではないため既存の株主の持ち株比率も下がらない
融資については「日本政策金融公庫の融資」、資金調達の方法の全体は「法人の資金調達の方法一覧」で比べています。
株主を増やさずに手元の資金を増やす方法
出資を受けると株主が増え、融資を受けると負債が増えます。どちらも増やしたくない場合は、会社が持っている資産を現金に換える方法もあります。
オフィスや店舗を借りている会社は、貸主に預けている敷金が資産として眠っています。当社の「敷金返還くん」は、預けている敷金の半額から最大全額を、入居したまま現金で取り戻すサービスです。返す敷金の代わりに当社が貸主に保証を提供するため、株主も借り入れも増えません。利用には当社の審査と貸主の承諾が必要です。
よくある質問
出資を受けると経営権を失いますか?
持ち株比率によります。創業者が過半数を持っていれば通常の決議を、3分の2以上を持っていれば特別決議も自分だけで可決できます。反対に、3分の1を超える株式を渡すと、その相手は特別決議を否決できるようになります。出資を受ける前に、渡す株式の割合を決めておきます。
個人事業主でも株式で資金を集められますか?
株式を発行できるのは株式会社です。個人事業主が株式で出資を受けるには、先に株式会社を設立する必要があります。
出資を受けたお金に法人税はかかりますか?
かかりません。株式の発行による払い込みは資本等取引にあたり、法人税の所得の計算で益金に入りません(法人税法第22条第2項)。ただし、資本金を増やす登記には登録免許税がかかります。
増資の登記はいつまでにすればよいですか?
資本金の額が変わった日から2週間以内に、本店の所在地で変更の登記をします(会社法第915条)。払込期間を定めた場合は、その期間の末日から2週間以内です。
資本金を増やすと税金はどうなりますか?
増えた資本金の1,000分の7の登録免許税がかかります(最低3万円)。また、資本金が1億円を超えると、法人税の軽減税率(年800万円以下の所得に15%)が使えなくなります。払い込まれた額の2分の1までは資本準備金にできるため、資本金の額を調整できます。
株式投資型クラウドファンディングではいくら集められますか?
同じ会社が1年間に集められるのは5億円未満です。1人の投資家が同じ会社に投資できるのは、1年間に最大200万円の範囲です。
まとめ
- 株式による資金調達は、新しく株式を発行して出資を受ける方法。返す必要はないが、出資者は株主になる
- 出資者は、家族、取引先・事業会社、エンジェル投資家、ベンチャーキャピタル、株式投資型クラウドファンディングなど
- 非上場の会社は、原則として株主総会で募集事項を決め、払い込みのあと2週間以内に変更の登記をする
- 登録免許税は増えた資本金の1,000分の7(最低3万円)。払い込まれた額の2分の1までは資本準備金にできる
- 持ち株比率は、3分の2以上・過半数・3分の1超が目安。出資を受ける前に決めておく
- 株主も借り入れも増やしたくないときは、預けている敷金を現金に戻す方法もある
出典:会社法第108条・第199条・第201条・第309条・第445条・第915条、法人税法第22条、国税庁「No.7191 登録免許税の税額表」「No.5759 法人税の税率」「No.1544 エンジェル税制の概要等」、日本証券業協会「株式投資型クラウドファンディング 制度の概要」、日本政策金融公庫「第6回 資金調達の準備をしよう」「資本性ローン」。