事業用定期借地権とは
事業用の建物のための、更新のない借地権
借地借家法は、「専ら事業の用に供する建物(居住の用に供するものを除く。)の所有を目的」とする借地権について、期間に応じて次のように定めています(第23条)。
| 定める期間の範囲 | 内容 |
|---|
| 30年以上50年未満 | 契約の更新、建物の築造による期間の延長、建物の買取りの請求をしないと定めることができる(第1項) |
| 10年以上30年未満 | 普通の借地権の期間や更新、建物の買取りの請求などの規定は適用されない(第2項) |
どちらの期間でも、契約は公正証書でしなければなりません(第23条第3項)。私署の契約書だけでは、事業用定期借地権として成り立たない点に注意が必要です。
使える建物は事業用に限られる
対象になるのは、専ら事業の用に供する建物で、居住の用に供するものは除かれます。店舗、物流倉庫、工場、事務所などが対象になります。社宅や賃貸住宅など、人が住む建物を建てる目的では使えません。
ほかの借地権との違い
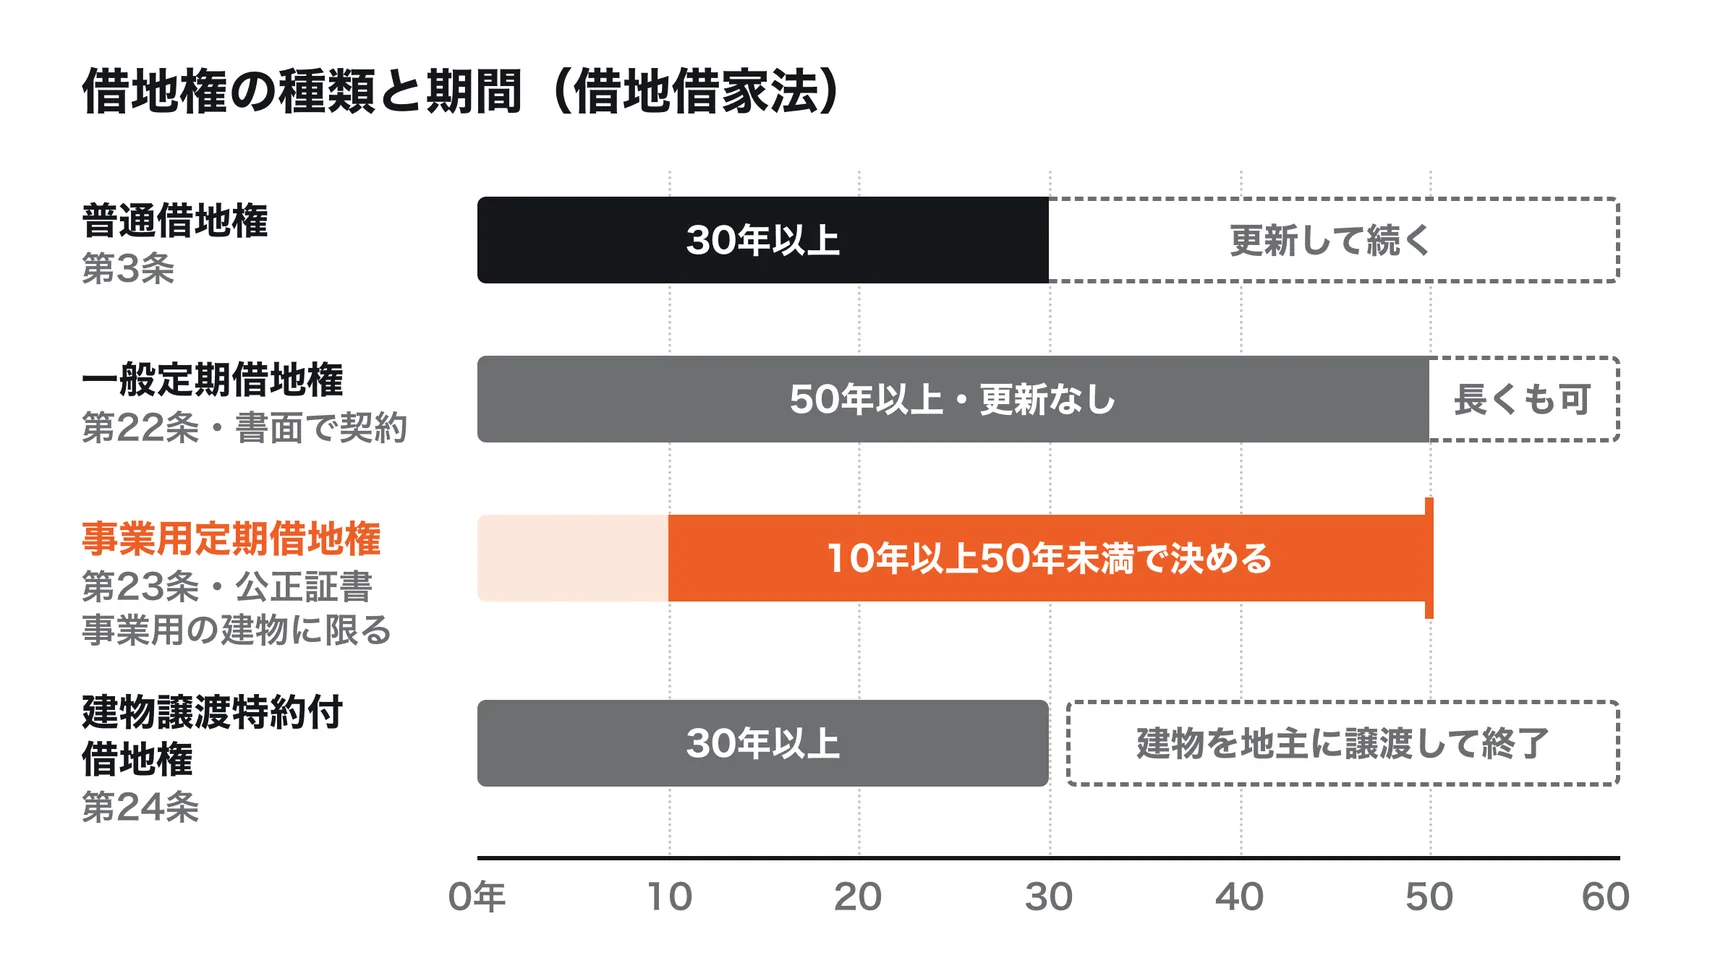
- 普通借地権:30年以上(第3条)。更新あり。契約の方式に制限なし。地主が更新を拒むには正当の事由が必要
- 一般定期借地権:50年以上(第22条)。更新なし。公正証書による等書面で契約。更地で返す
- 事業用定期借地権:10年以上50年未満(第23条)。更新なし。公正証書で契約。事業用の建物に限る。更地で返す
- 建物譲渡特約付借地権:30年以上(第24条)。地主が建物を相当の対価で買い取って終わる
事業用定期借地権は、期間を10年以上50年未満の範囲で選べるため、出店や設備の計画に合わせて期間を決められます。
契約で決めること
| 決める項目 | 決めること |
|---|
| 期間 | 10年以上50年未満のどこにするか。建物の耐用年数や事業の計画と合わせる |
| 地代 | 額と支払い方、改定の方法 |
| 保証金 | 額、返す時期、利息の有無、差し引く債務の範囲 |
| 権利金 | 設定の対価として払う一時金の有無と額 |
| 建物 | 用途、構造、建て替えや増築のときの地主の承諾 |
| 譲渡・転貸 | 借地権や建物を譲る場合、建物を第三者に貸す場合の地主の承諾 |
| 期間満了のとき | 建物の取壊しと更地での返還、取壊しの費用の負担、工事の期間 |
| 中途解約 | 借地人から途中で解約できるか、その場合の違約金 |
| 担保 | 建物に抵当権を設定する場合の扱い |
地代と、その改定
地代は、土地の価格、固定資産税などの負担、周辺の地代の水準、期間の長さなどをもとに、地主と借地人の交渉で決まります。期間中の改定については、借地借家法が、地代が租税などの増減や経済事情の変動、近くの似た土地の地代との比較で不相当になったときは、契約の条件にかかわらず、将来に向かって増減を請求できると定めています(第11条第1項)。この規定は、事業用定期借地権でも適用が除かれていません(第23条第2項が除いているのは第3条から第8条、第13条、第18条です)。
長い期間の契約では、「3年ごとに固定資産税の増減に応じて改定する」「一定期間は増額しない」といった改定の方法を、契約であらかじめ決めておくと、双方にとって見通しが立てやすくなります。一定の期間、地代を増額しない特約があれば、その期間は増額を請求できません(第11条第1項ただし書)。
中途解約の条文の例
| 定める項目 | 条文の例 |
|---|
| 解約の予告 | 借地権者は、本契約の期間中であっても、12か月前までに書面で予告することにより、本契約を解約することができる |
| 違約金 | 前項による解約が契約開始日から10年以内の場合、借地権者は地代の12か月分を違約金として支払う |
| 原状回復 | 解約した場合も、借地権者は建物その他の工作物を収去し、土地を更地にして返還する |
| 保証金 | 保証金は、土地の返還を受けたのち、未払いの地代その他の債務を差し引いて返還する |
中途解約の定めがなければ、事業から撤退しても、期間の満了まで地代を払い続けることになりかねません。出店の計画の見直しがありうる事業者は、契約の前に中途解約の条件を交渉します。
保証金の決め方
事業用定期借地権では、地代の不払いや、期間満了のときの建物の取壊しの費用に備えて、借地人が地主に保証金を預けることがあります。保証金をいつ返すのか、建物を取り壊して更地で返したあとなのか、取壊しの費用を差し引くことがあるのかを、契約で明確にします。
借地人の立場では、保証金は長い期間預けたままになるお金です。20年の契約なら20年間、事業には使えません。額を抑える、期間の途中で一部を返してもらう、利息を付けてもらう、といった条件を交渉する余地があります。
保証金と権利金の扱い
借地人の会計
2027年4月1日以後に開始する事業年度から適用される新しいリース会計基準では、借地権の設定に係る権利金などは、使用権資産の取得価額に含め、原則として借手のリース期間を耐用年数として減価償却します(企業会計基準適用指針第33号 第27項)。事業用定期借地権の権利金は、期間の満了で借地権が消えるため、期間にわたって費用にしていくことになります。
保証金については、返還される額と返還されない額の定め方によって会計処理が変わります。返還されないことが契約で決まっている額は、使用権資産の取得価額に含めるとされています(同第32項・第34項)。具体的な処理は、顧問の会計士と相談します。
地主の相続税の評価
事業用定期借地権などの目的になっている宅地(底地)は、相続税の評価で、原則として、自用地としての価額から定期借地権等の価額を差し引いて評価します(財産評価基本通達25(2))。差し引く定期借地権等の価額が、自用地としての価額に次の割合を掛けた額を下回るときは、その割合の額を差し引きます。表の「残りの期間」は定期借地権等の残りの期間、「割合」は自用地としての価額に掛ける割合です。
| 残りの期間 | 割合 |
|---|
| 5年以下 | 5% |
| 5年を超え10年以下 | 10% |
| 10年を超え15年以下 | 15% |
| 15年を超える | 20% |
また、定期借地権の設定のときに地主が預かった保証金は、契約の終了のときに返す必要があるため、相続税の計算で地主の債務として計上し、その額は、契約の終了までの期間に応じた複利現価率で割り引いた価額によるとされています(国土交通省の照会に対する国税庁の回答、平成17年7月7日)。保証金を預かっている地主の相続では、この扱いも含めて税理士に確認します。
借地人の側の評価
借地人が保証金を無利息や低い利息で預けている場合、その分は、借地人が得ている経済的な利益として、定期借地権の評価に反映されます(財産評価基本通達27-3)。